


Características
- Aire acondicionado: no
- Estado: Disponible
Detalles
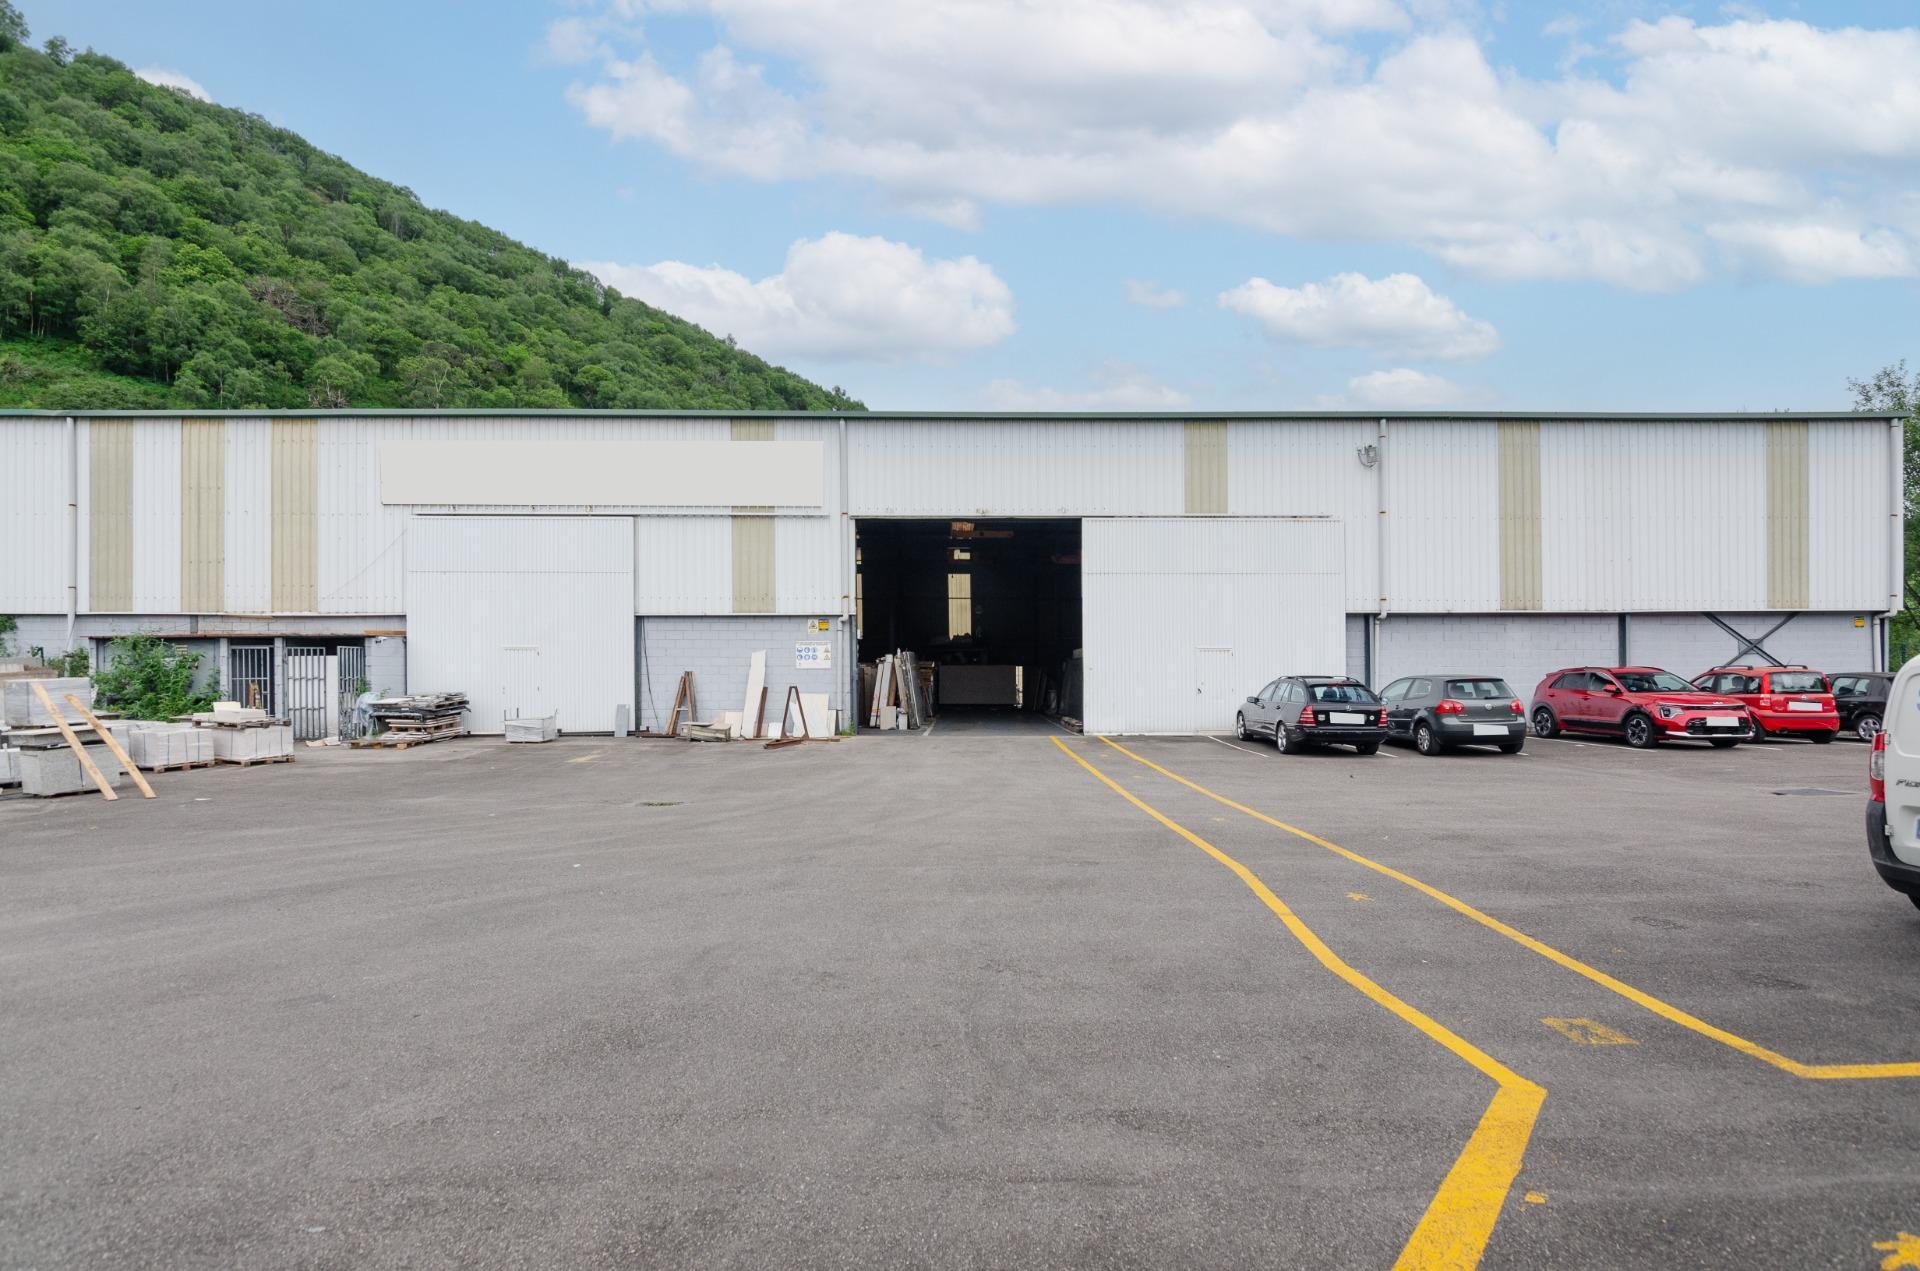
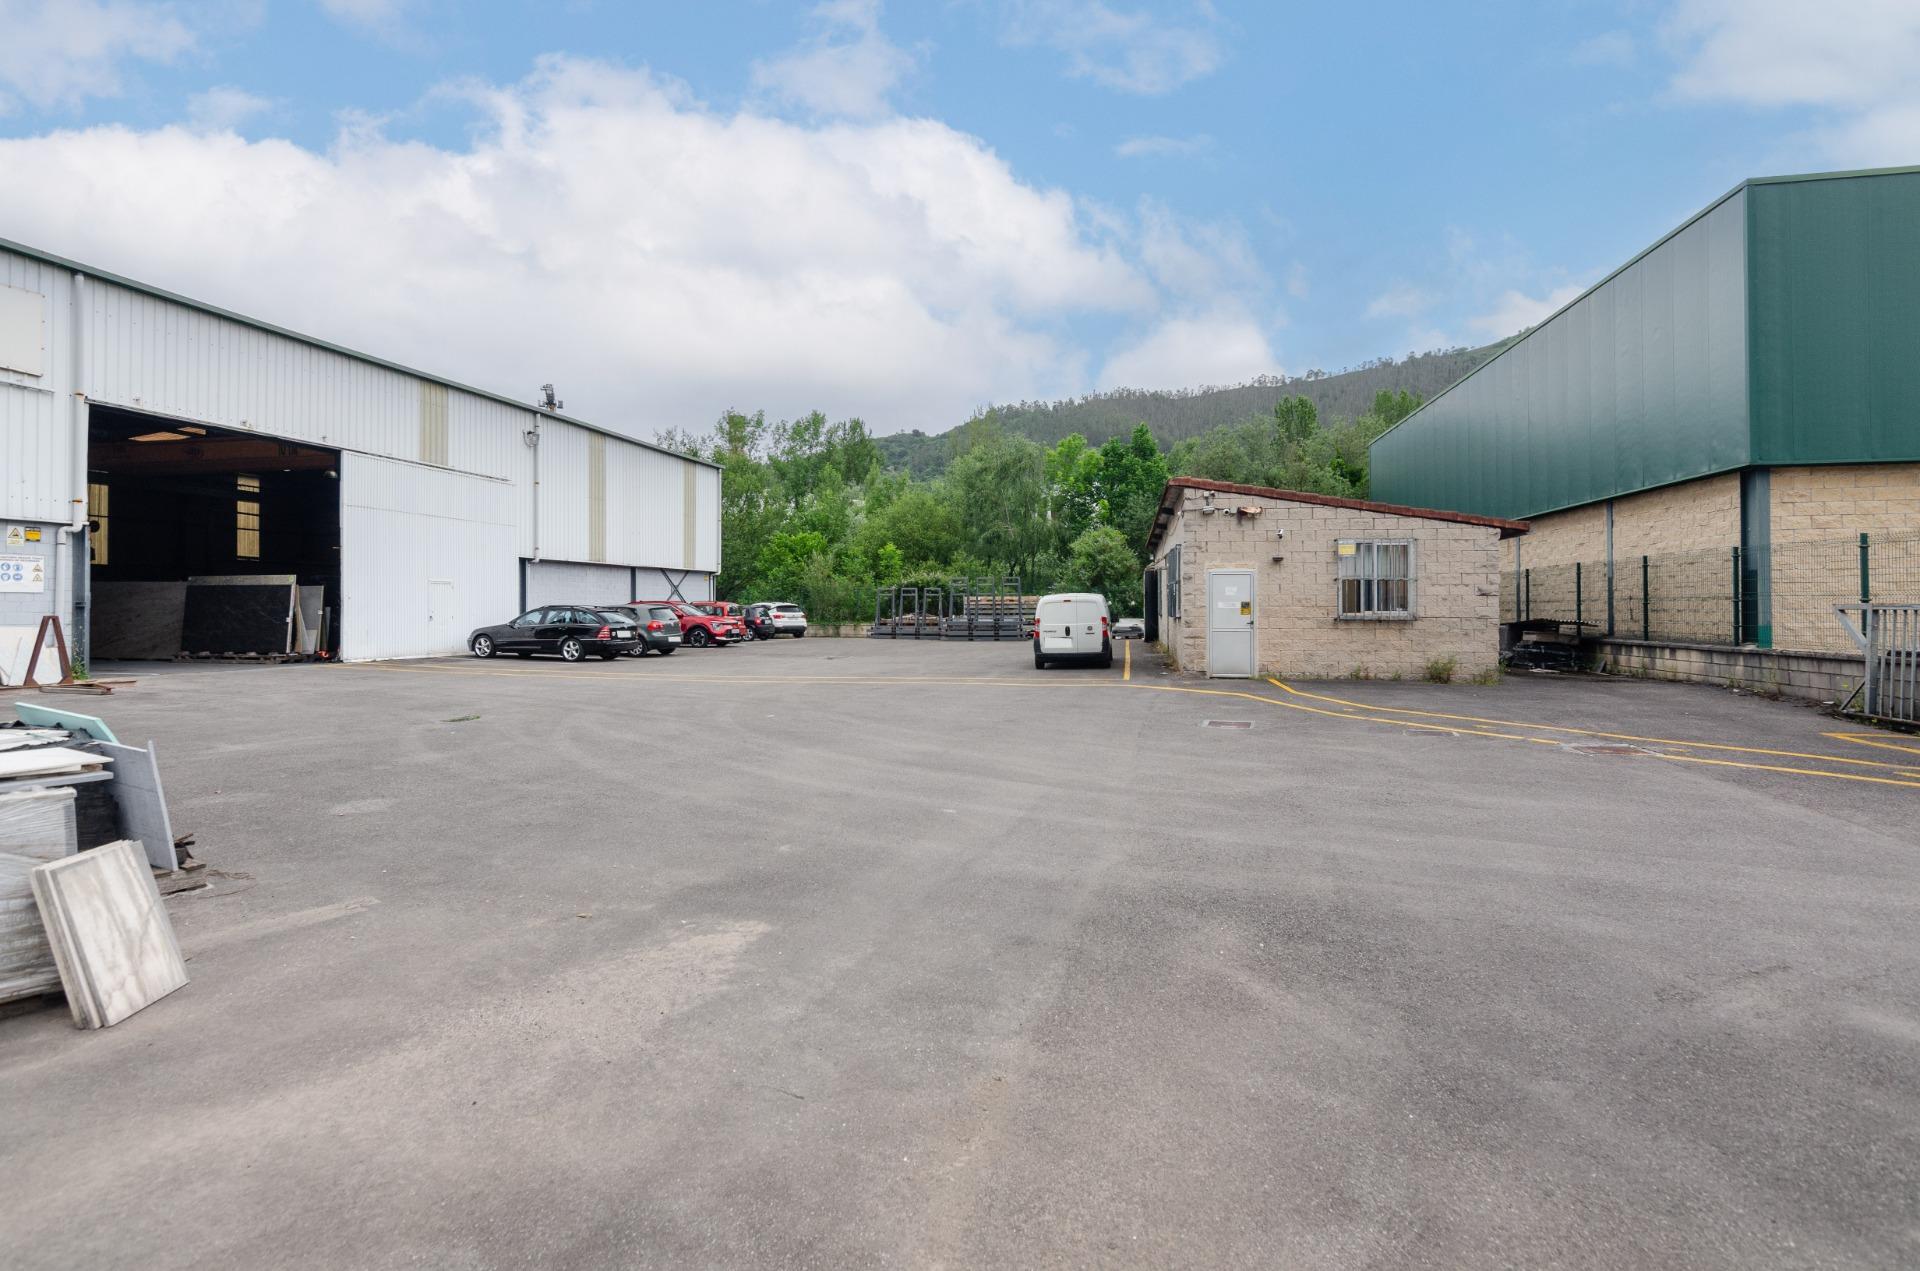
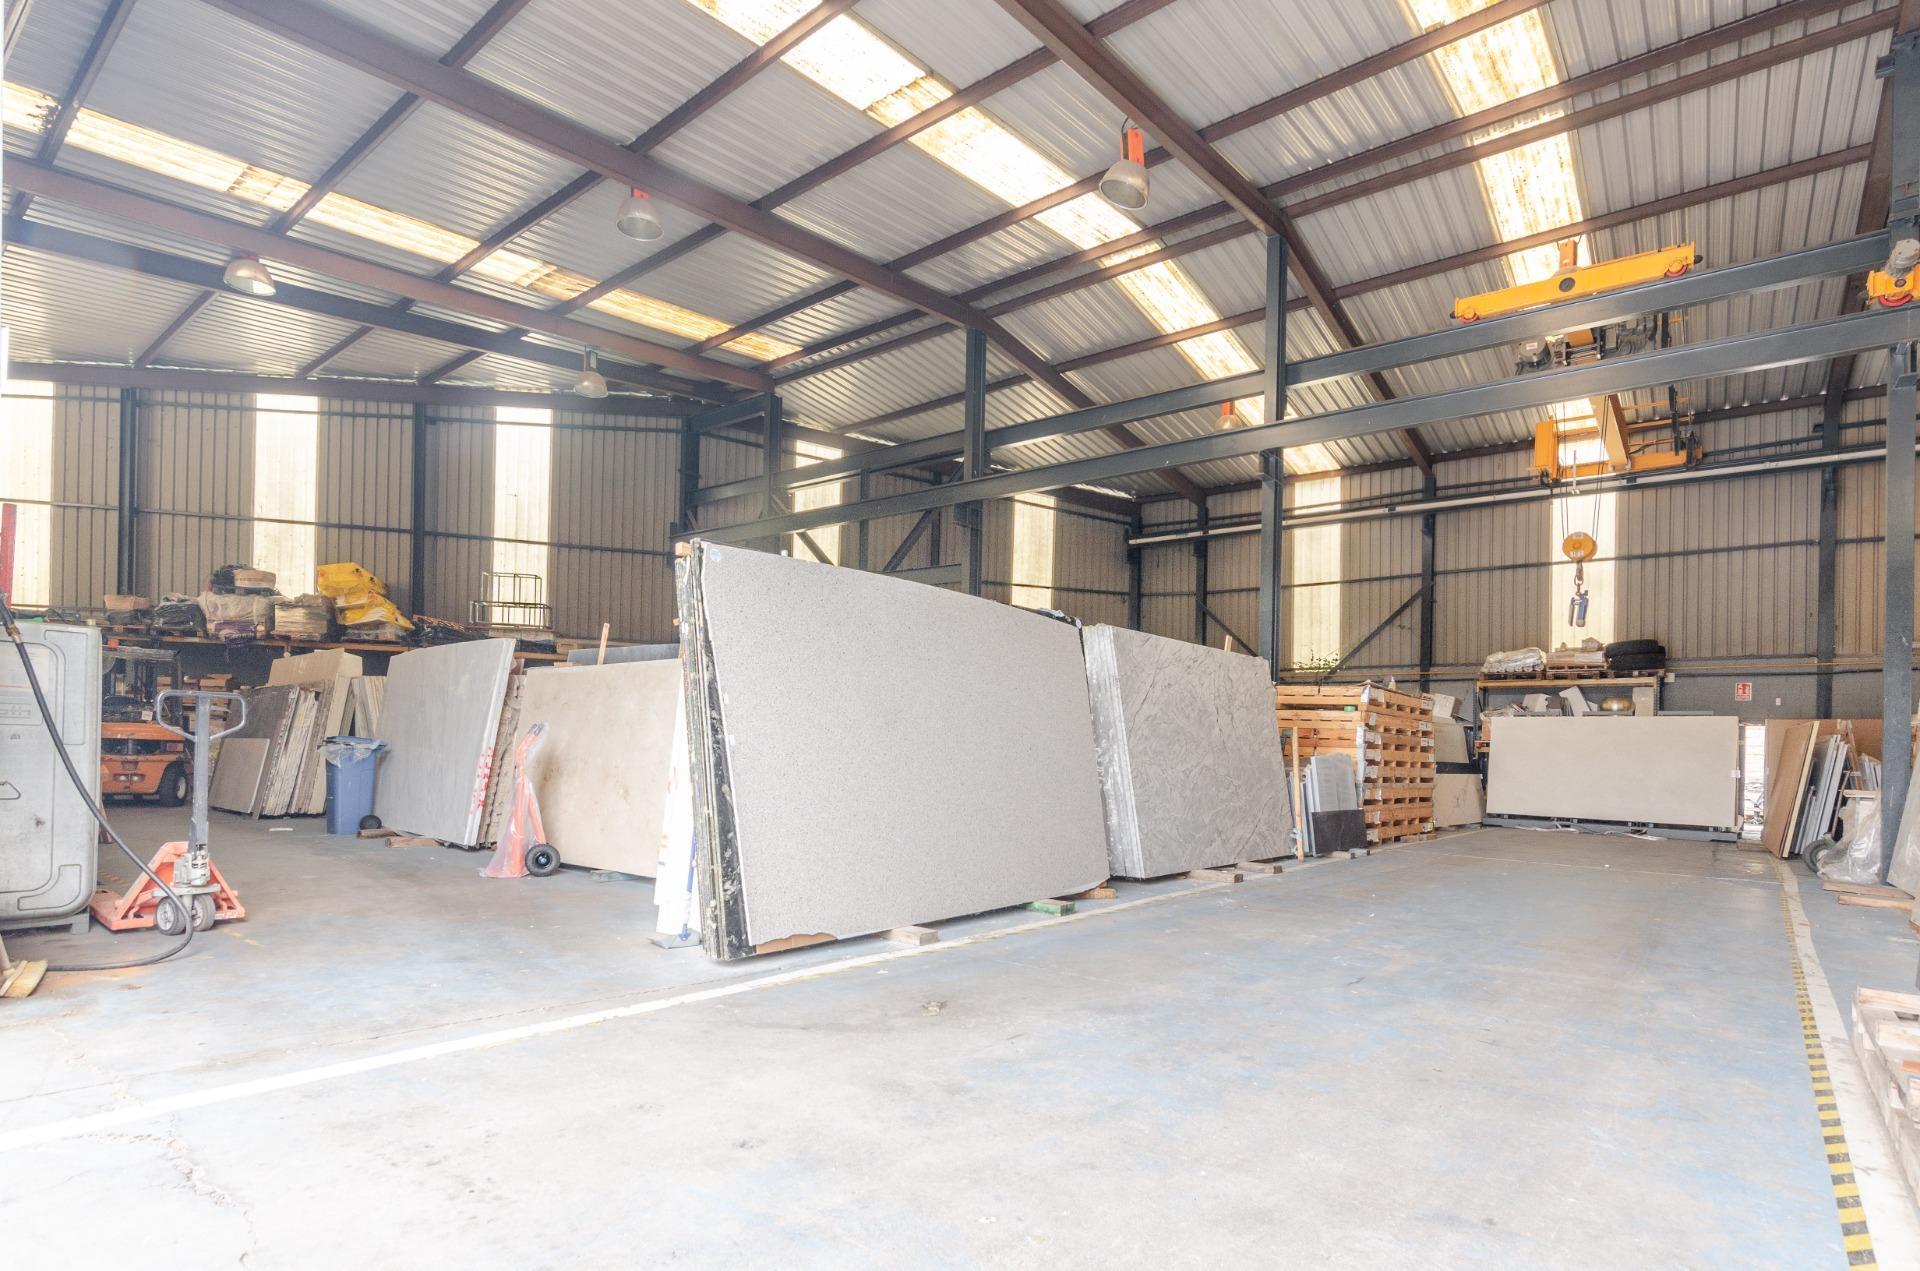
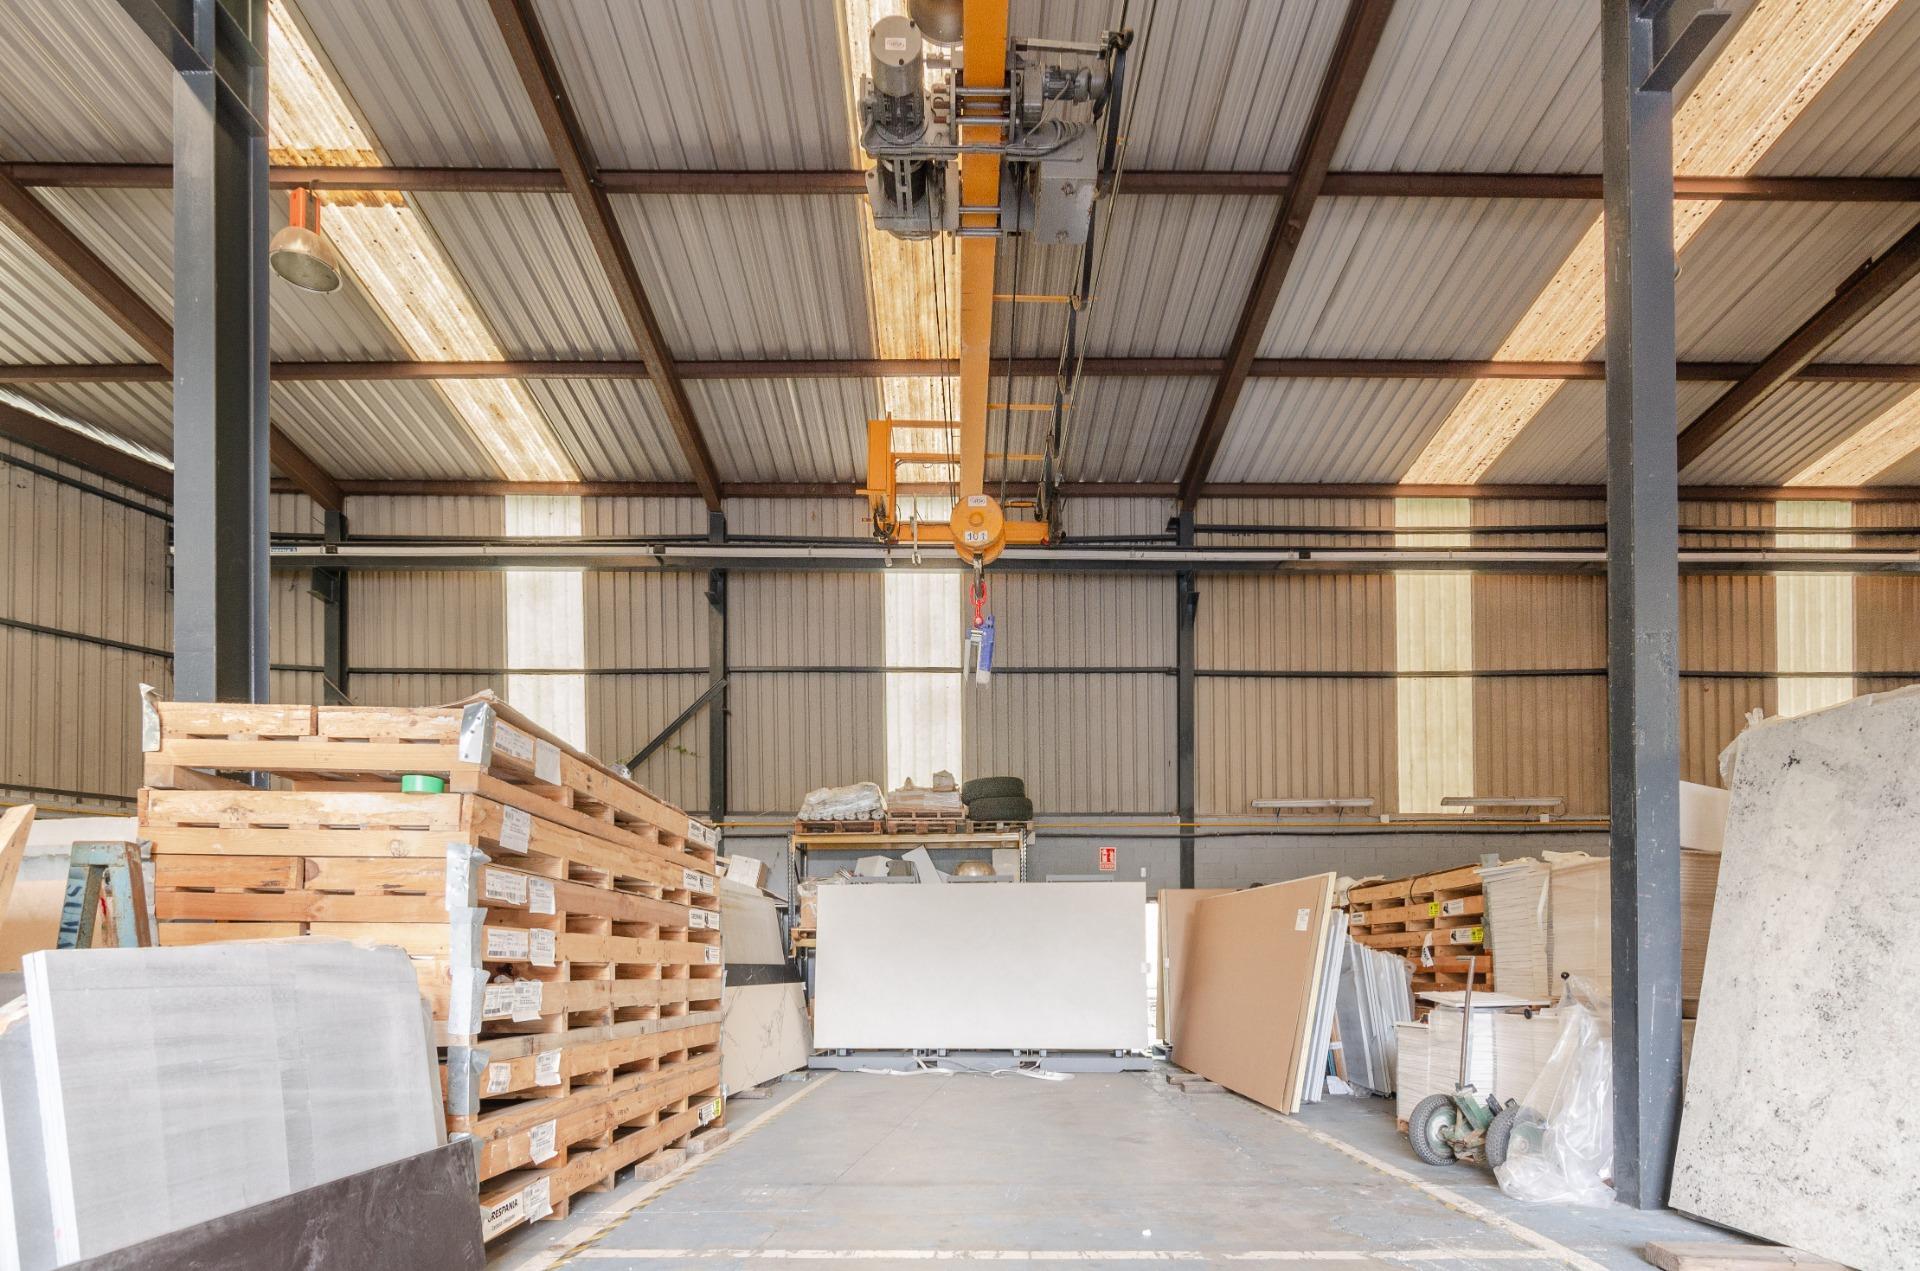
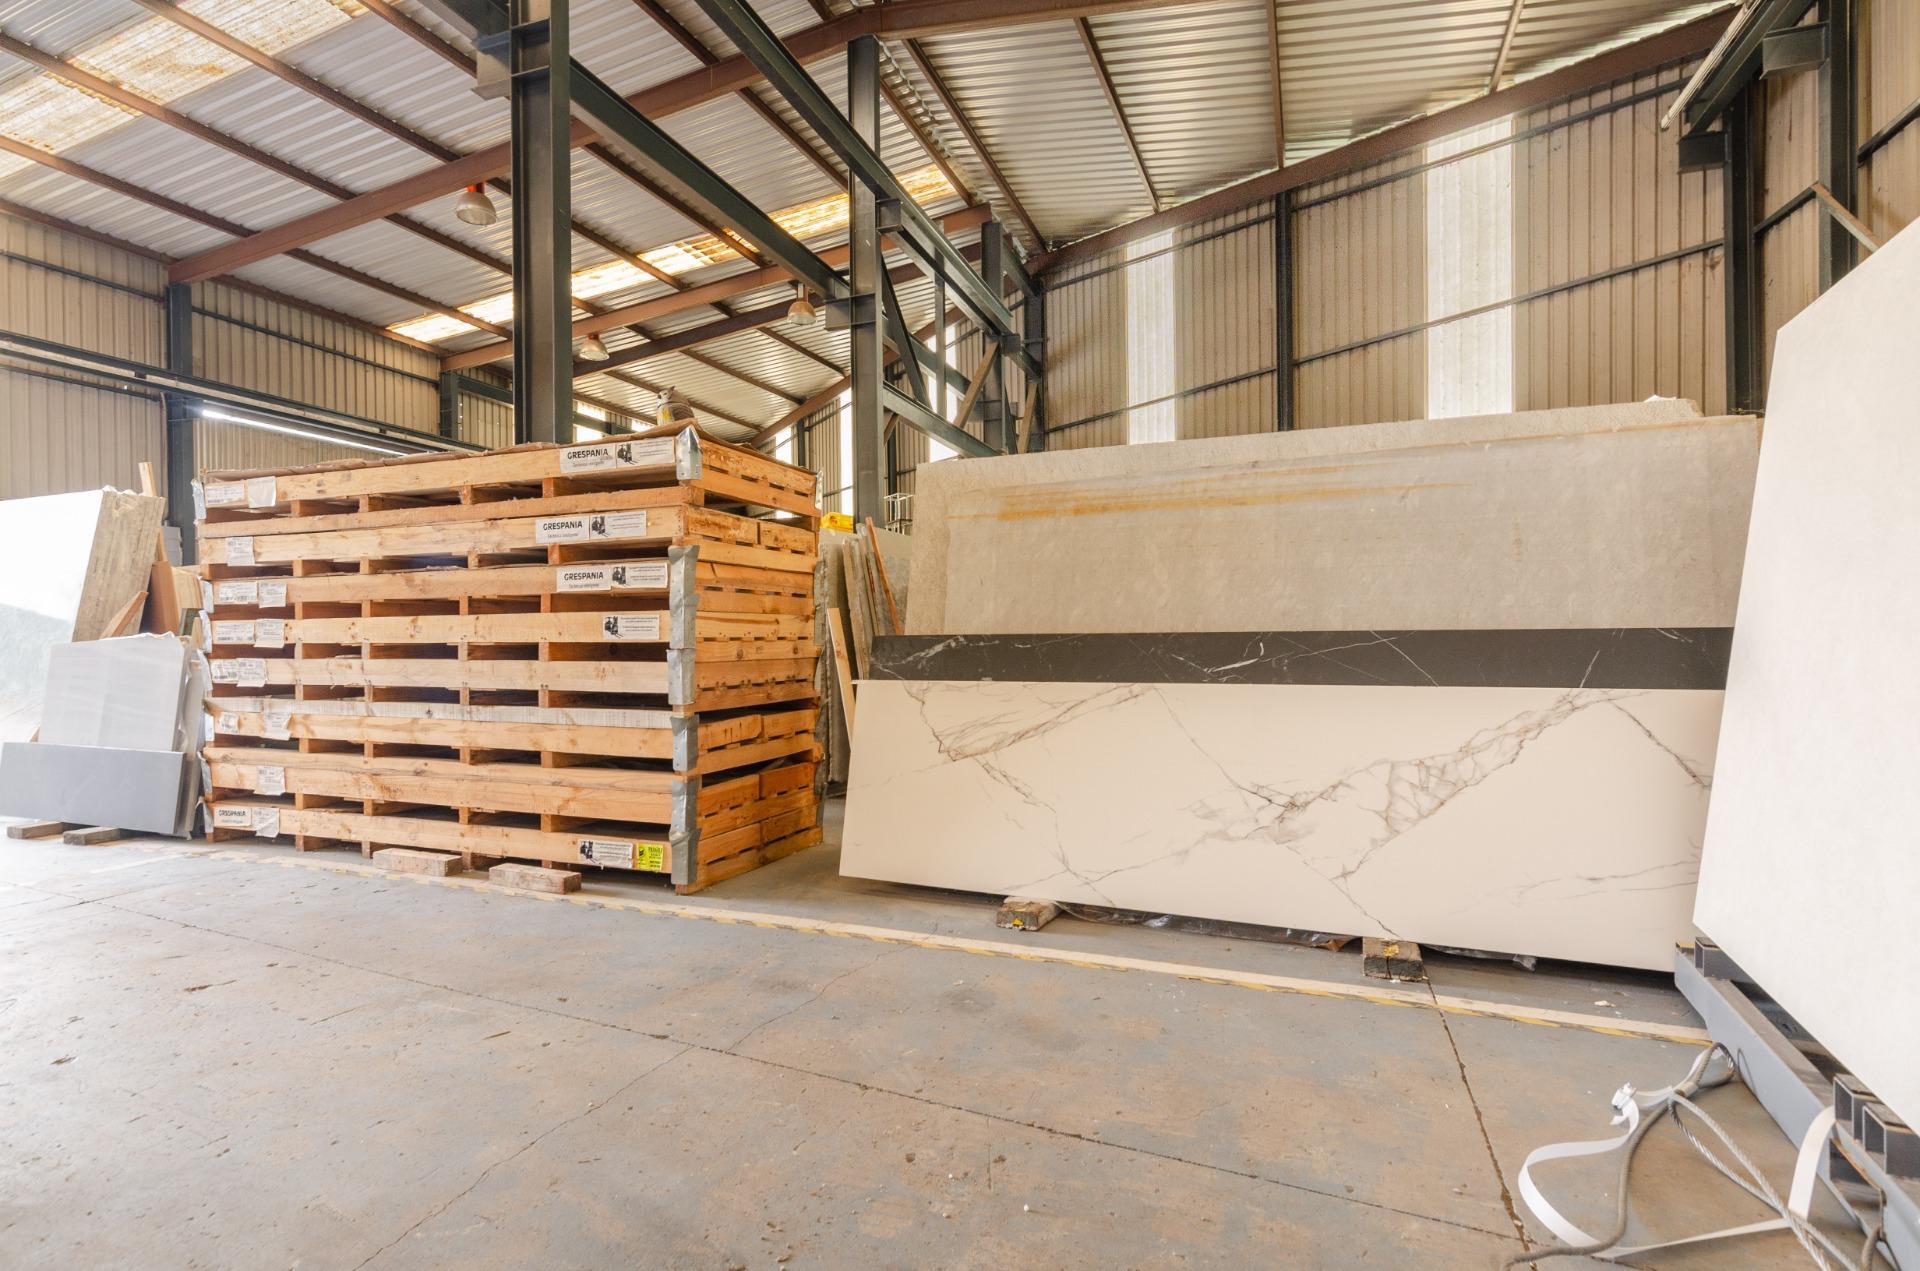
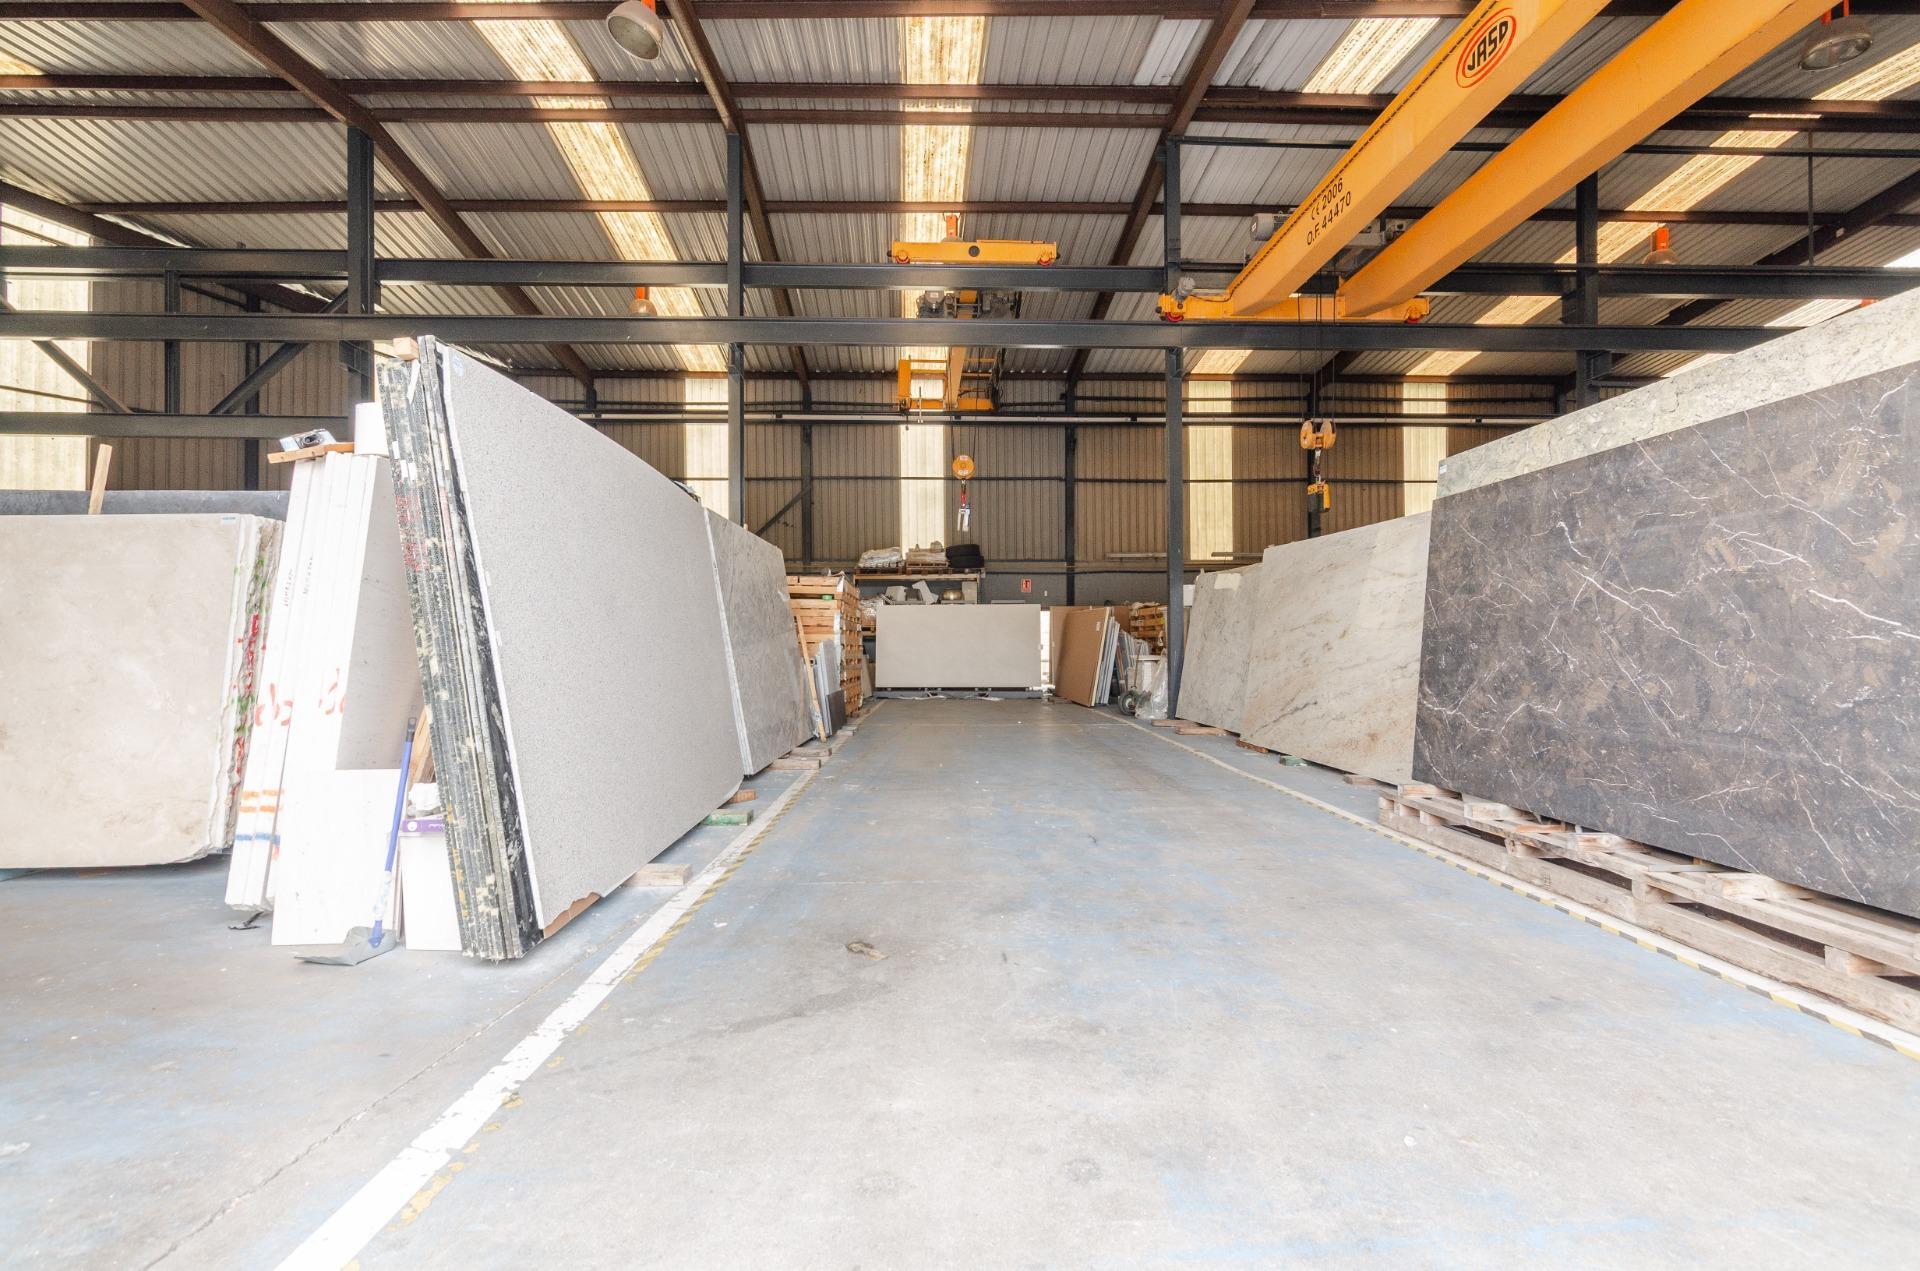
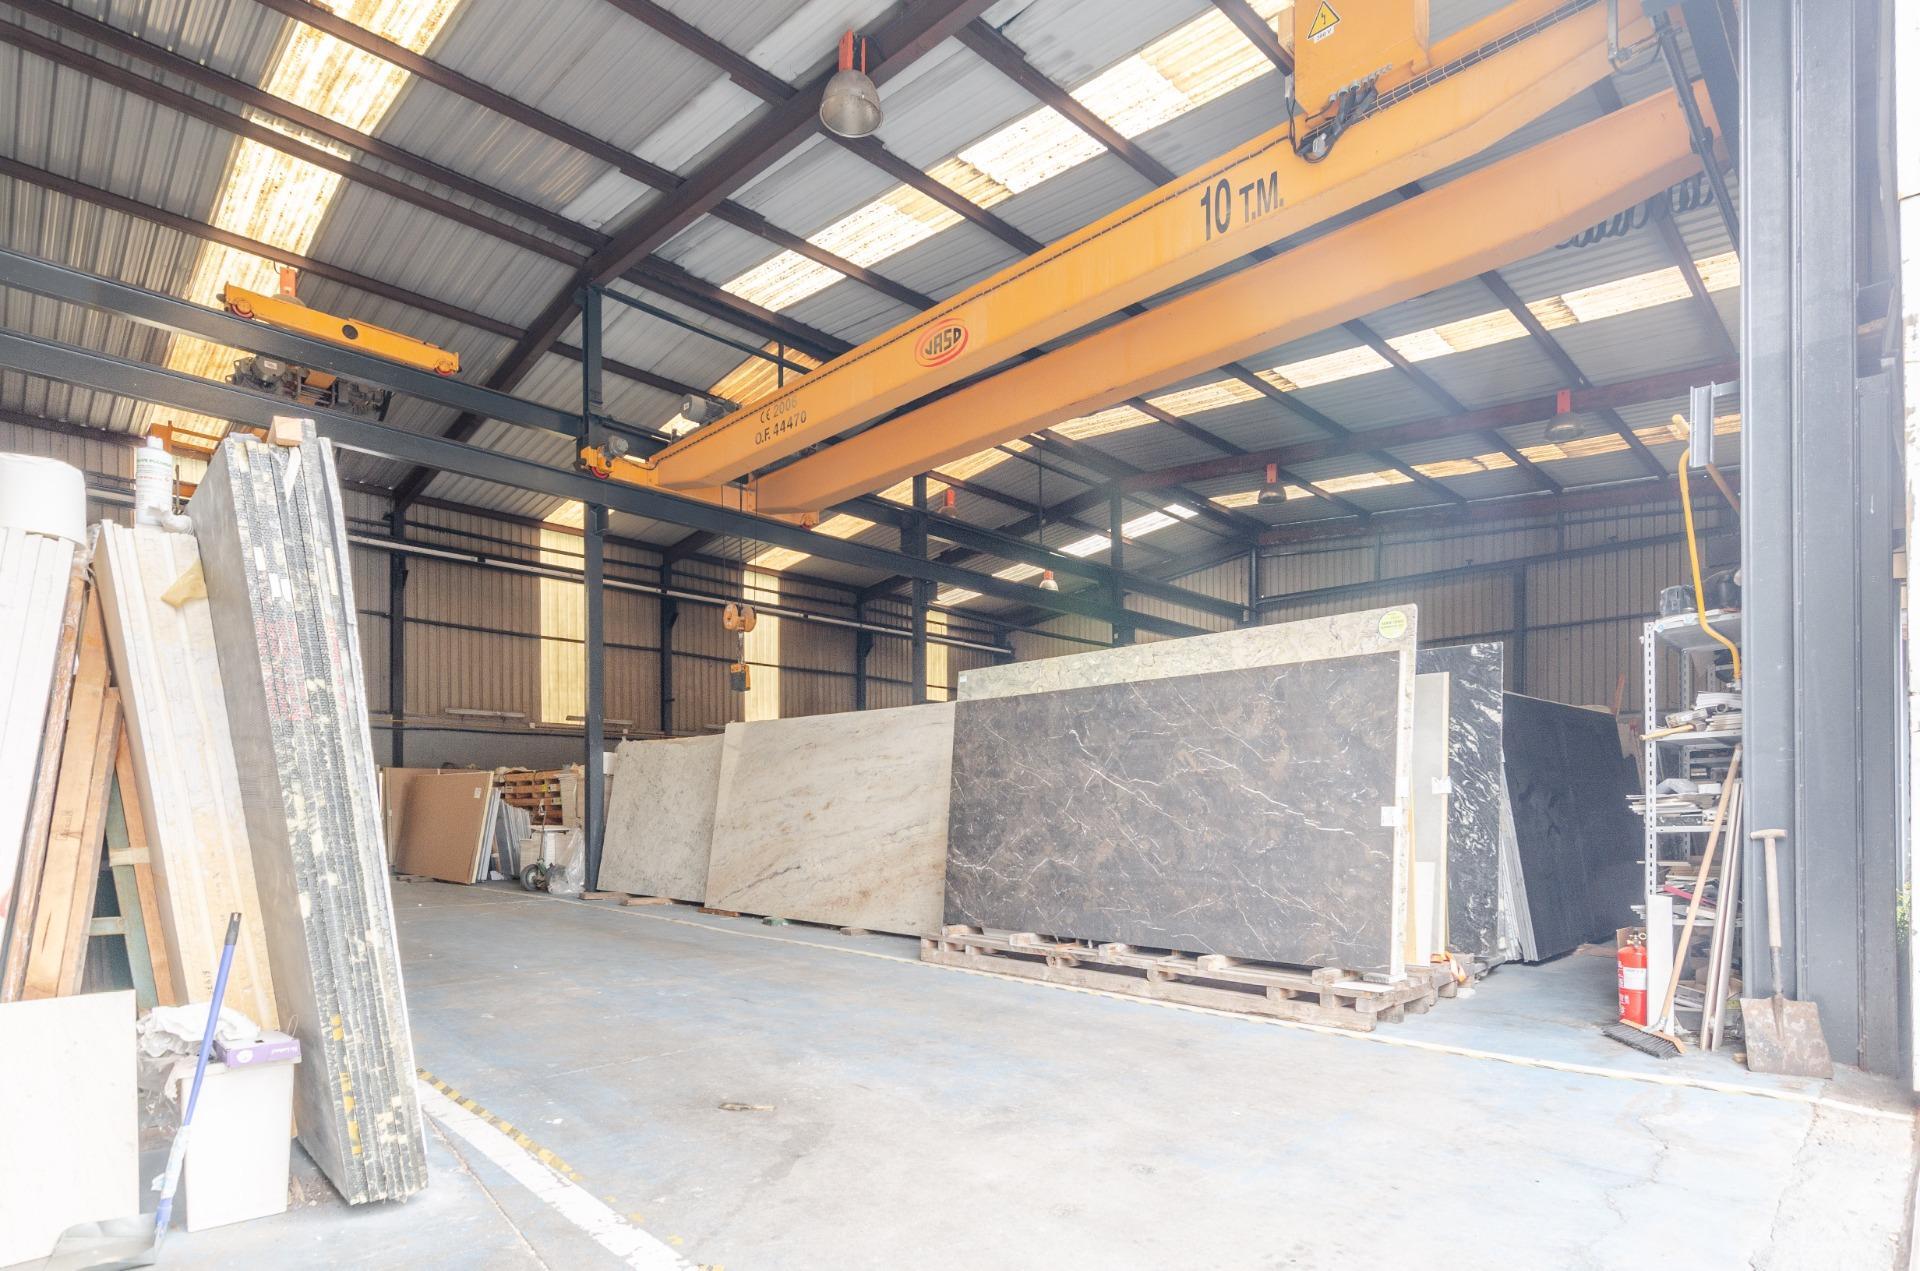
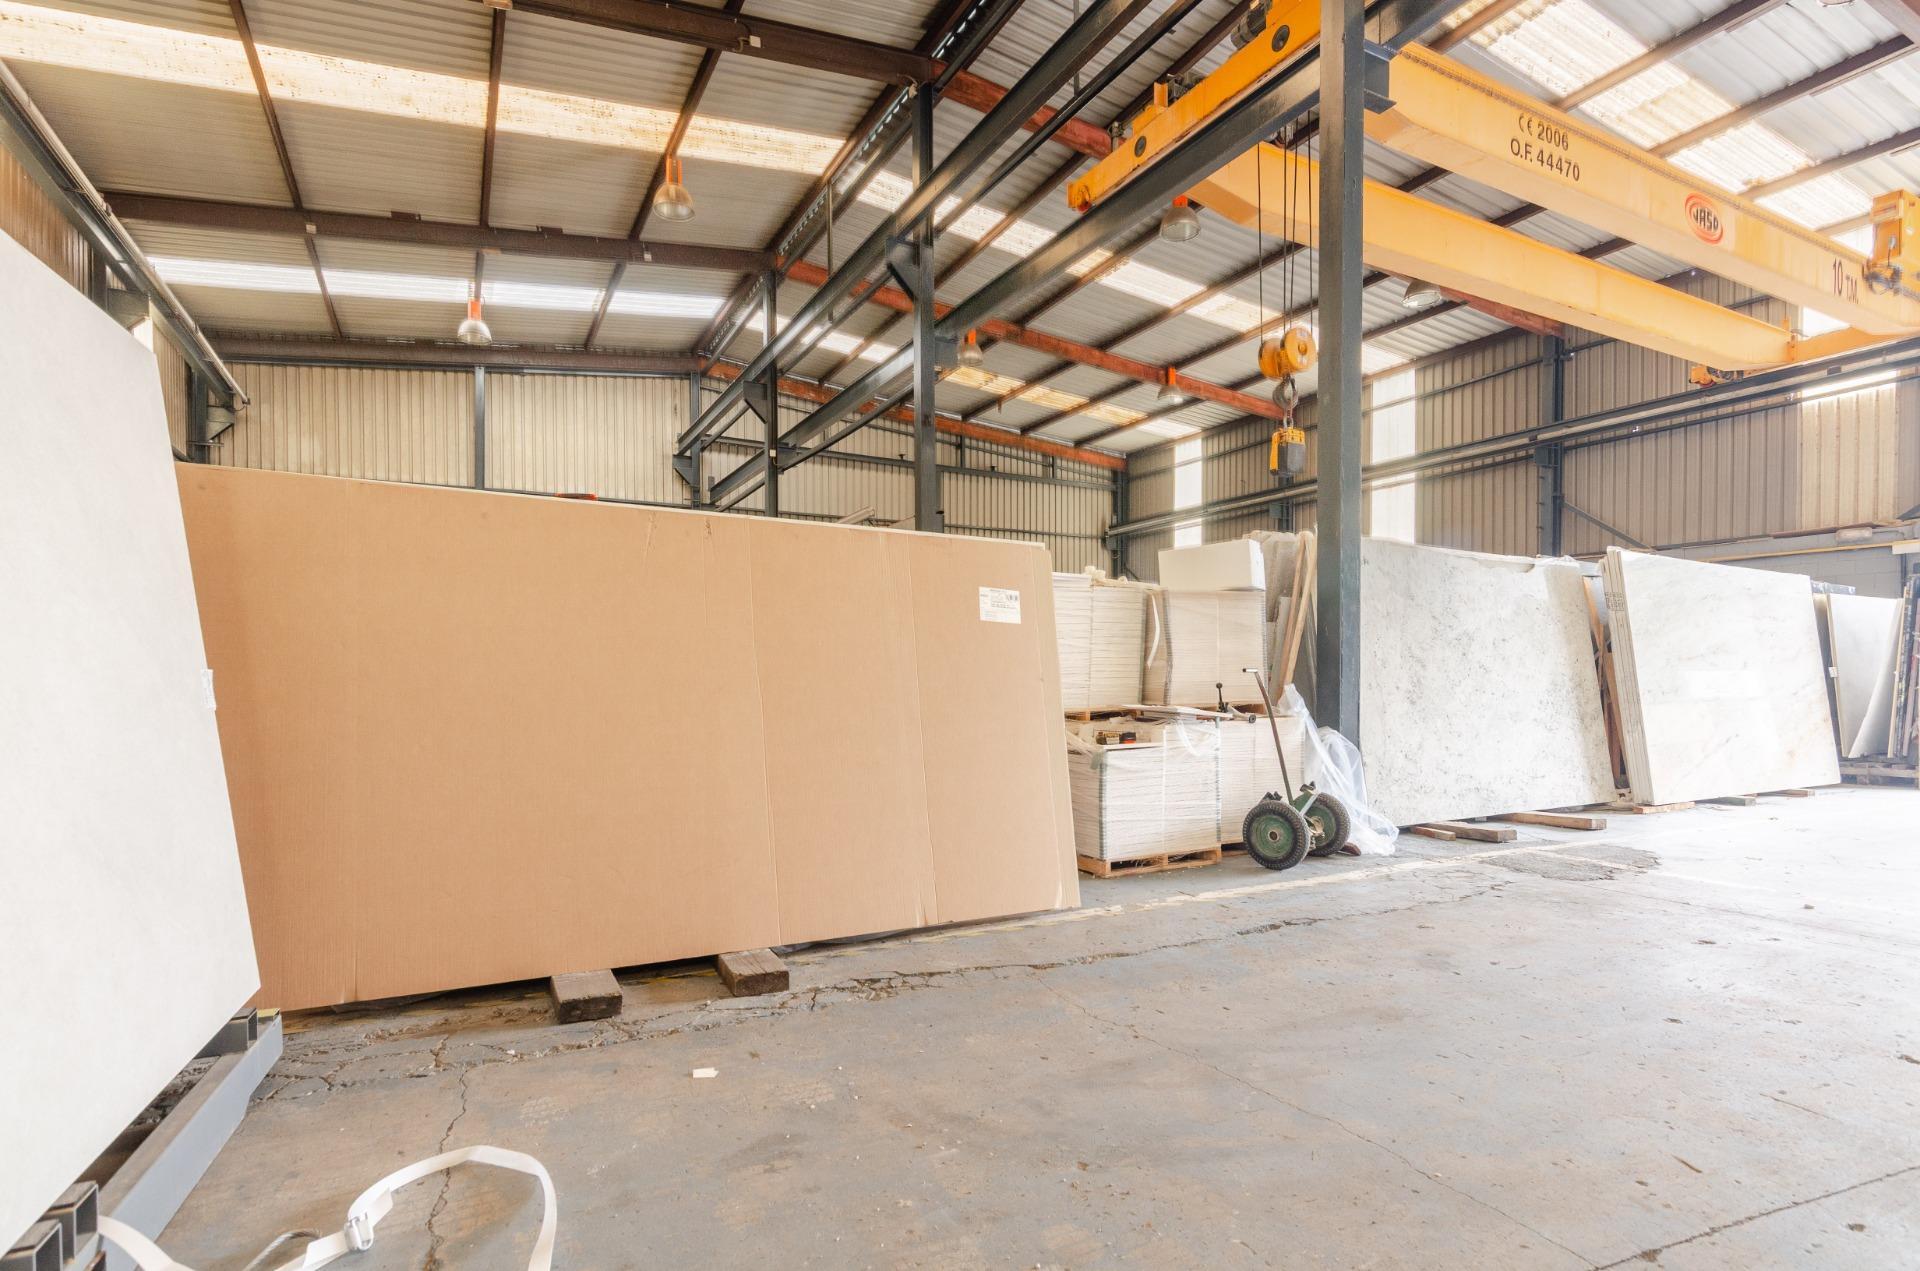
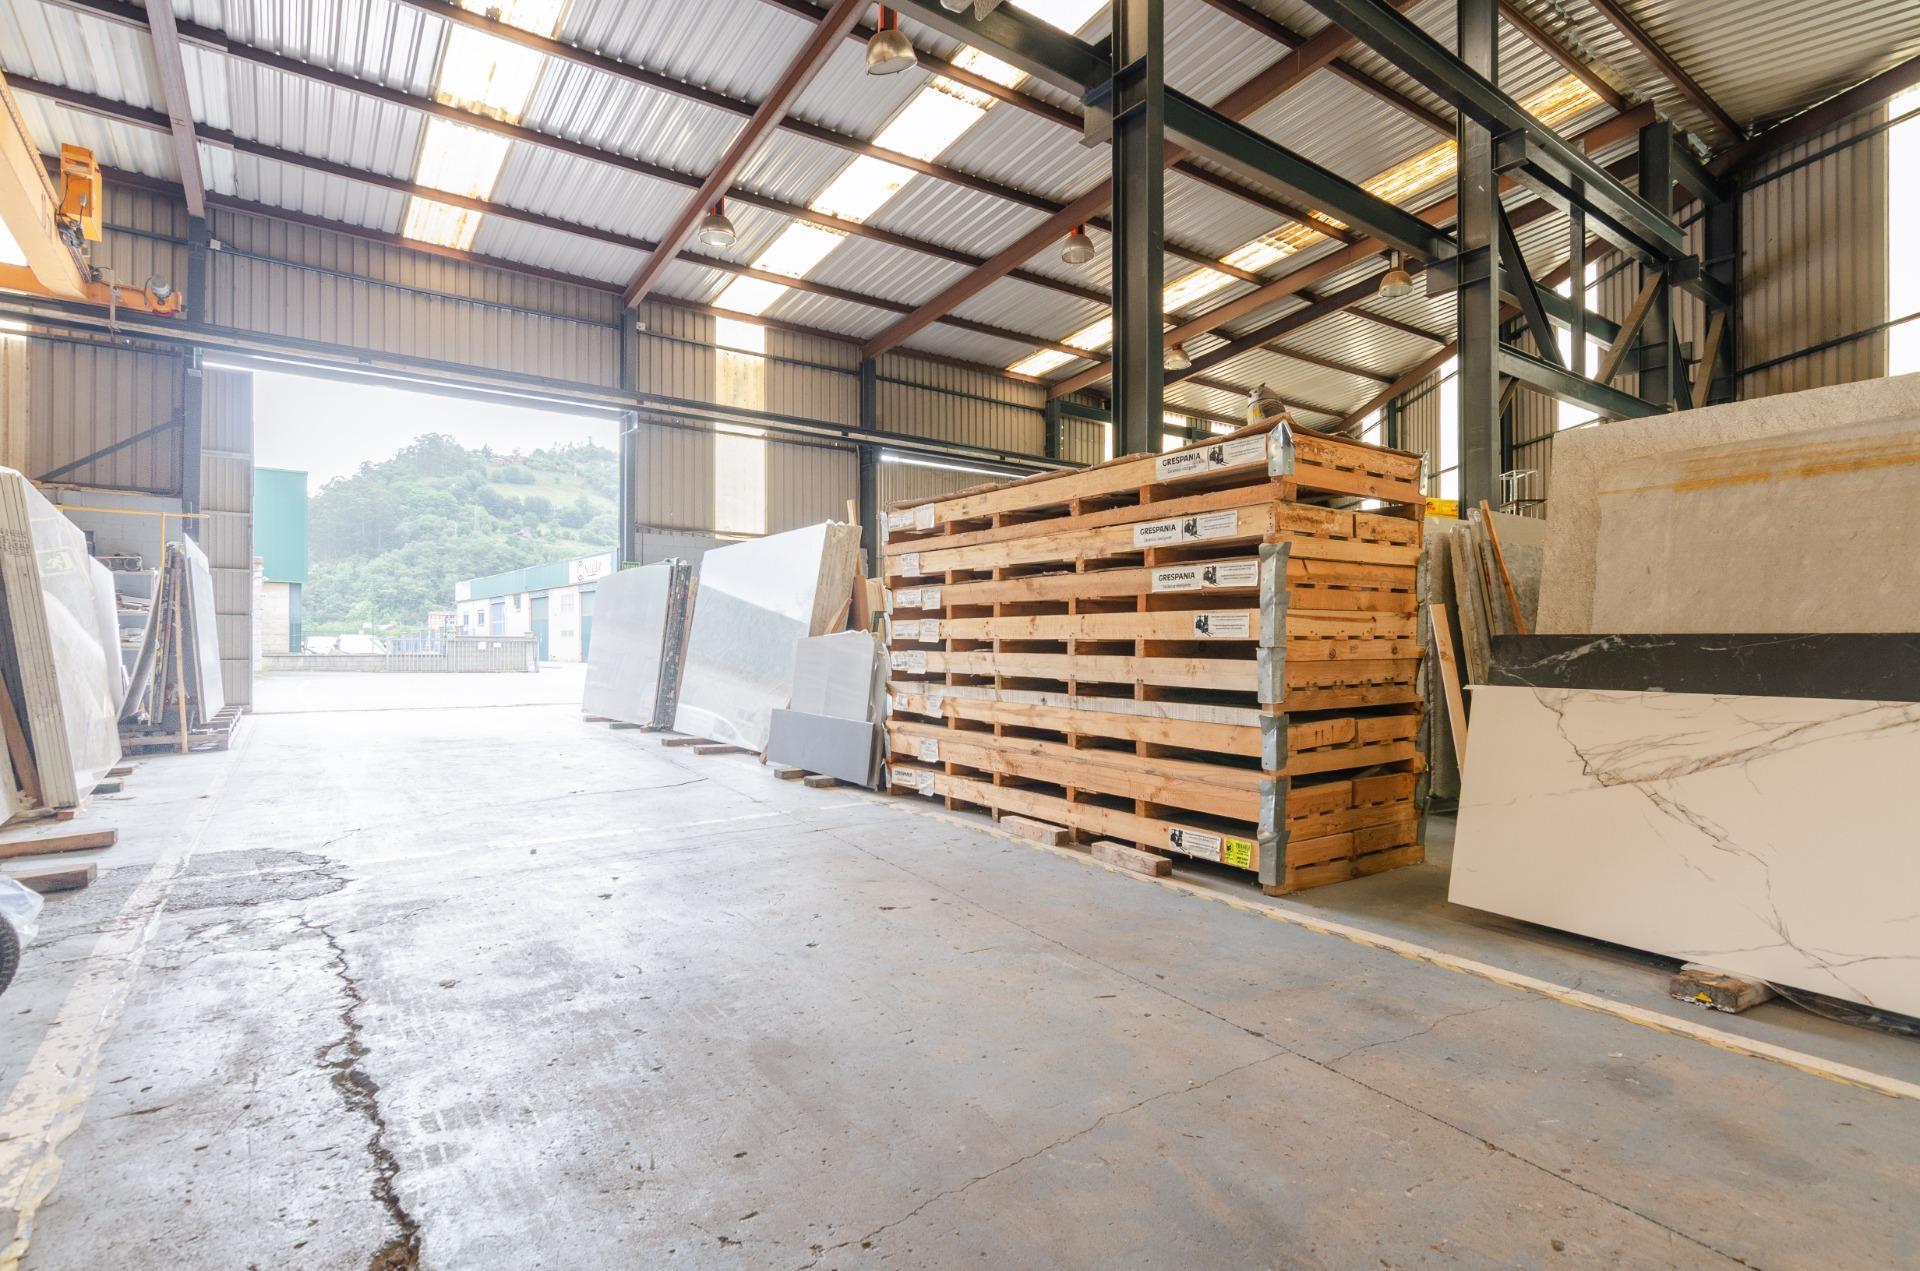
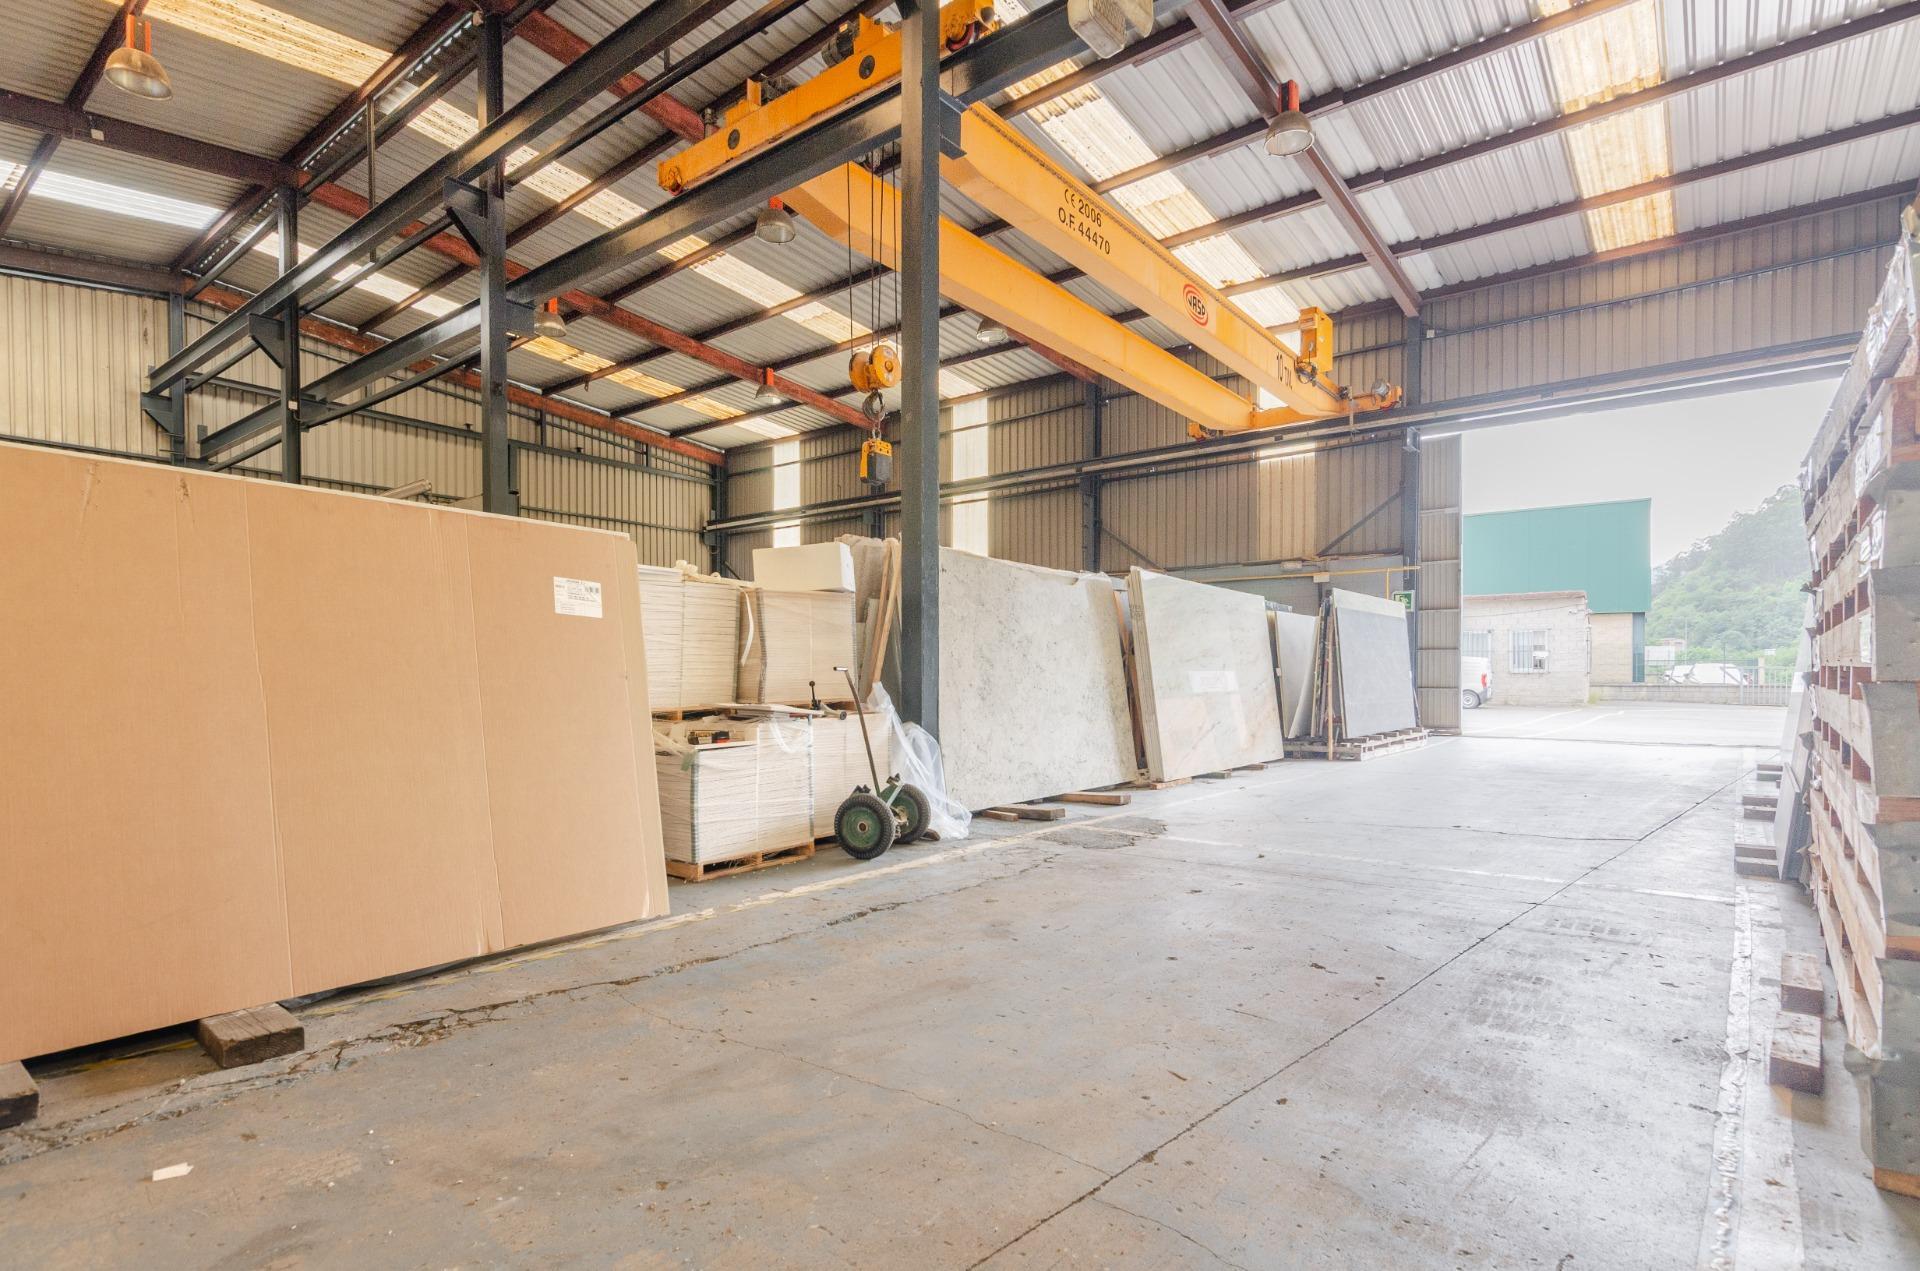
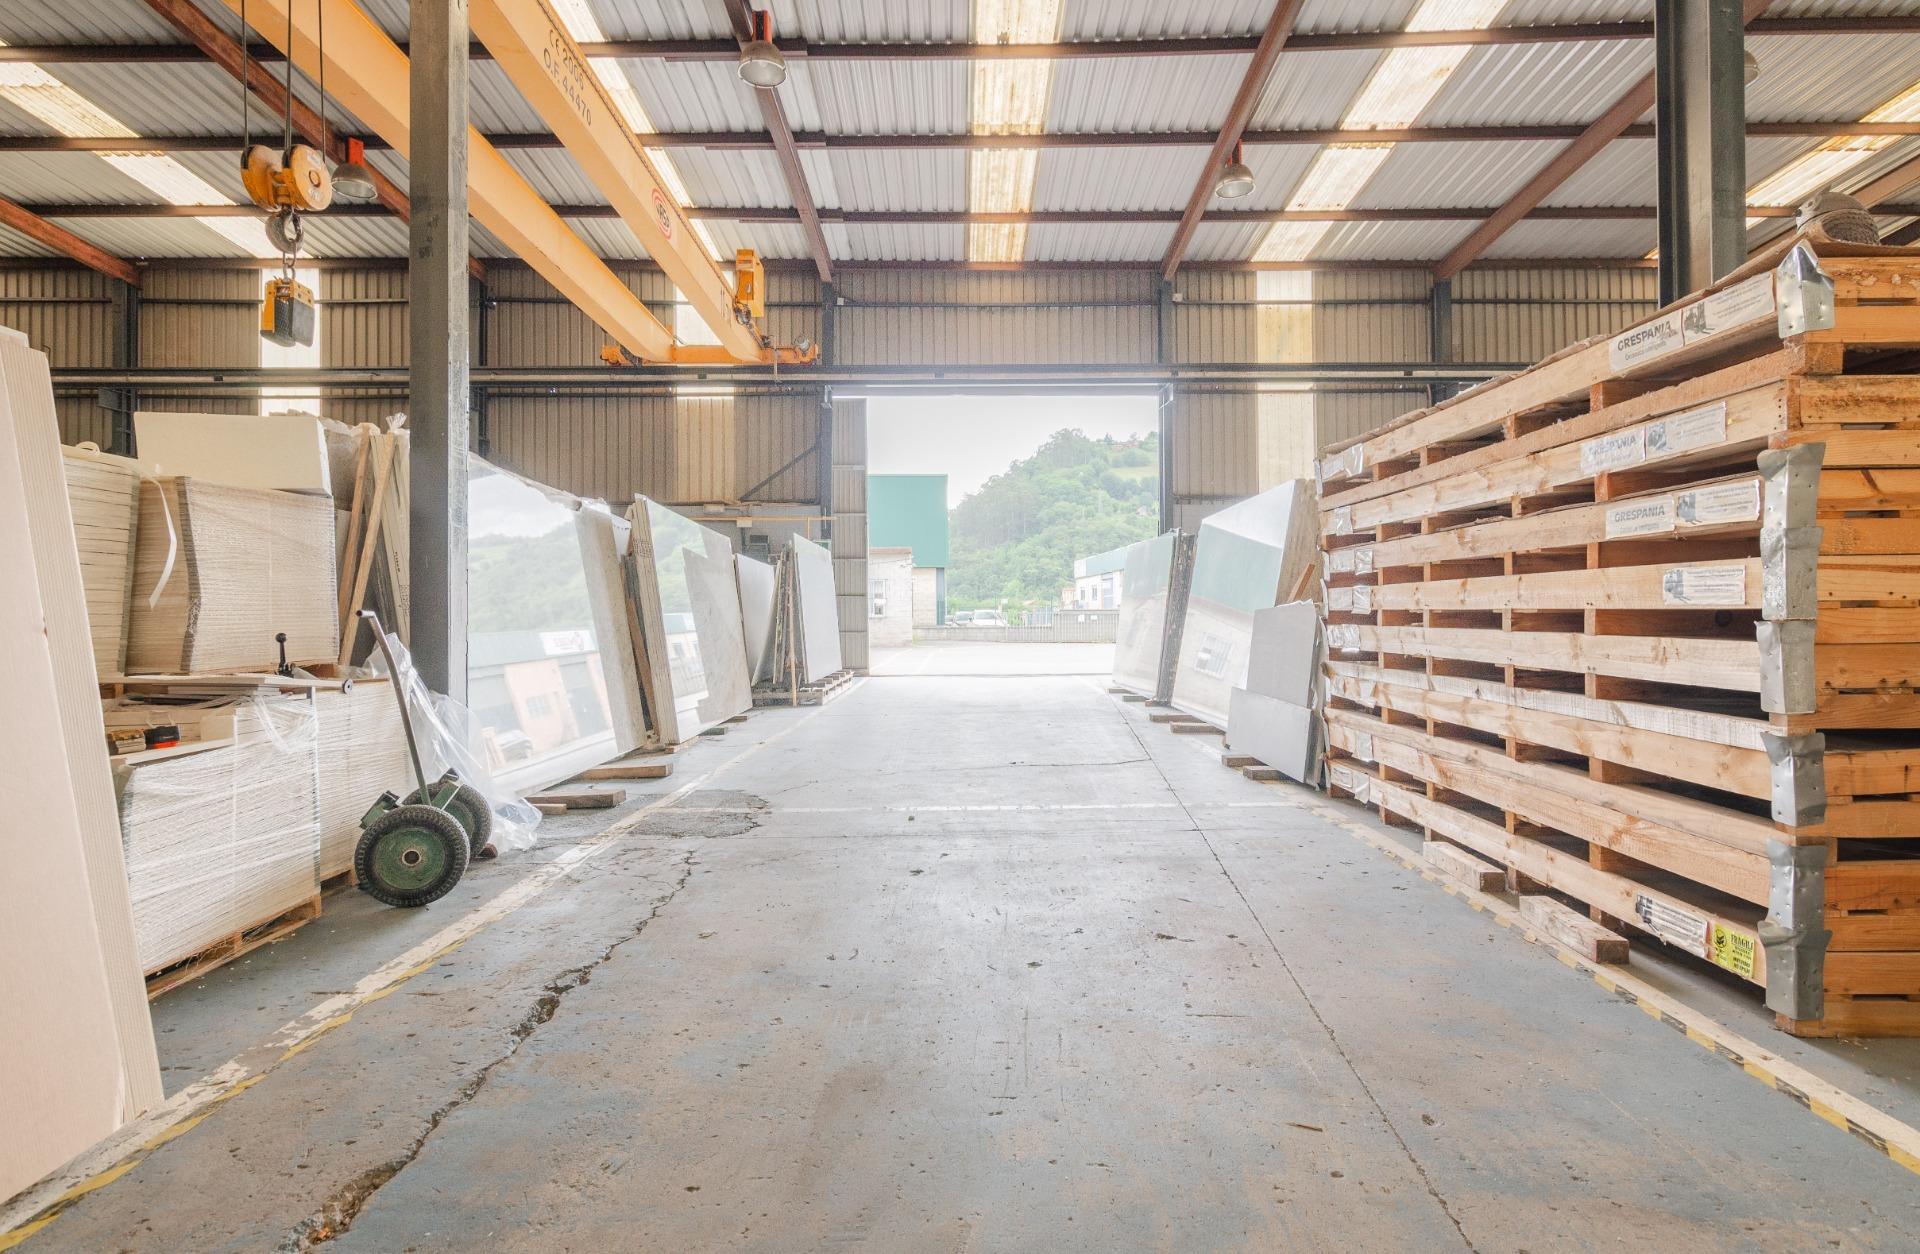
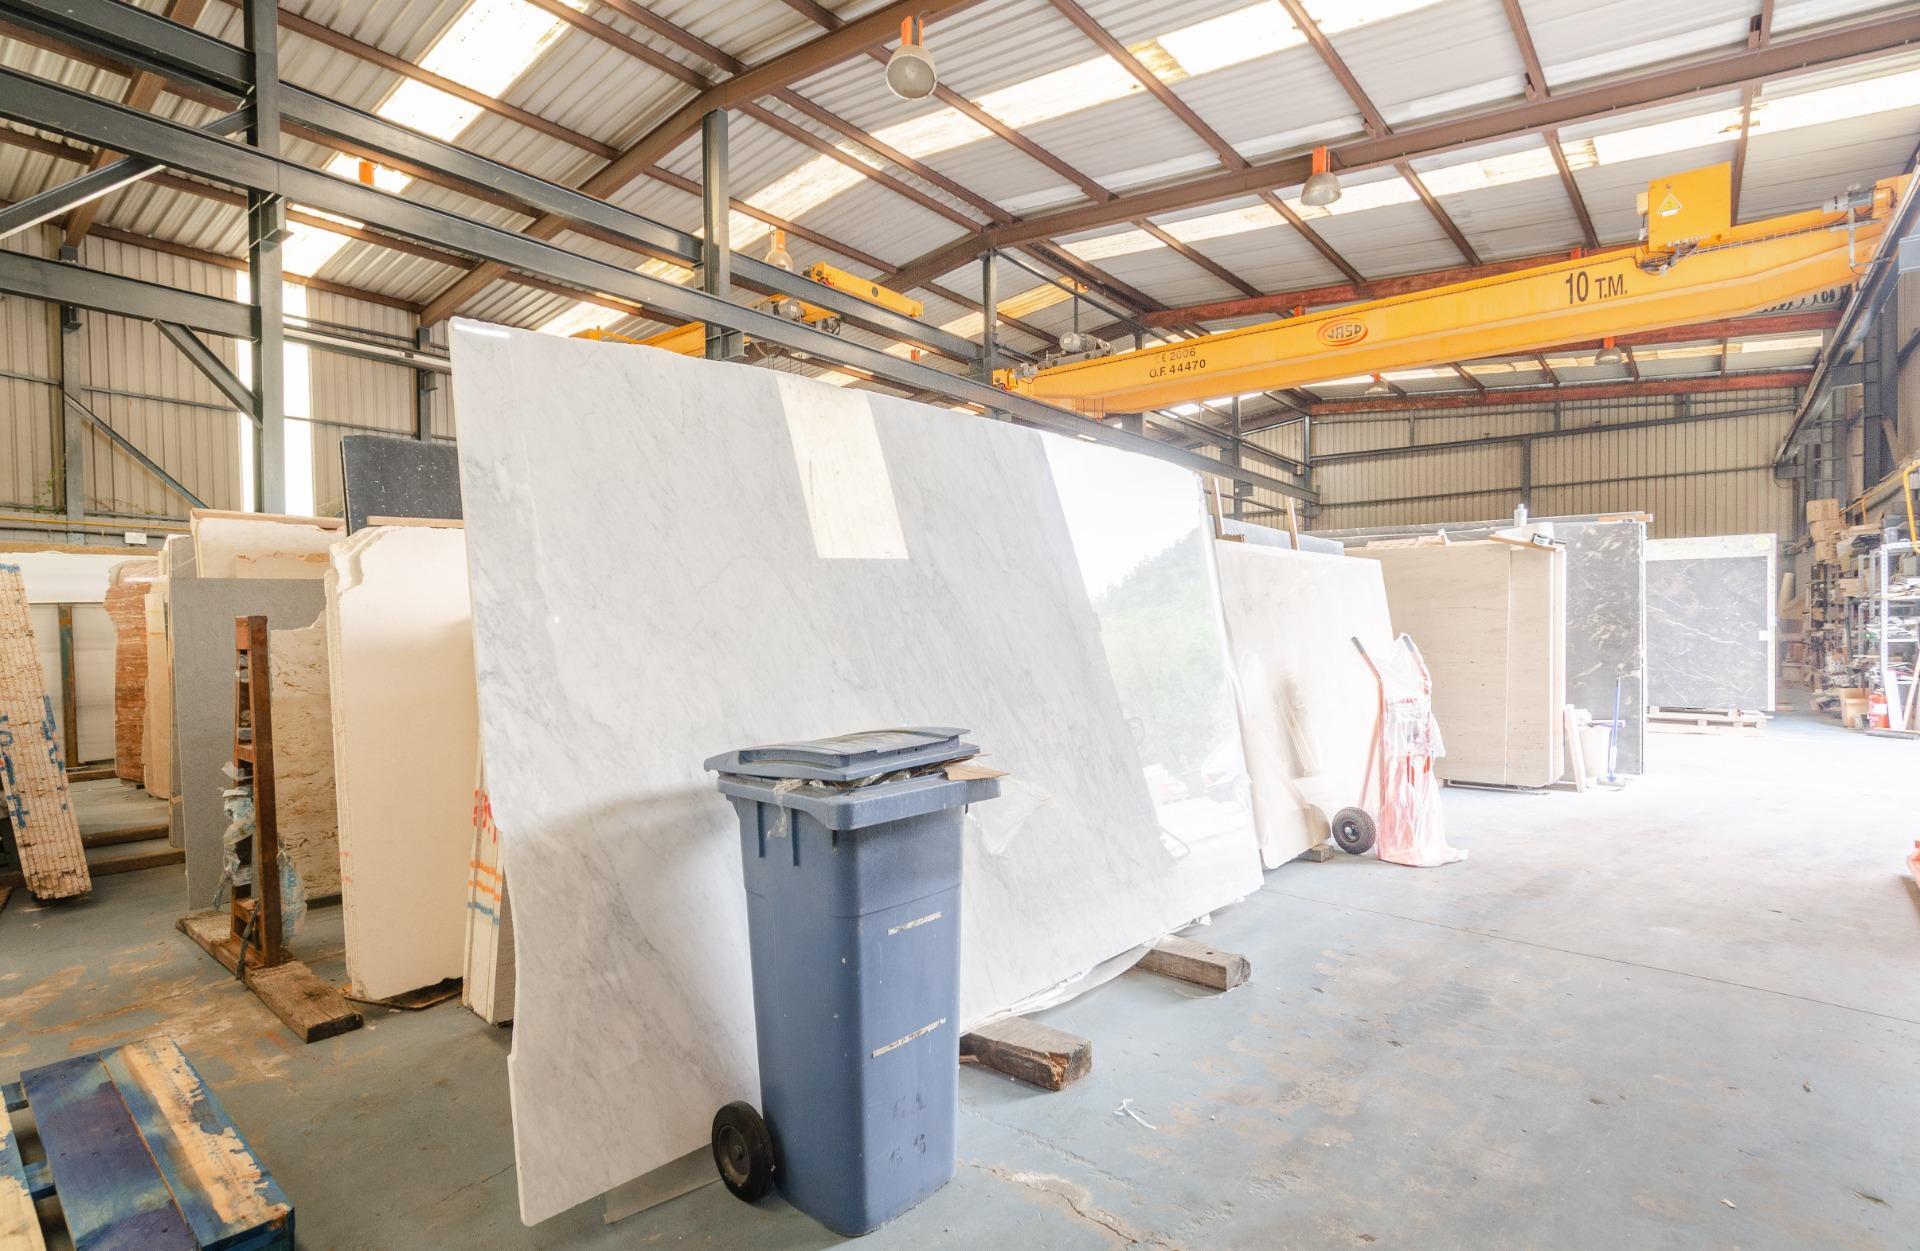
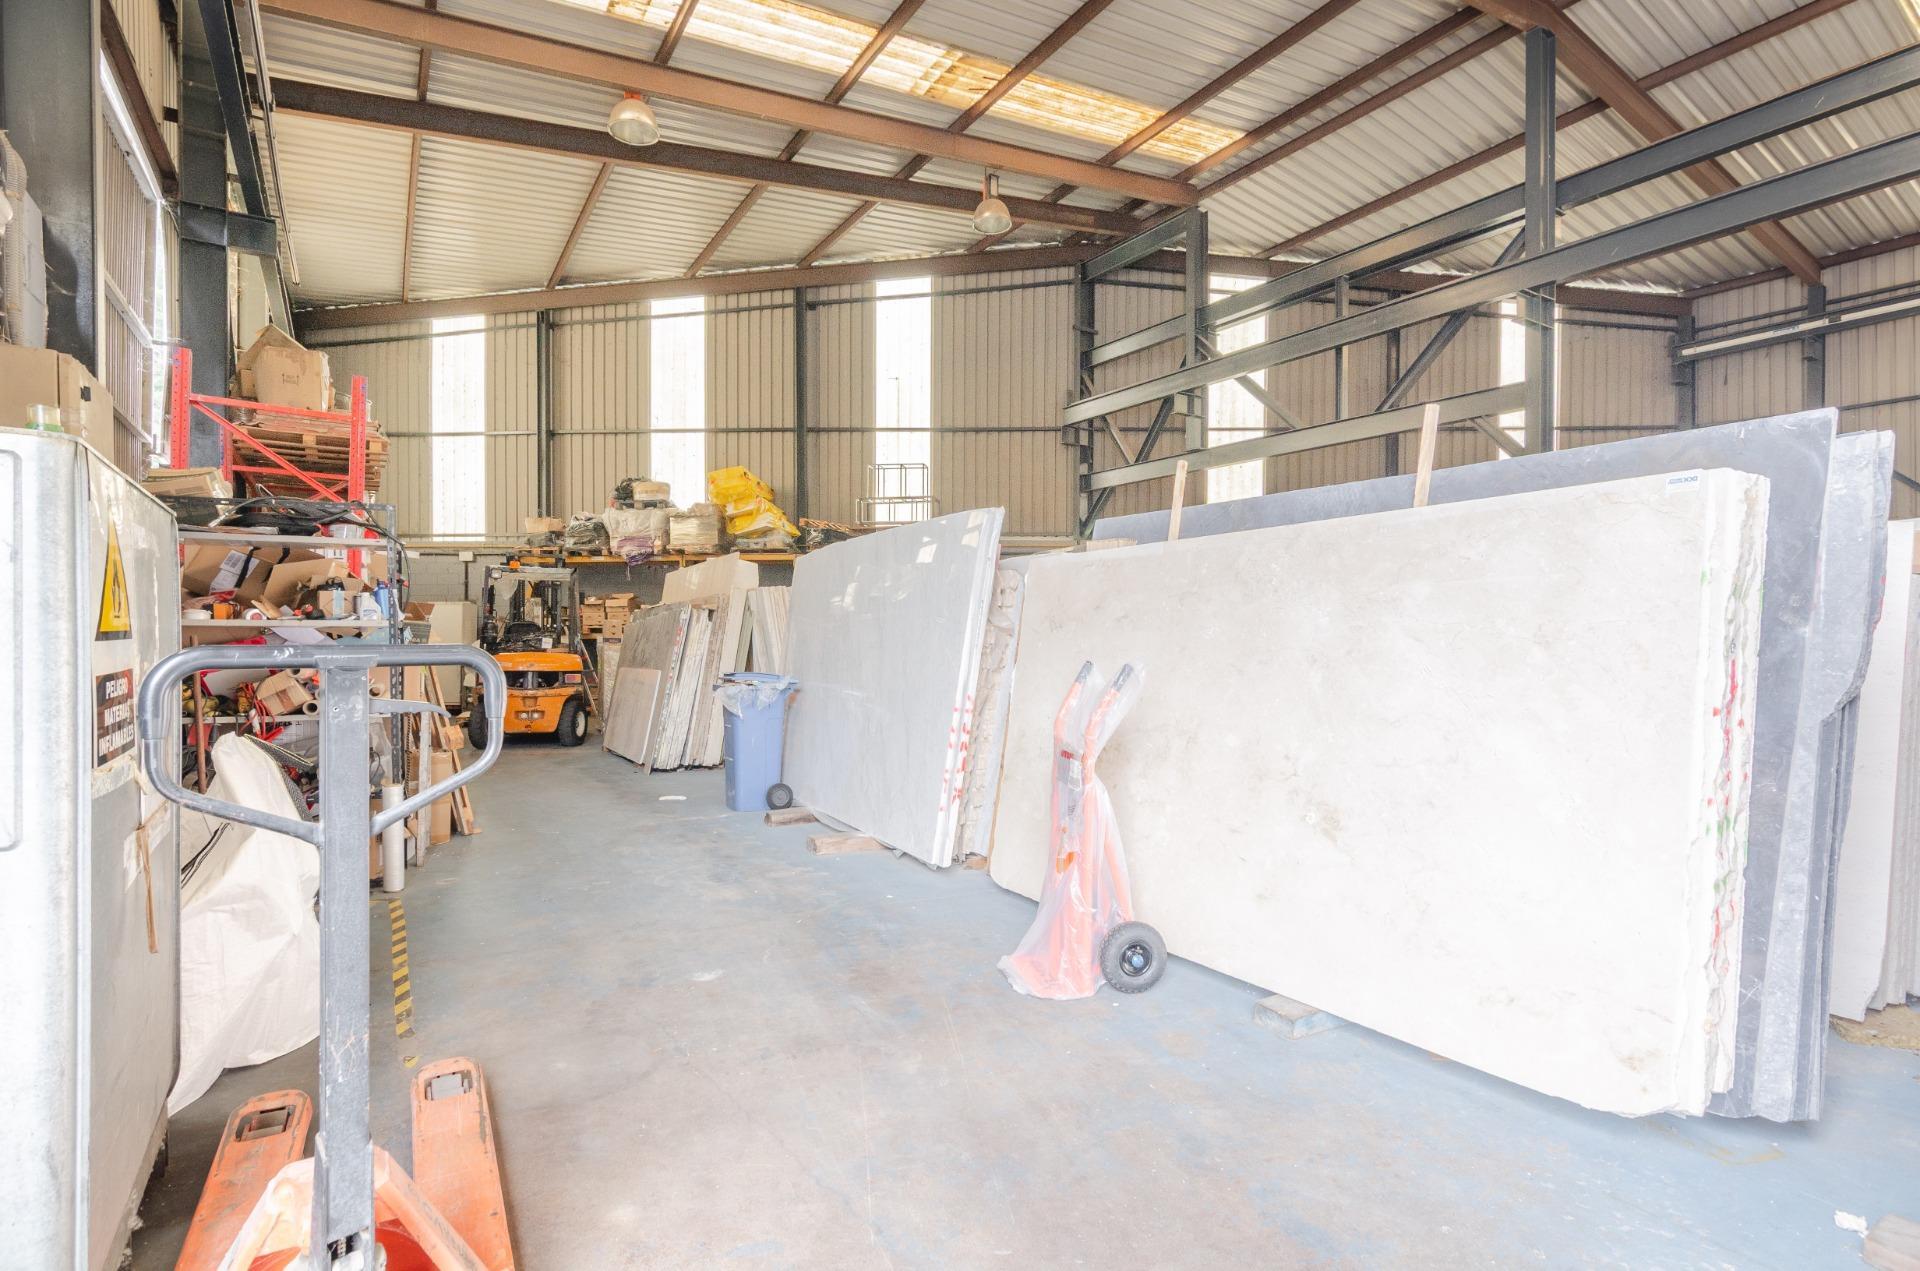
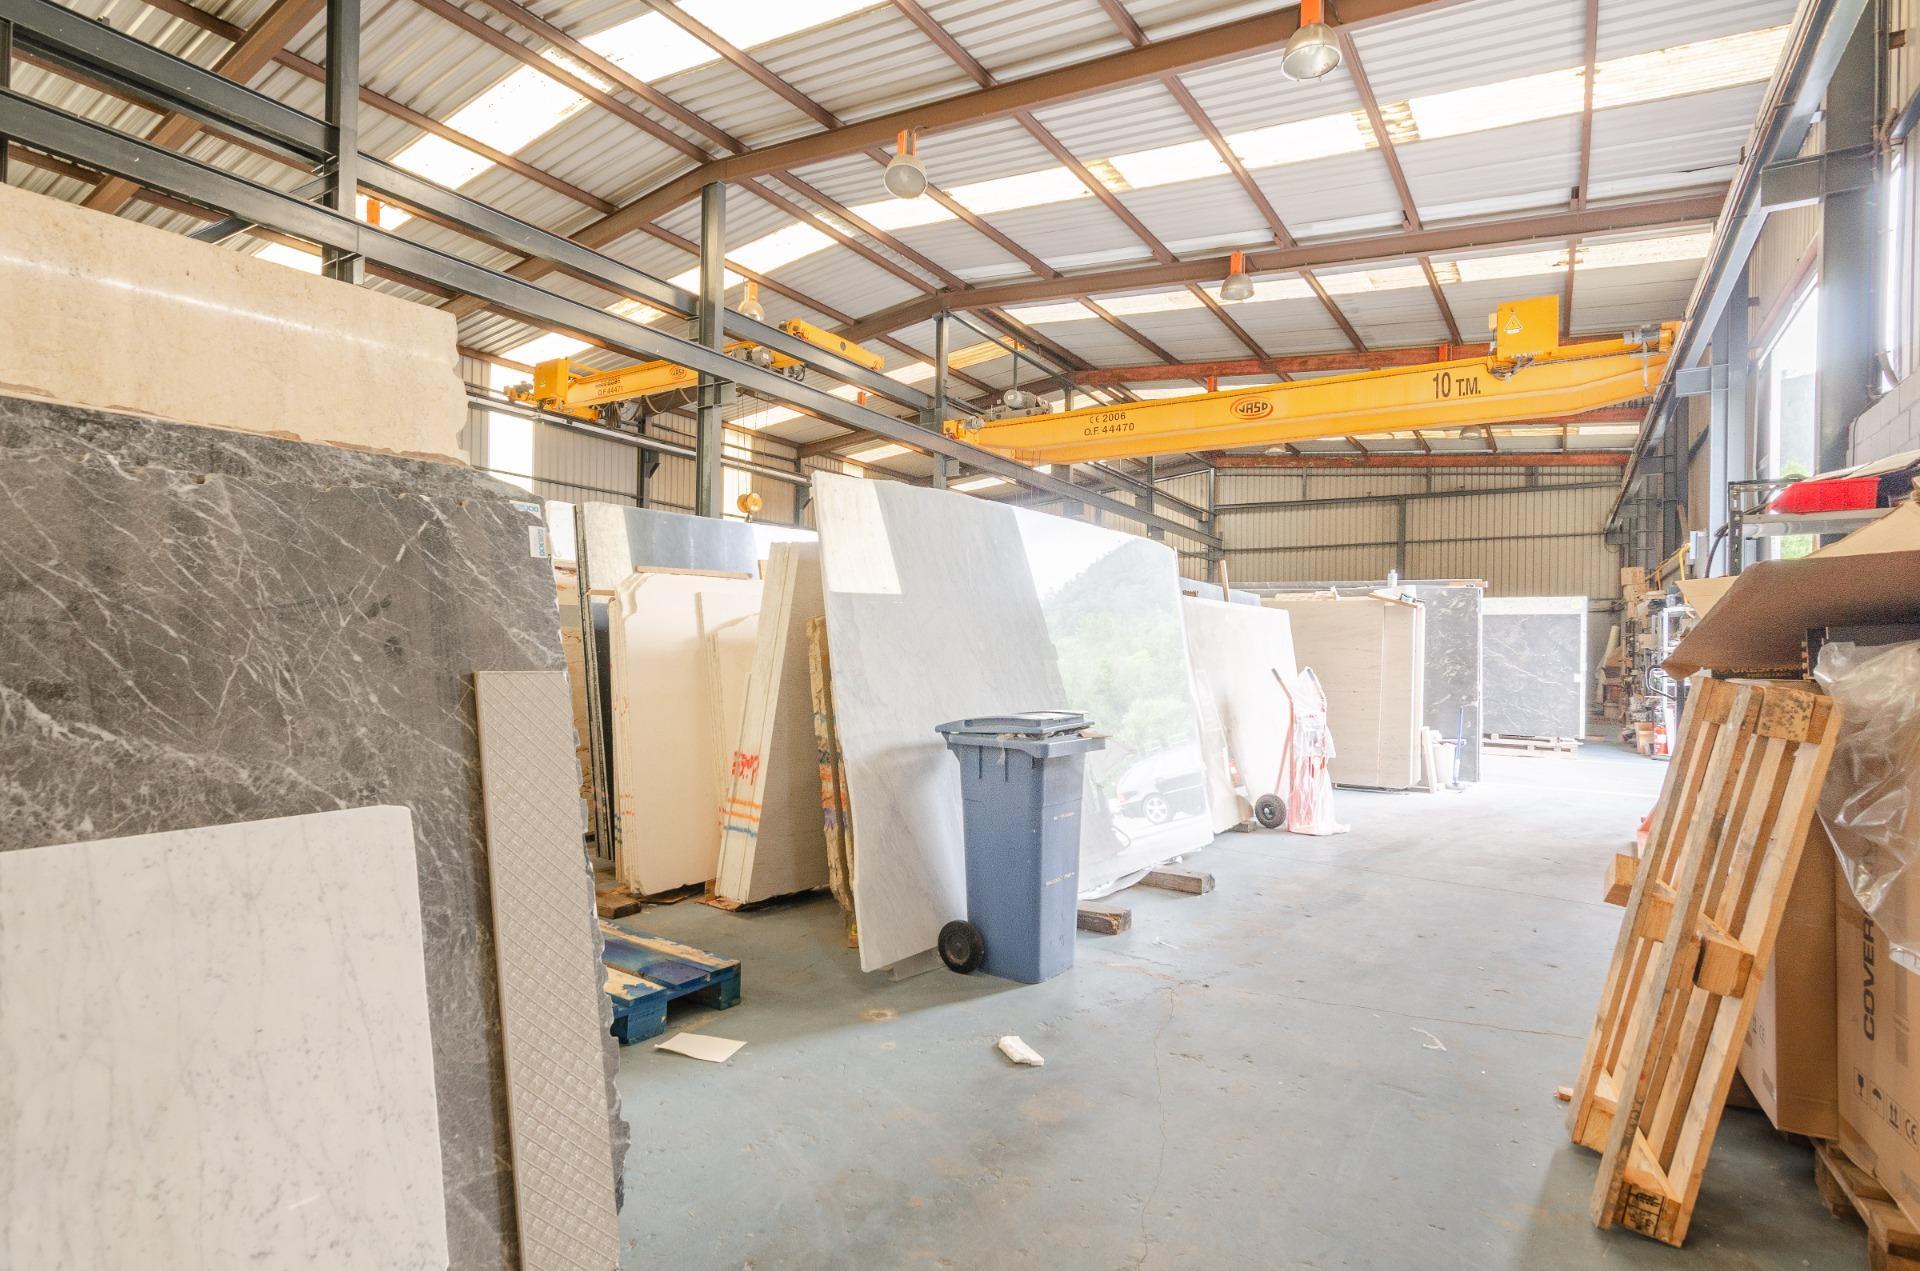
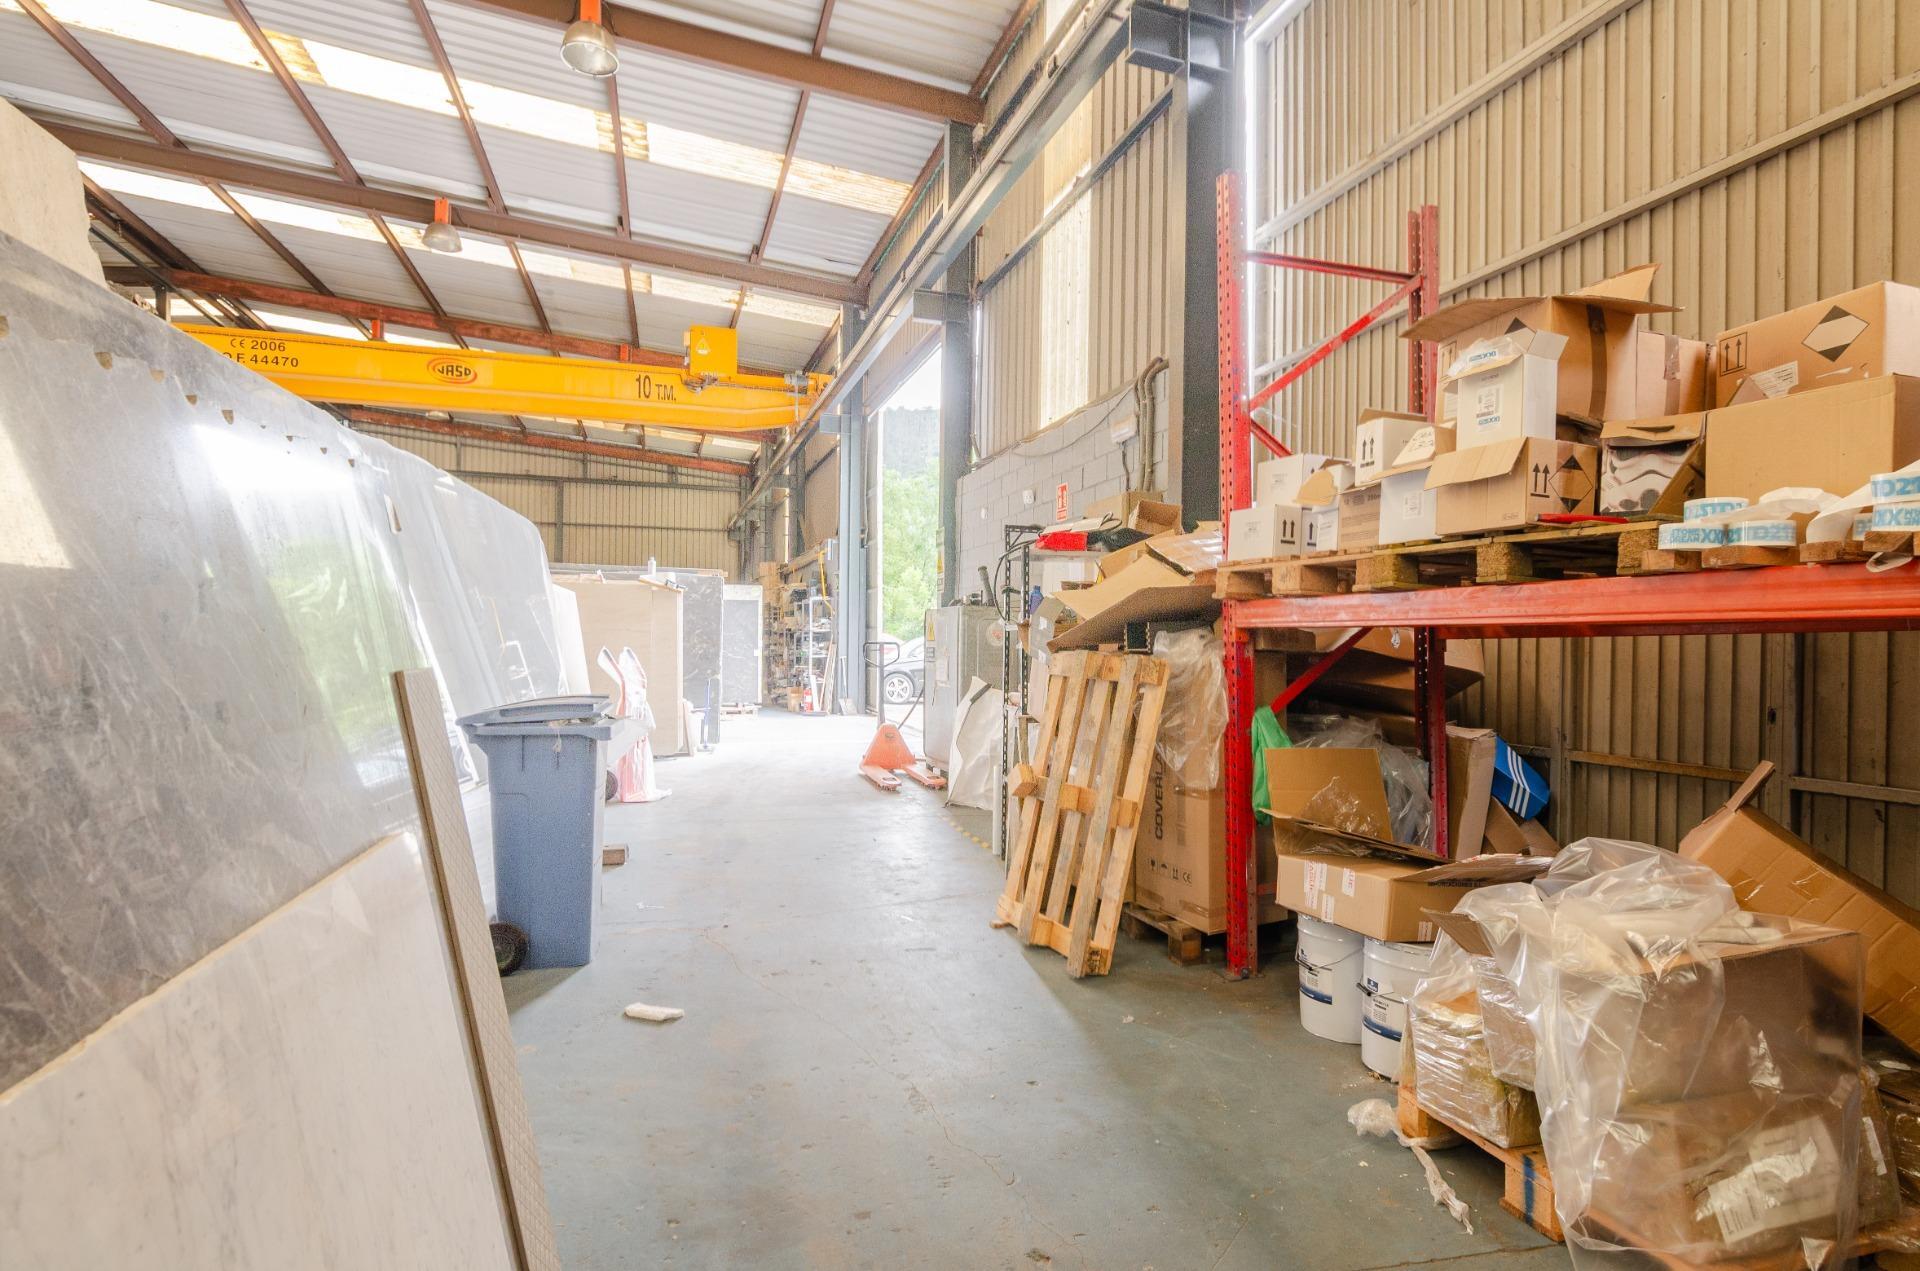
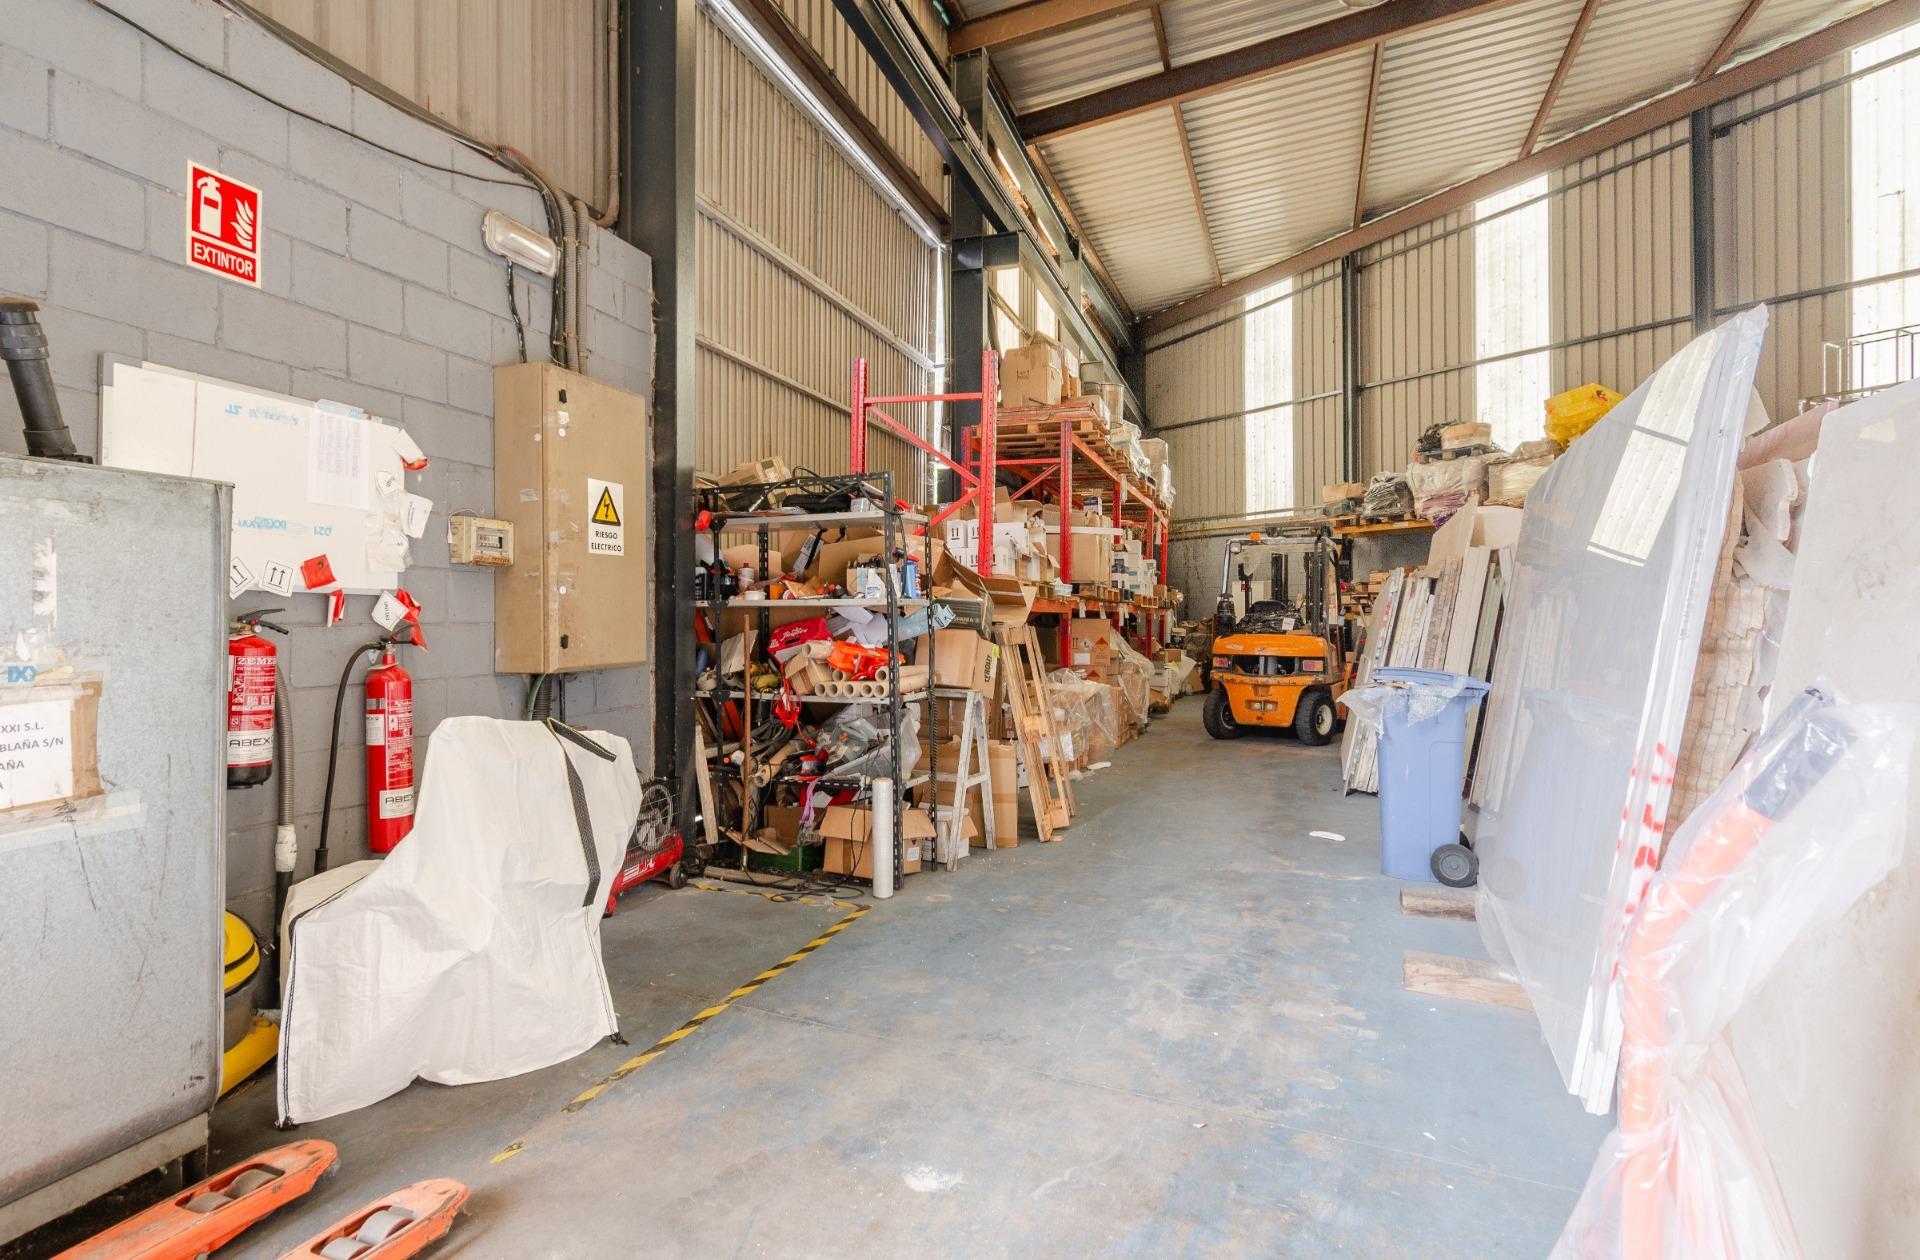
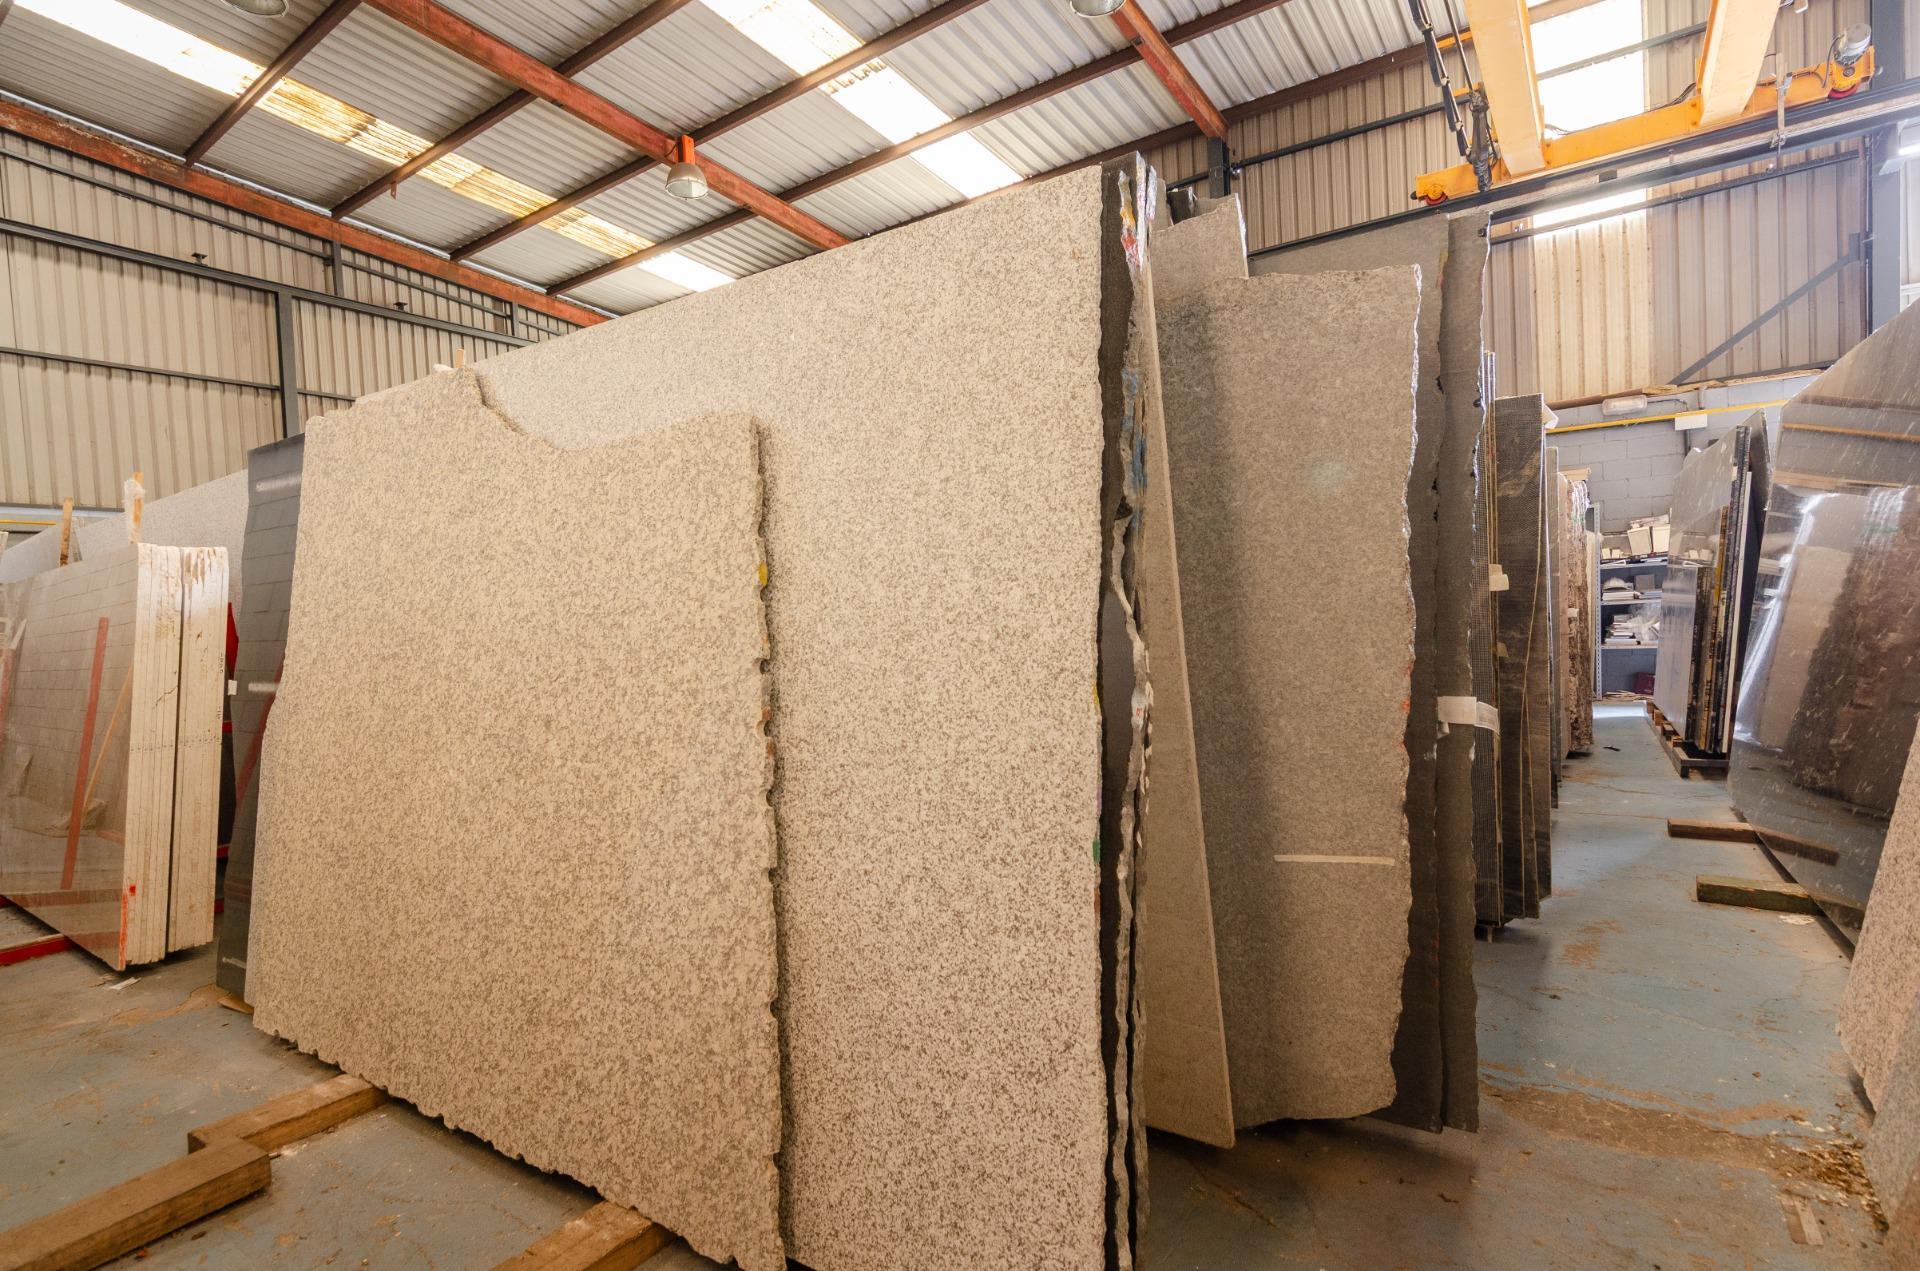
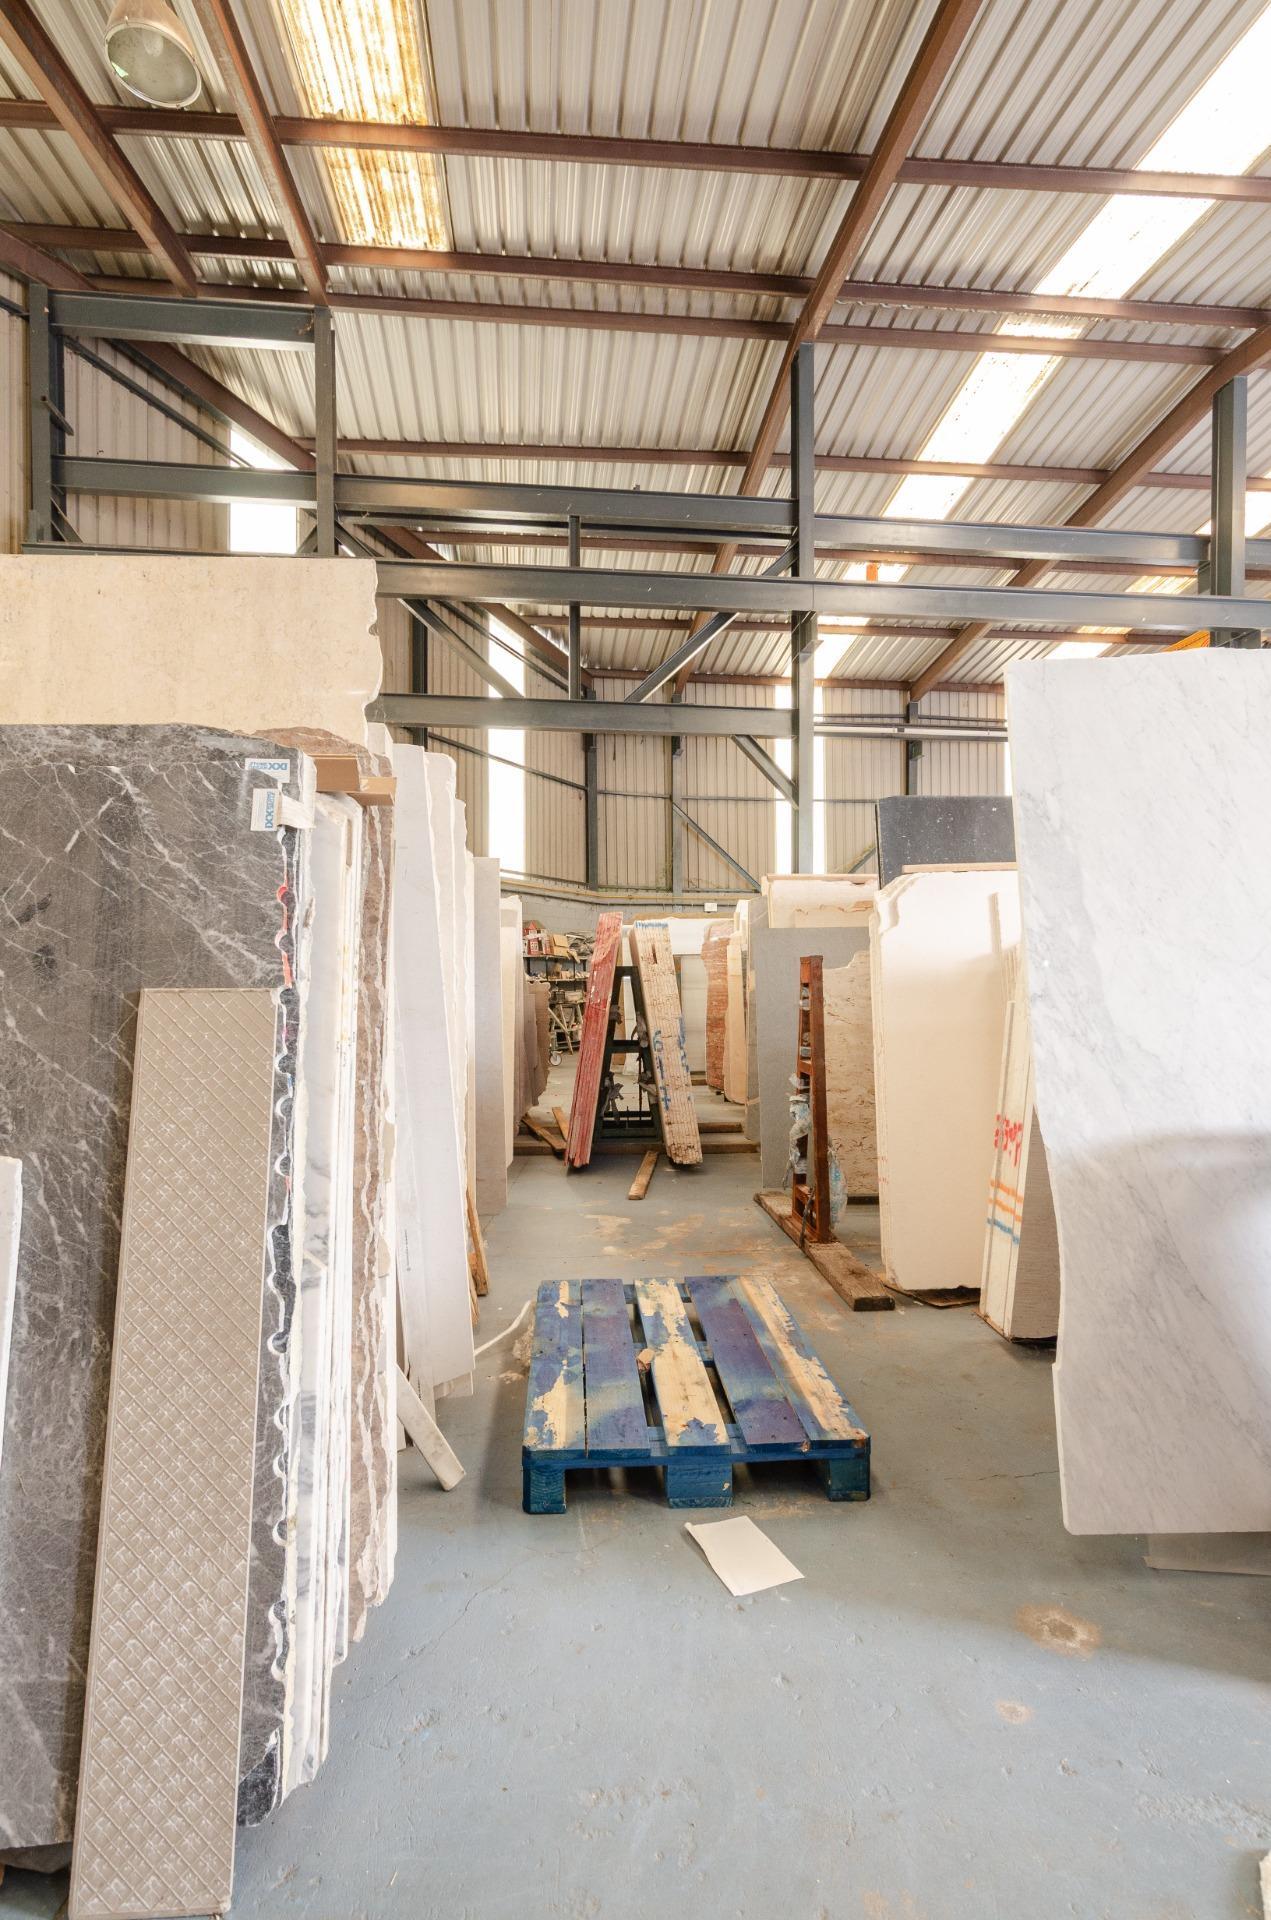
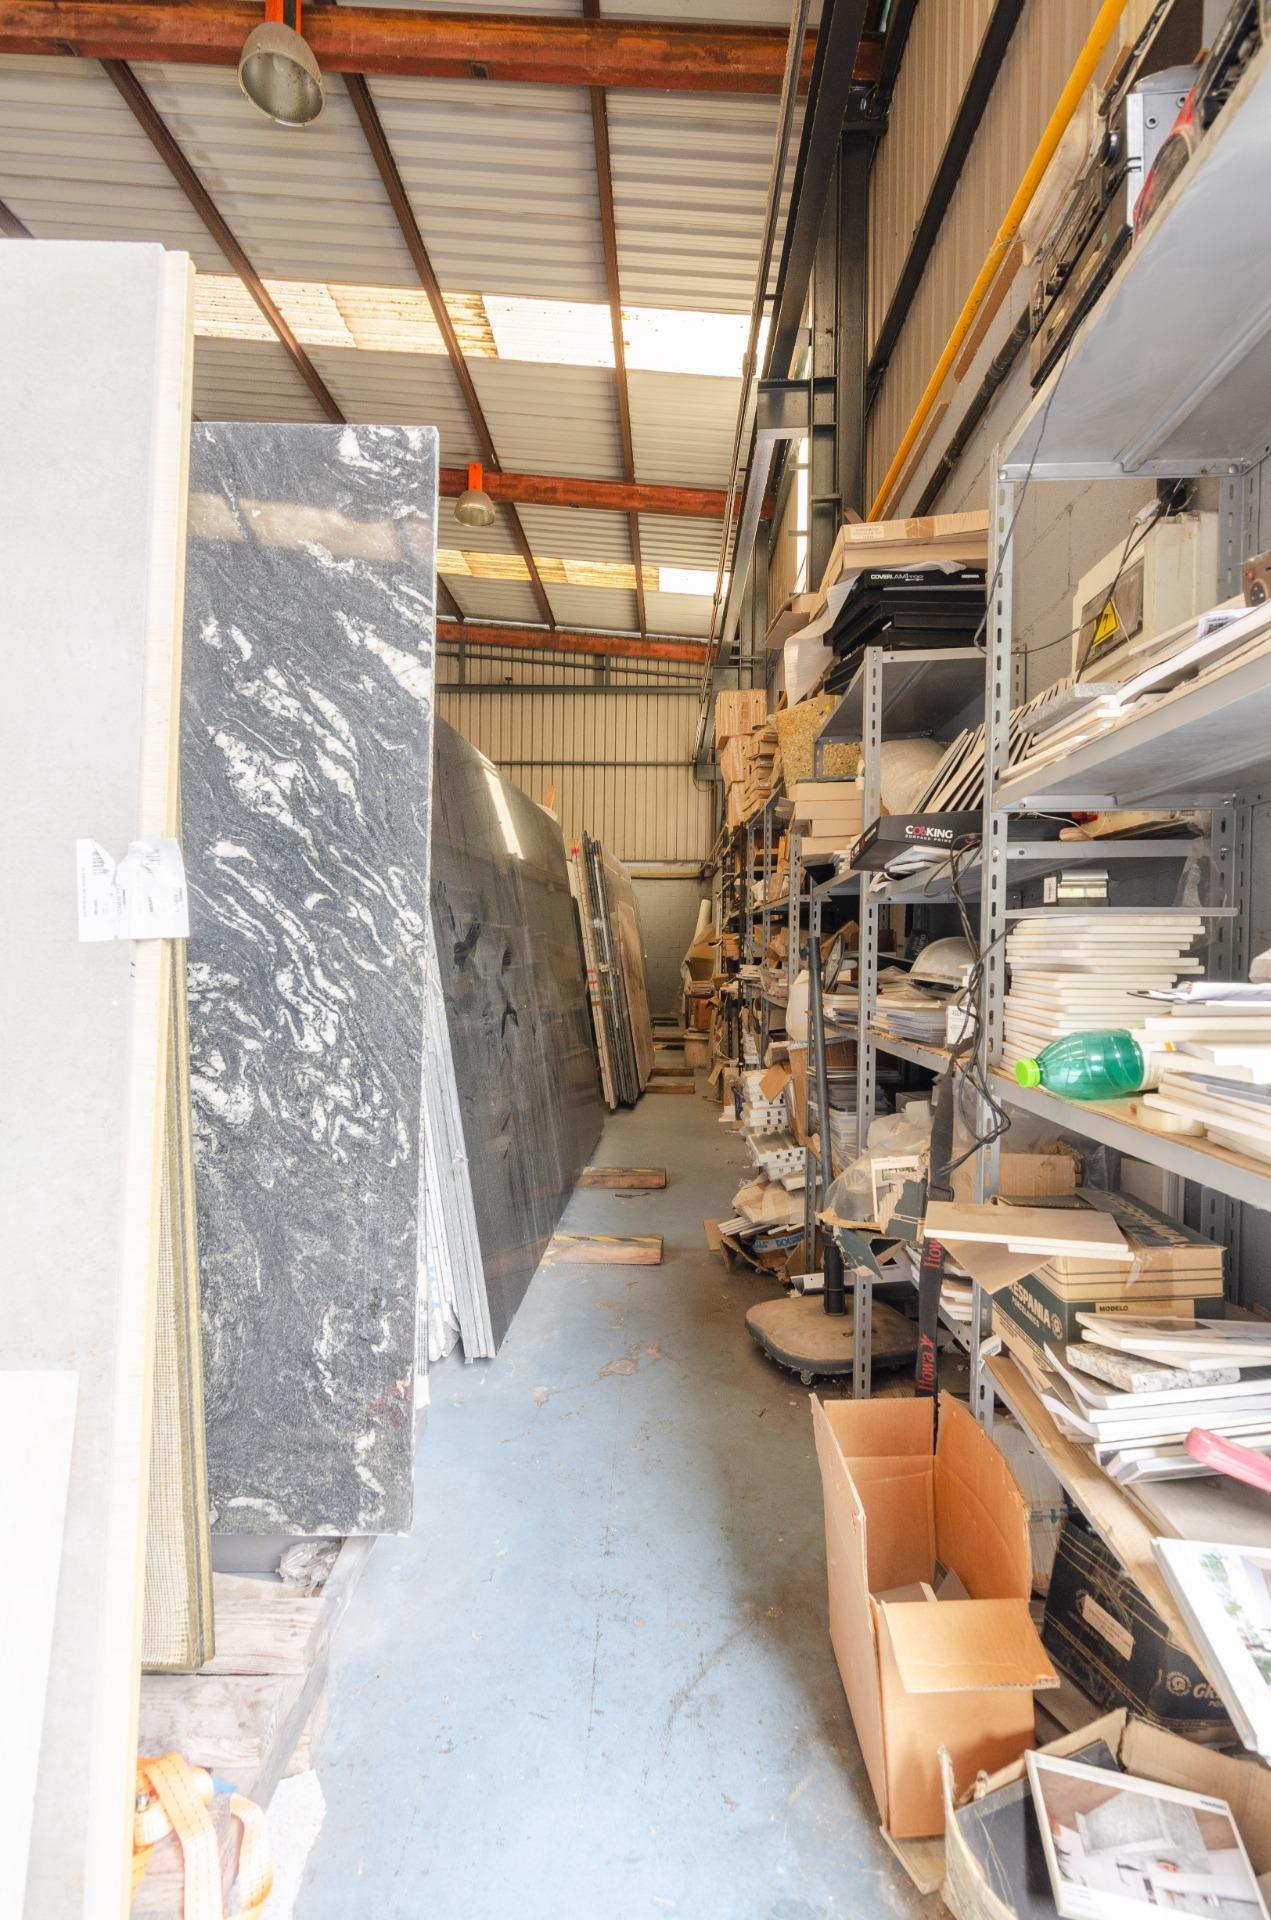
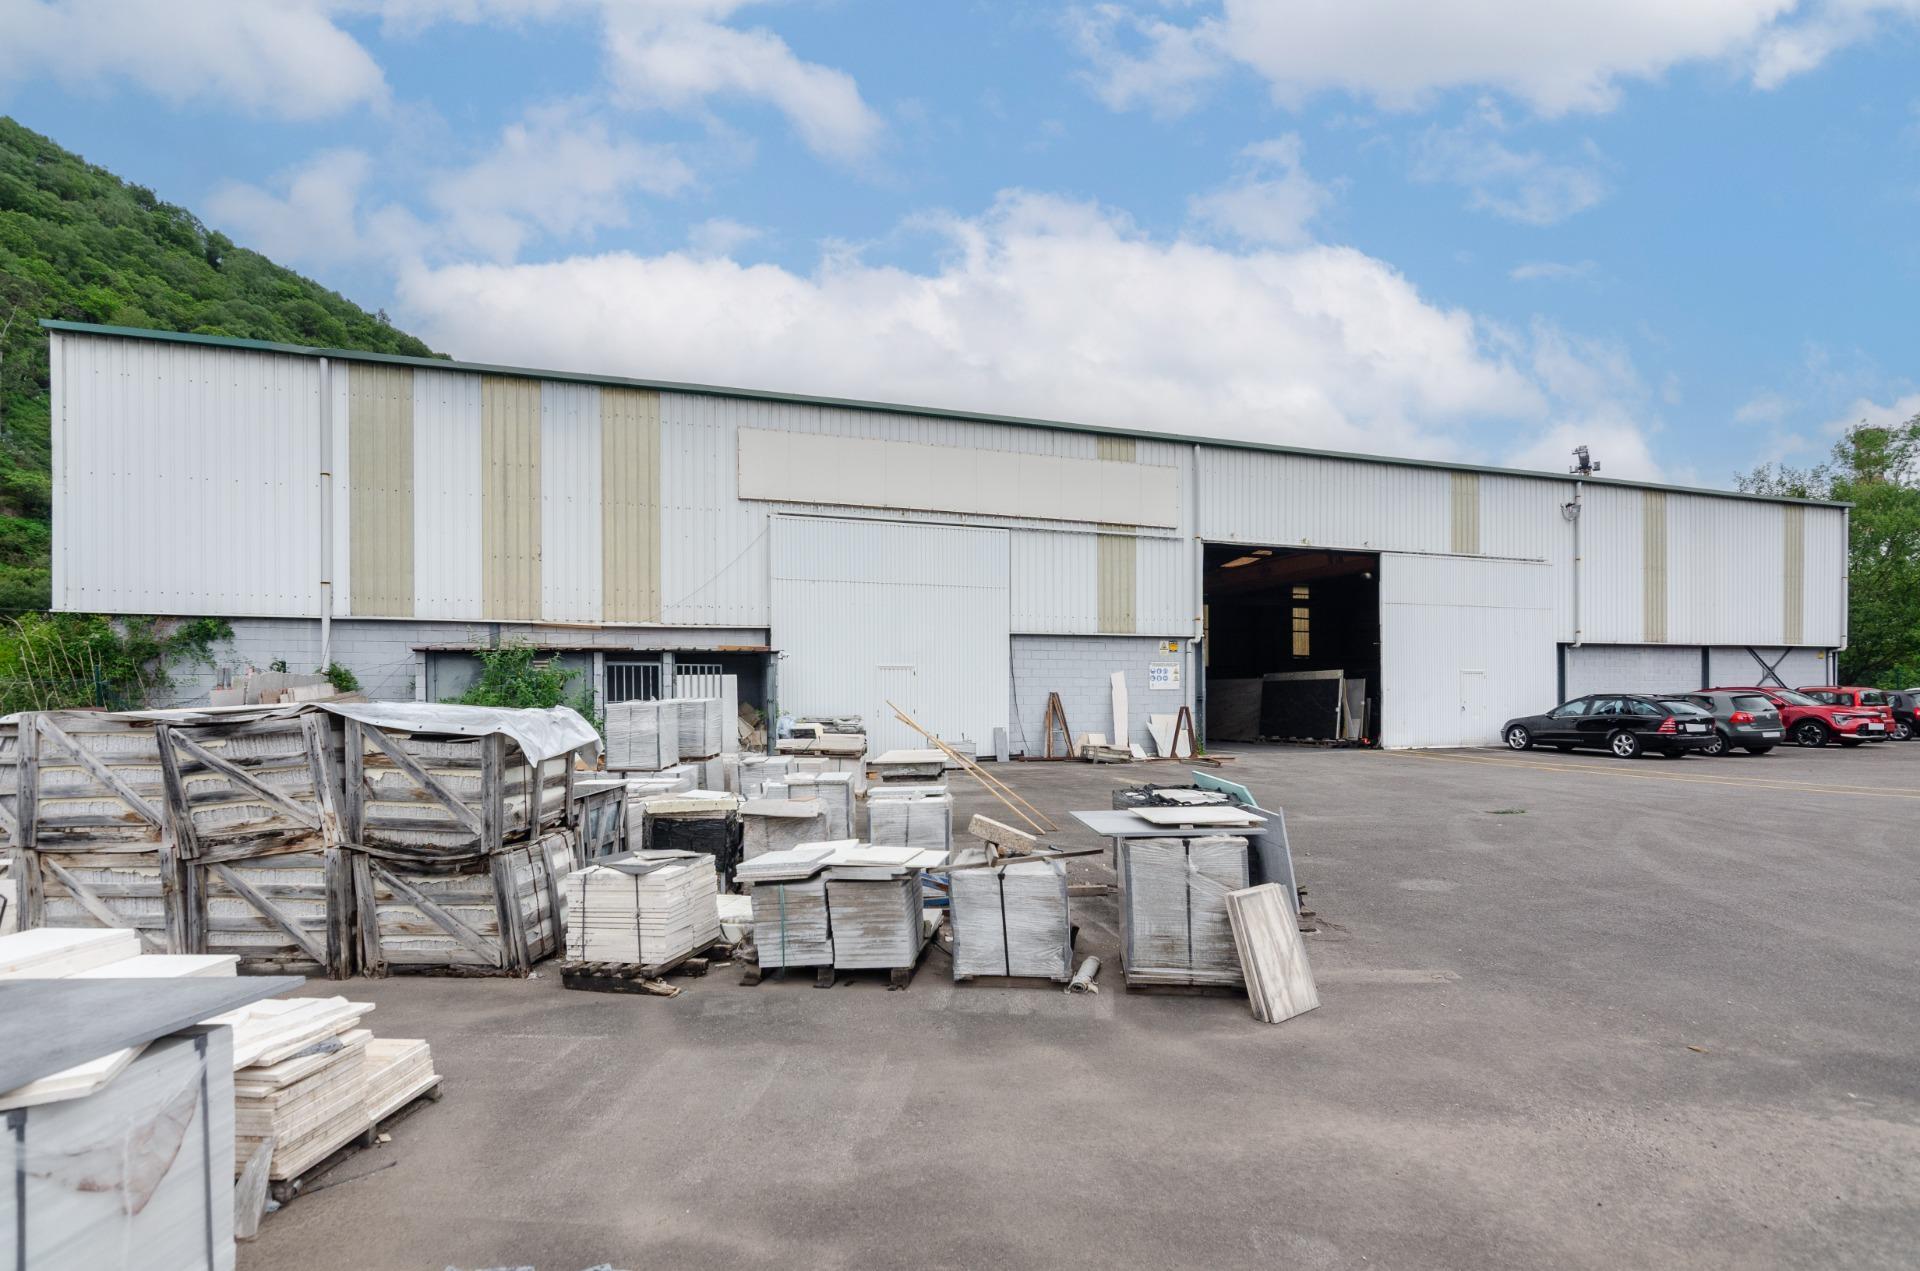
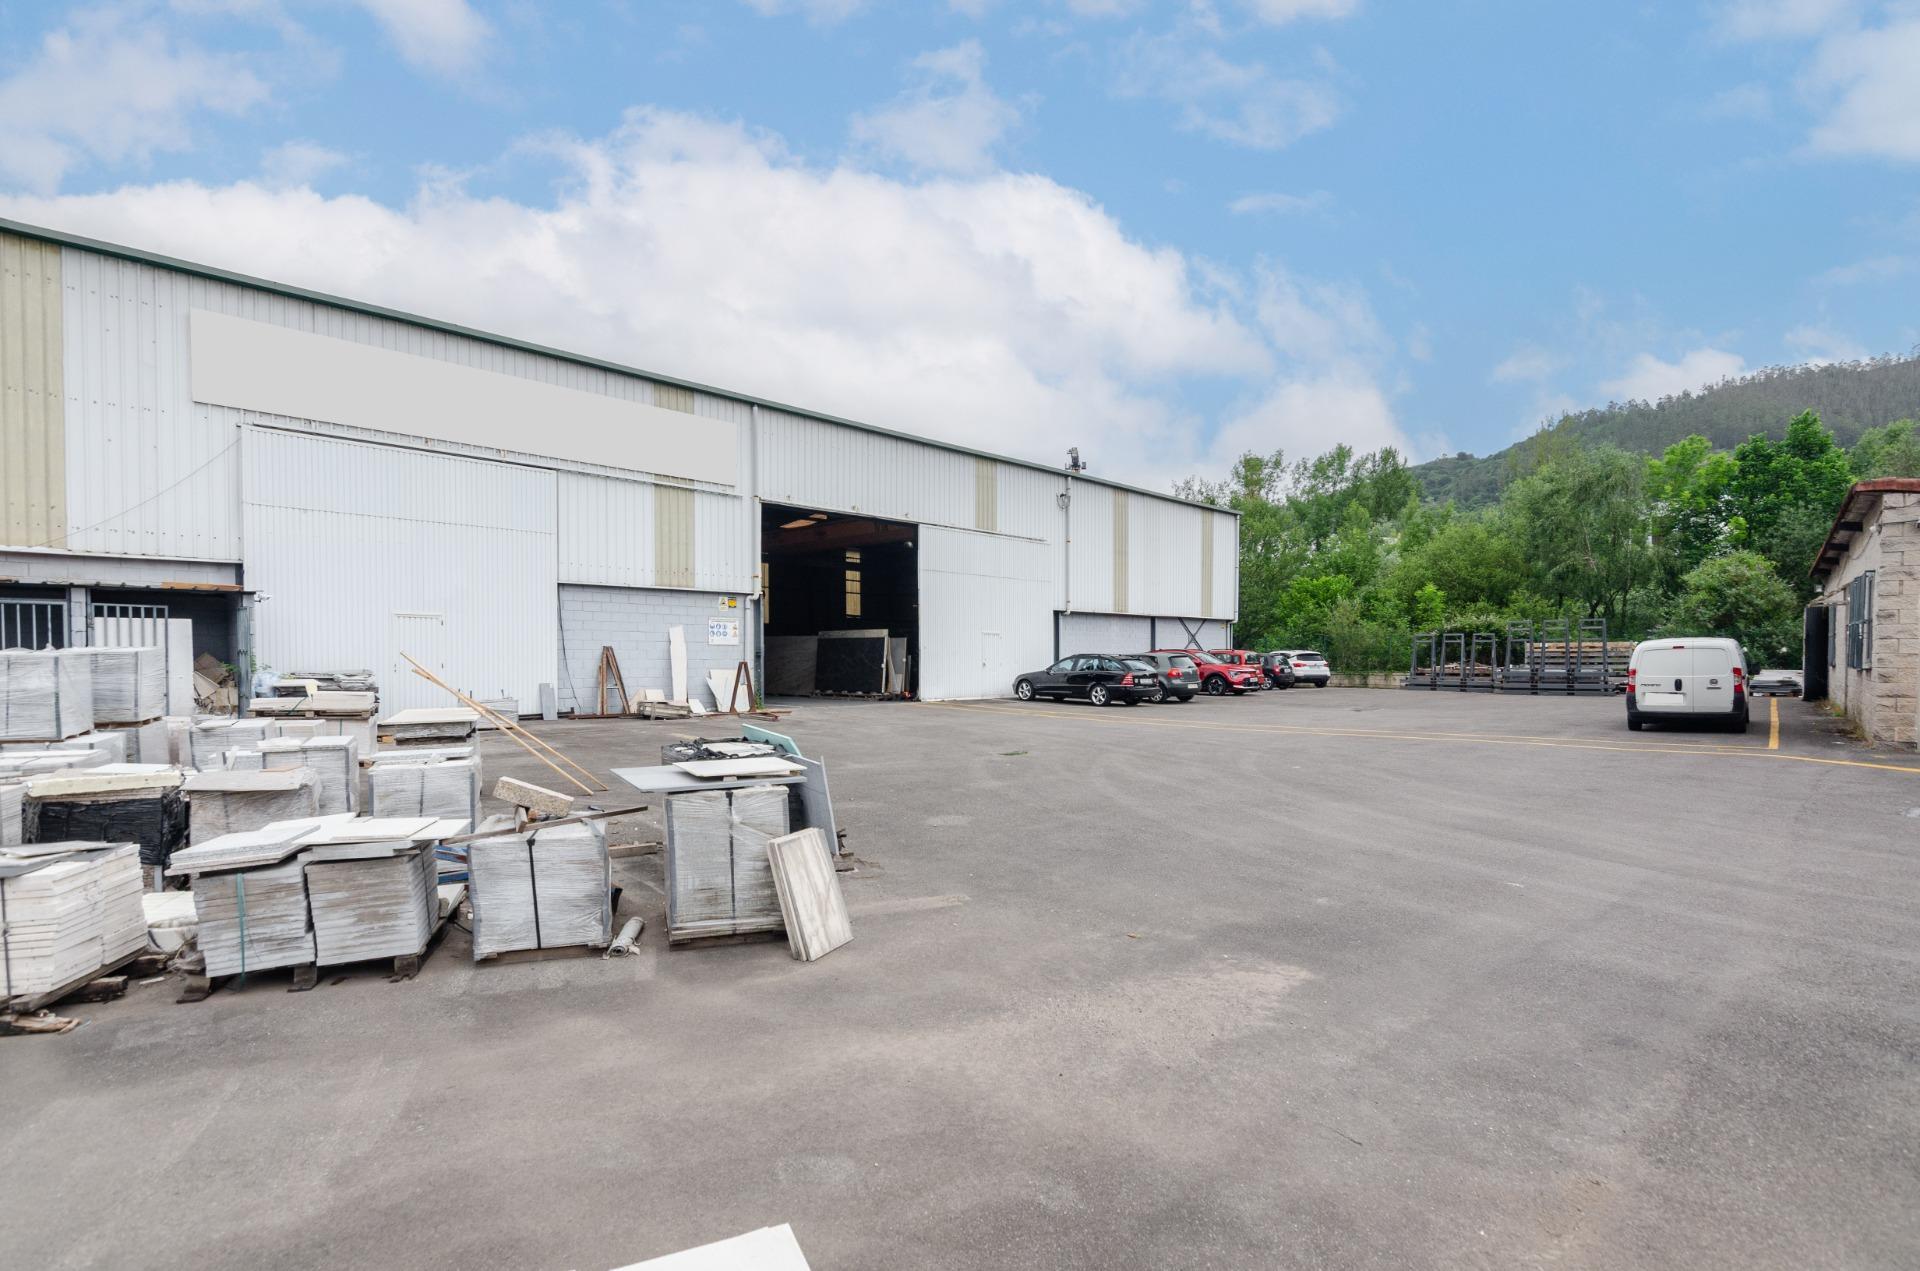
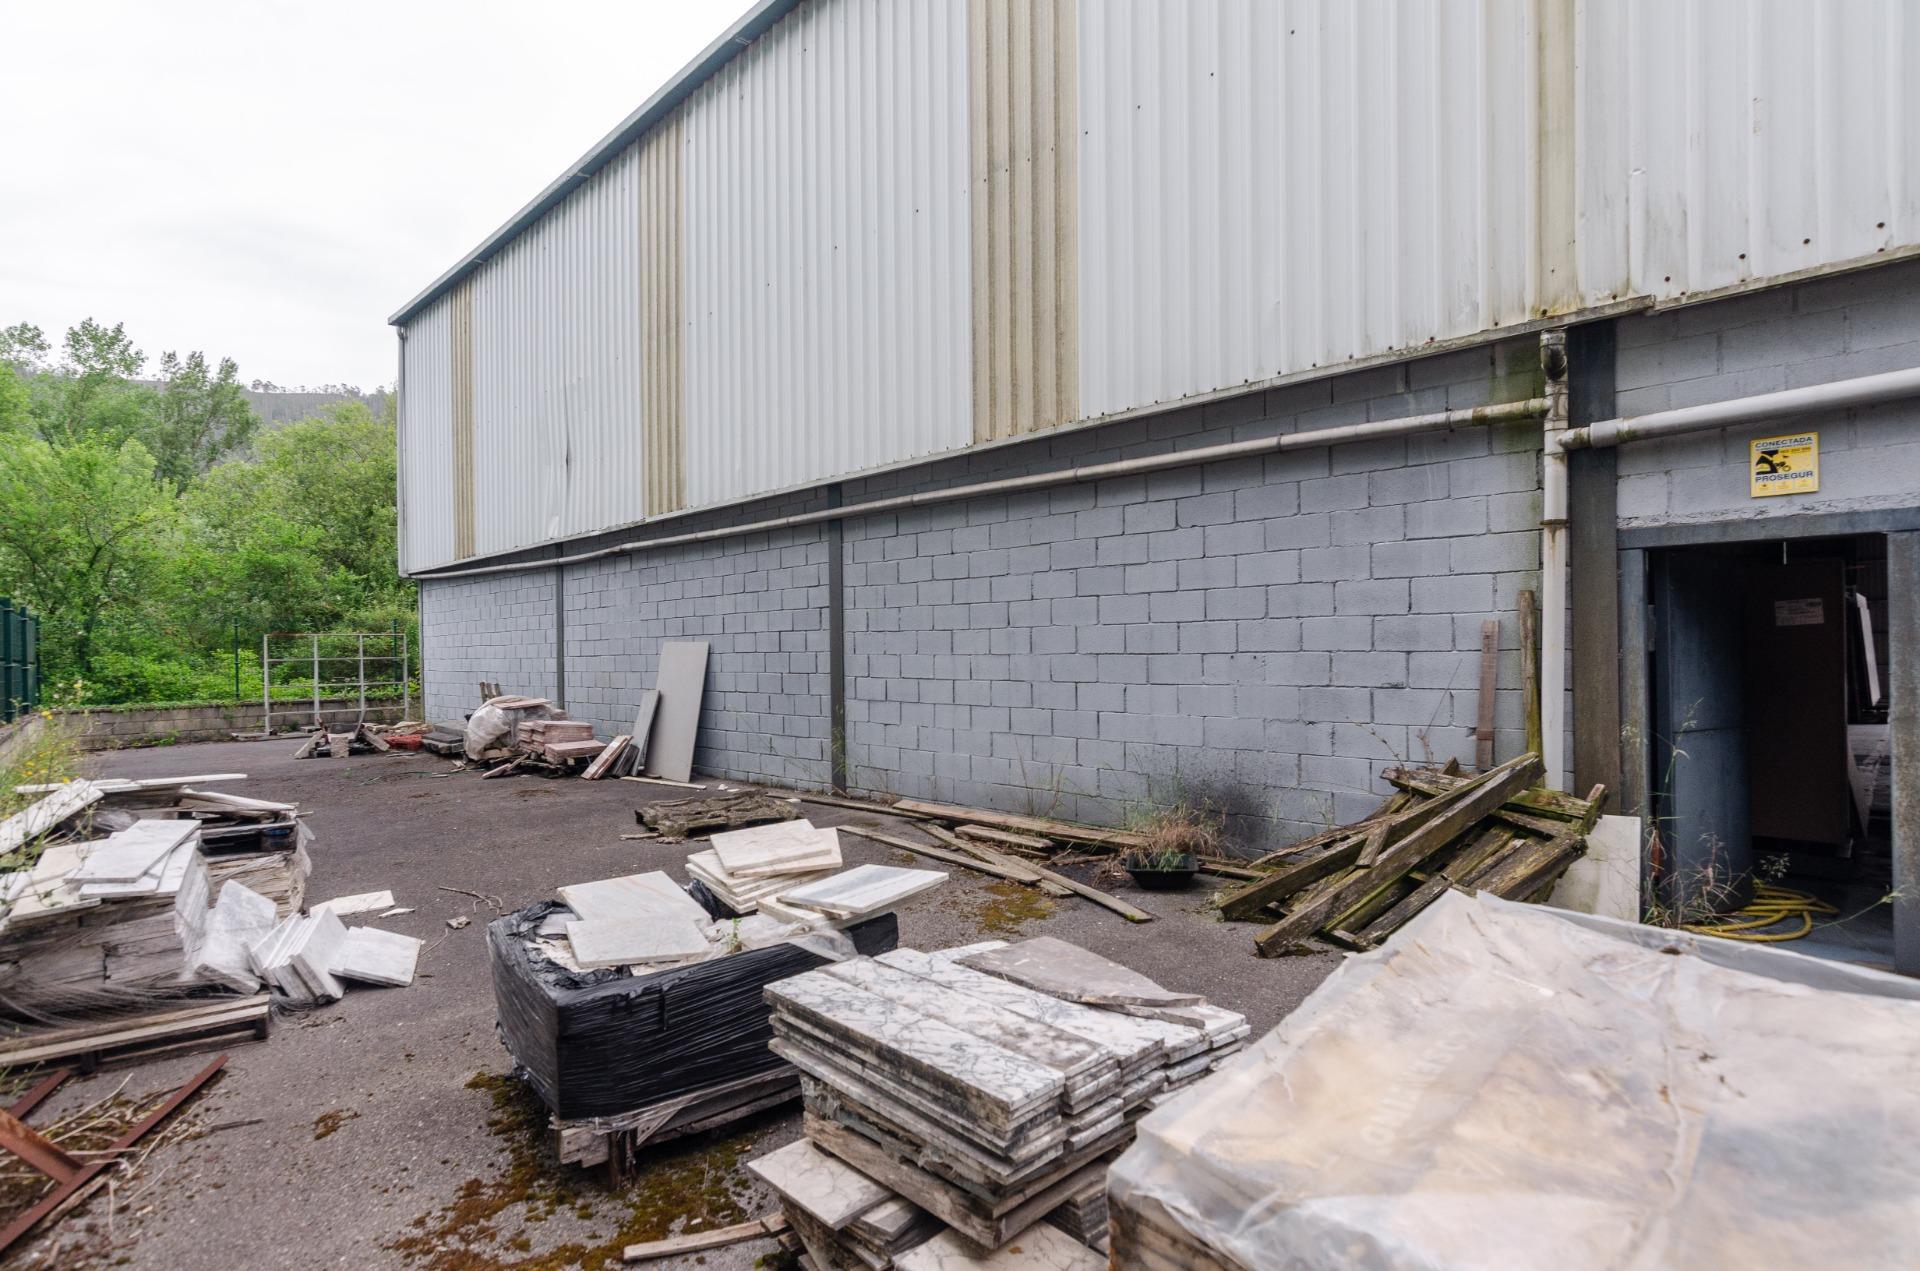
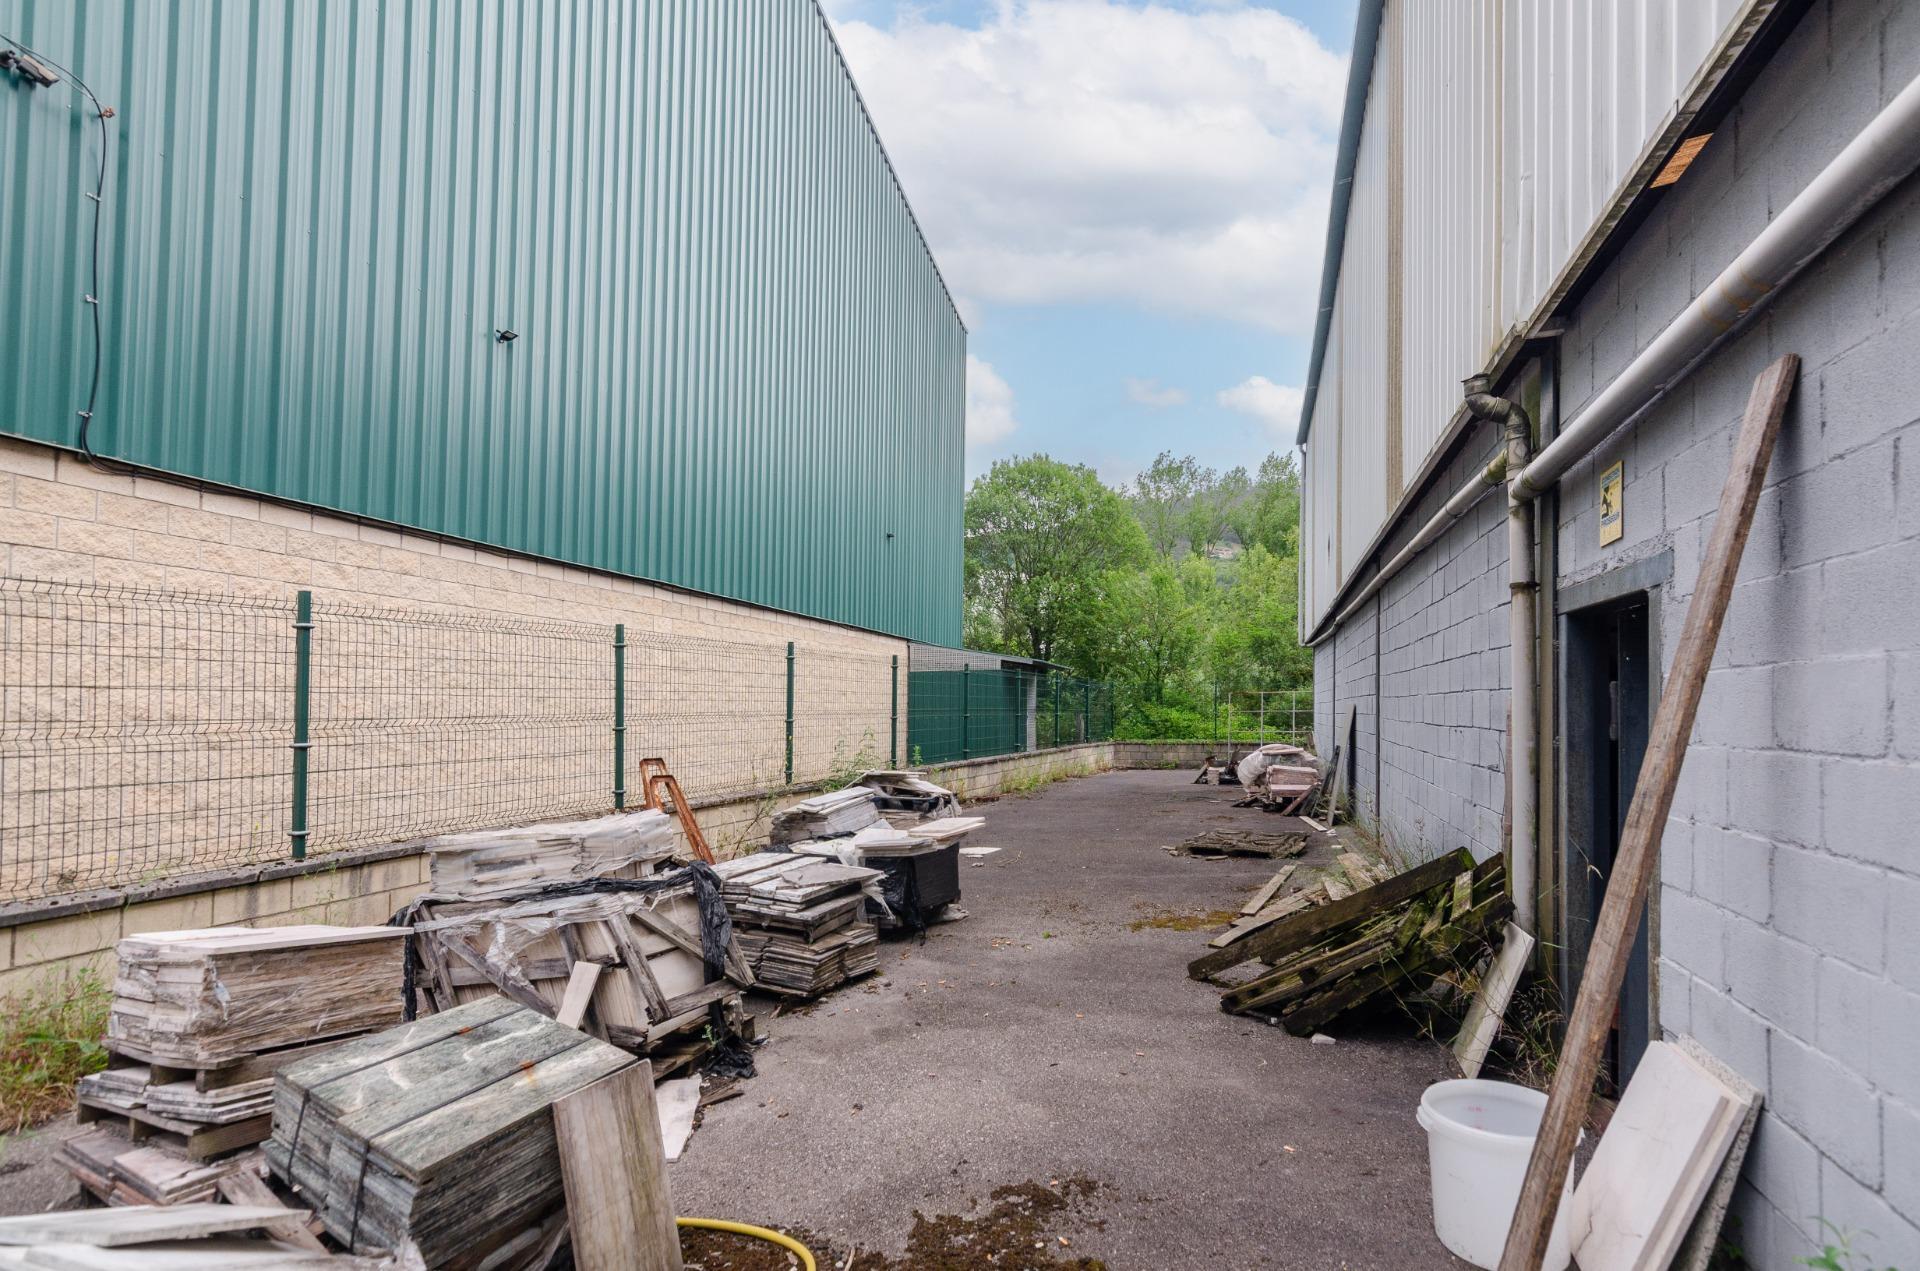
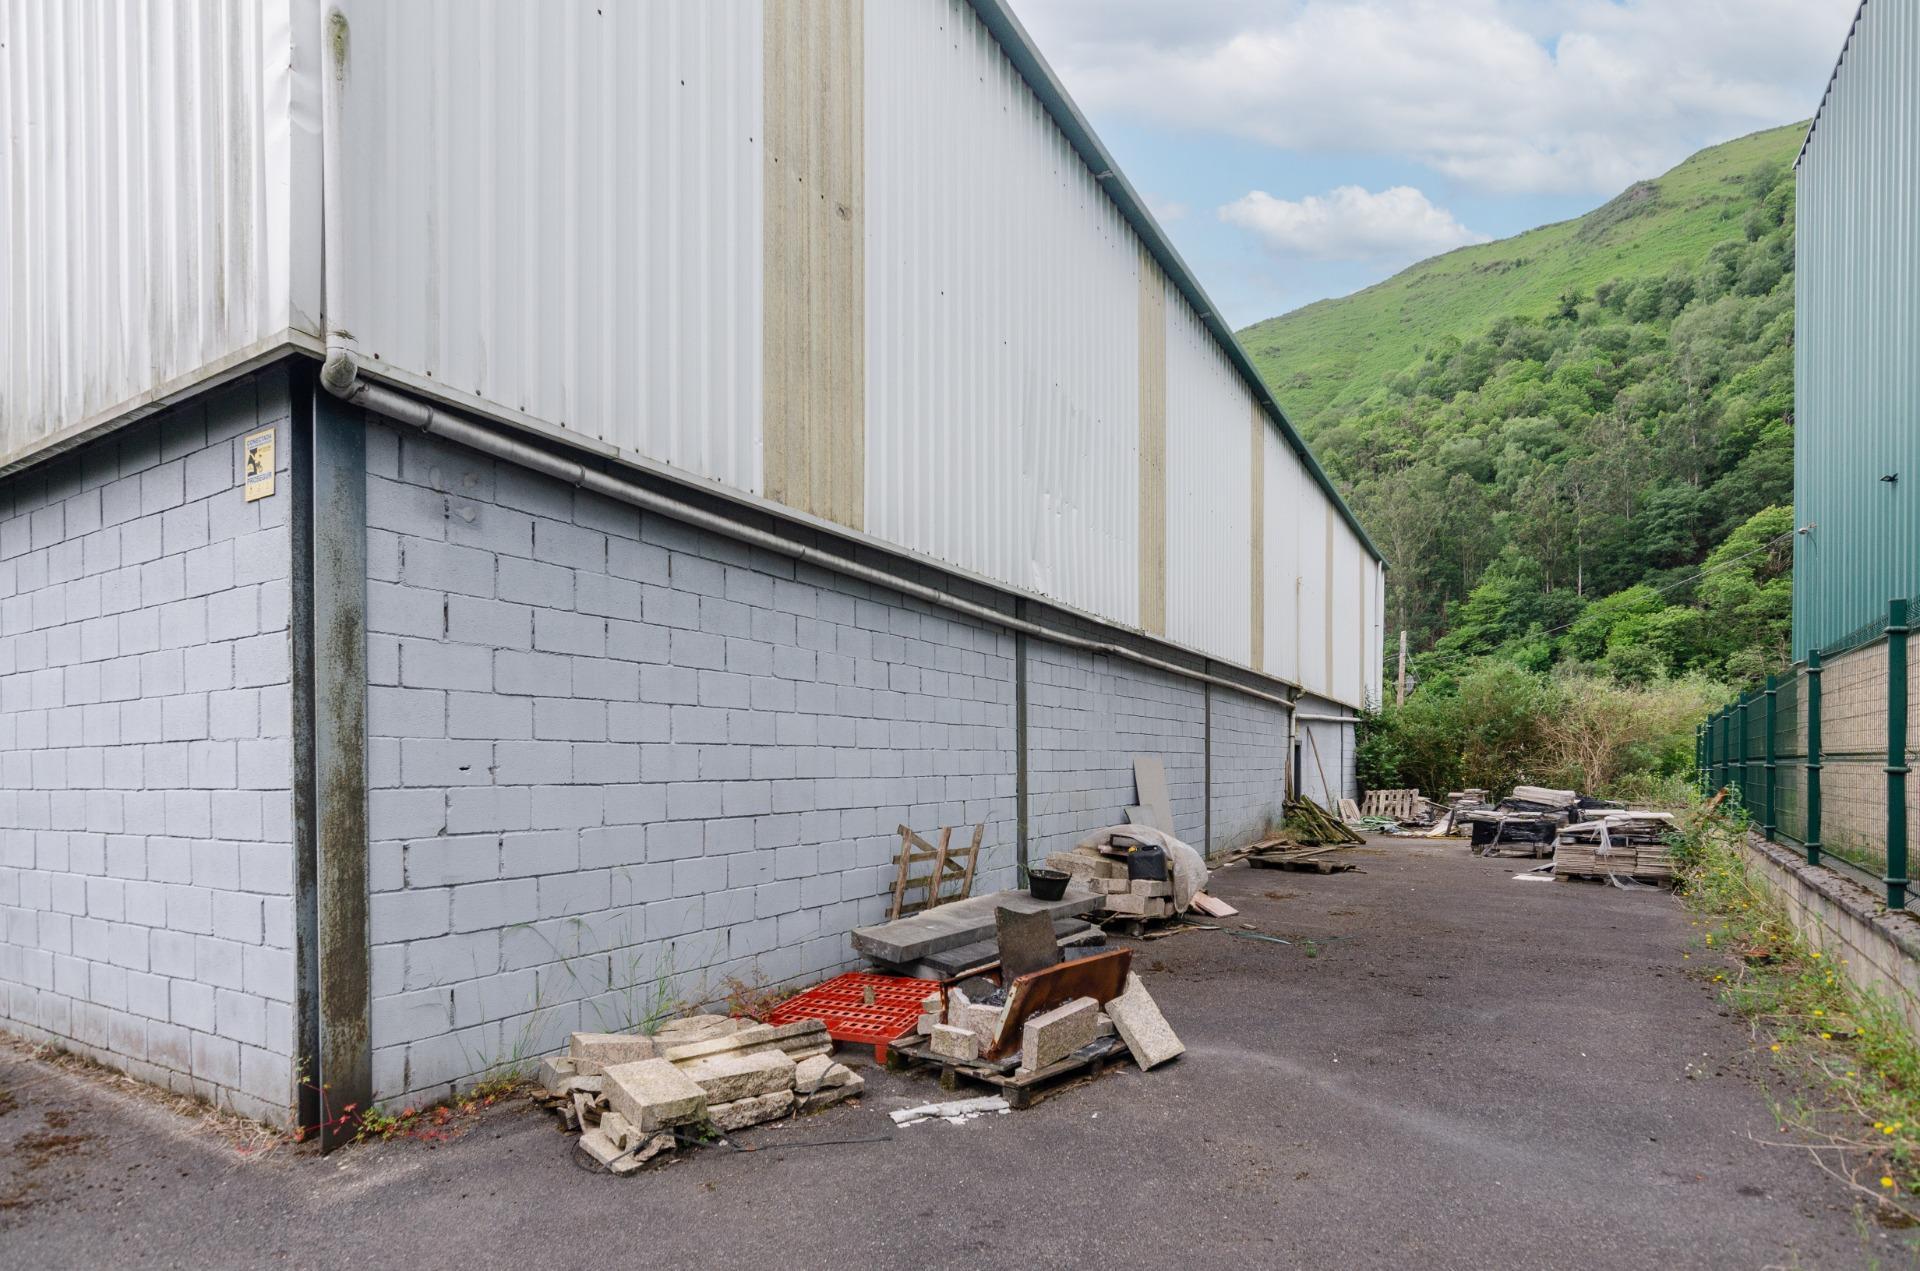
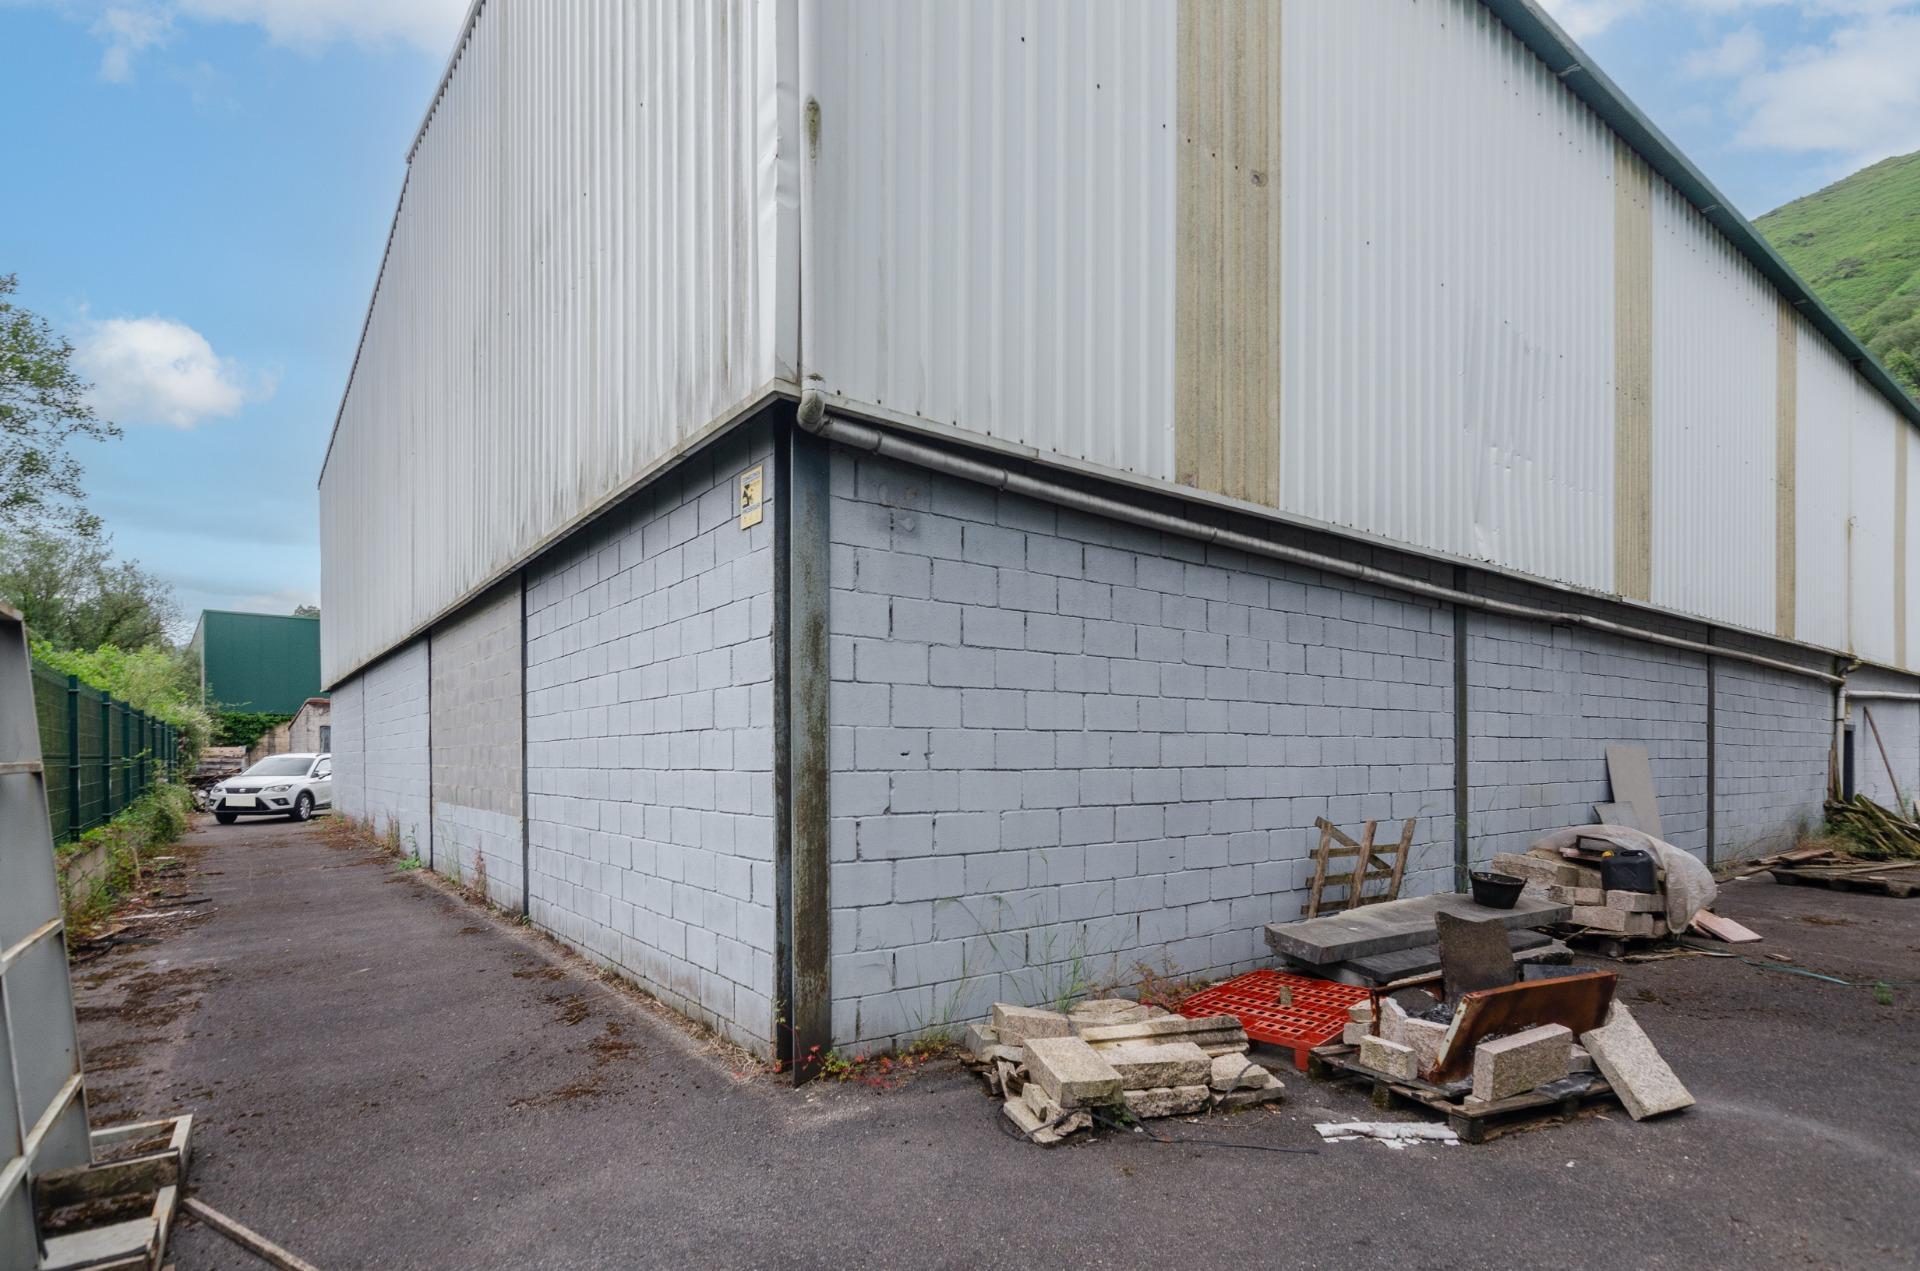
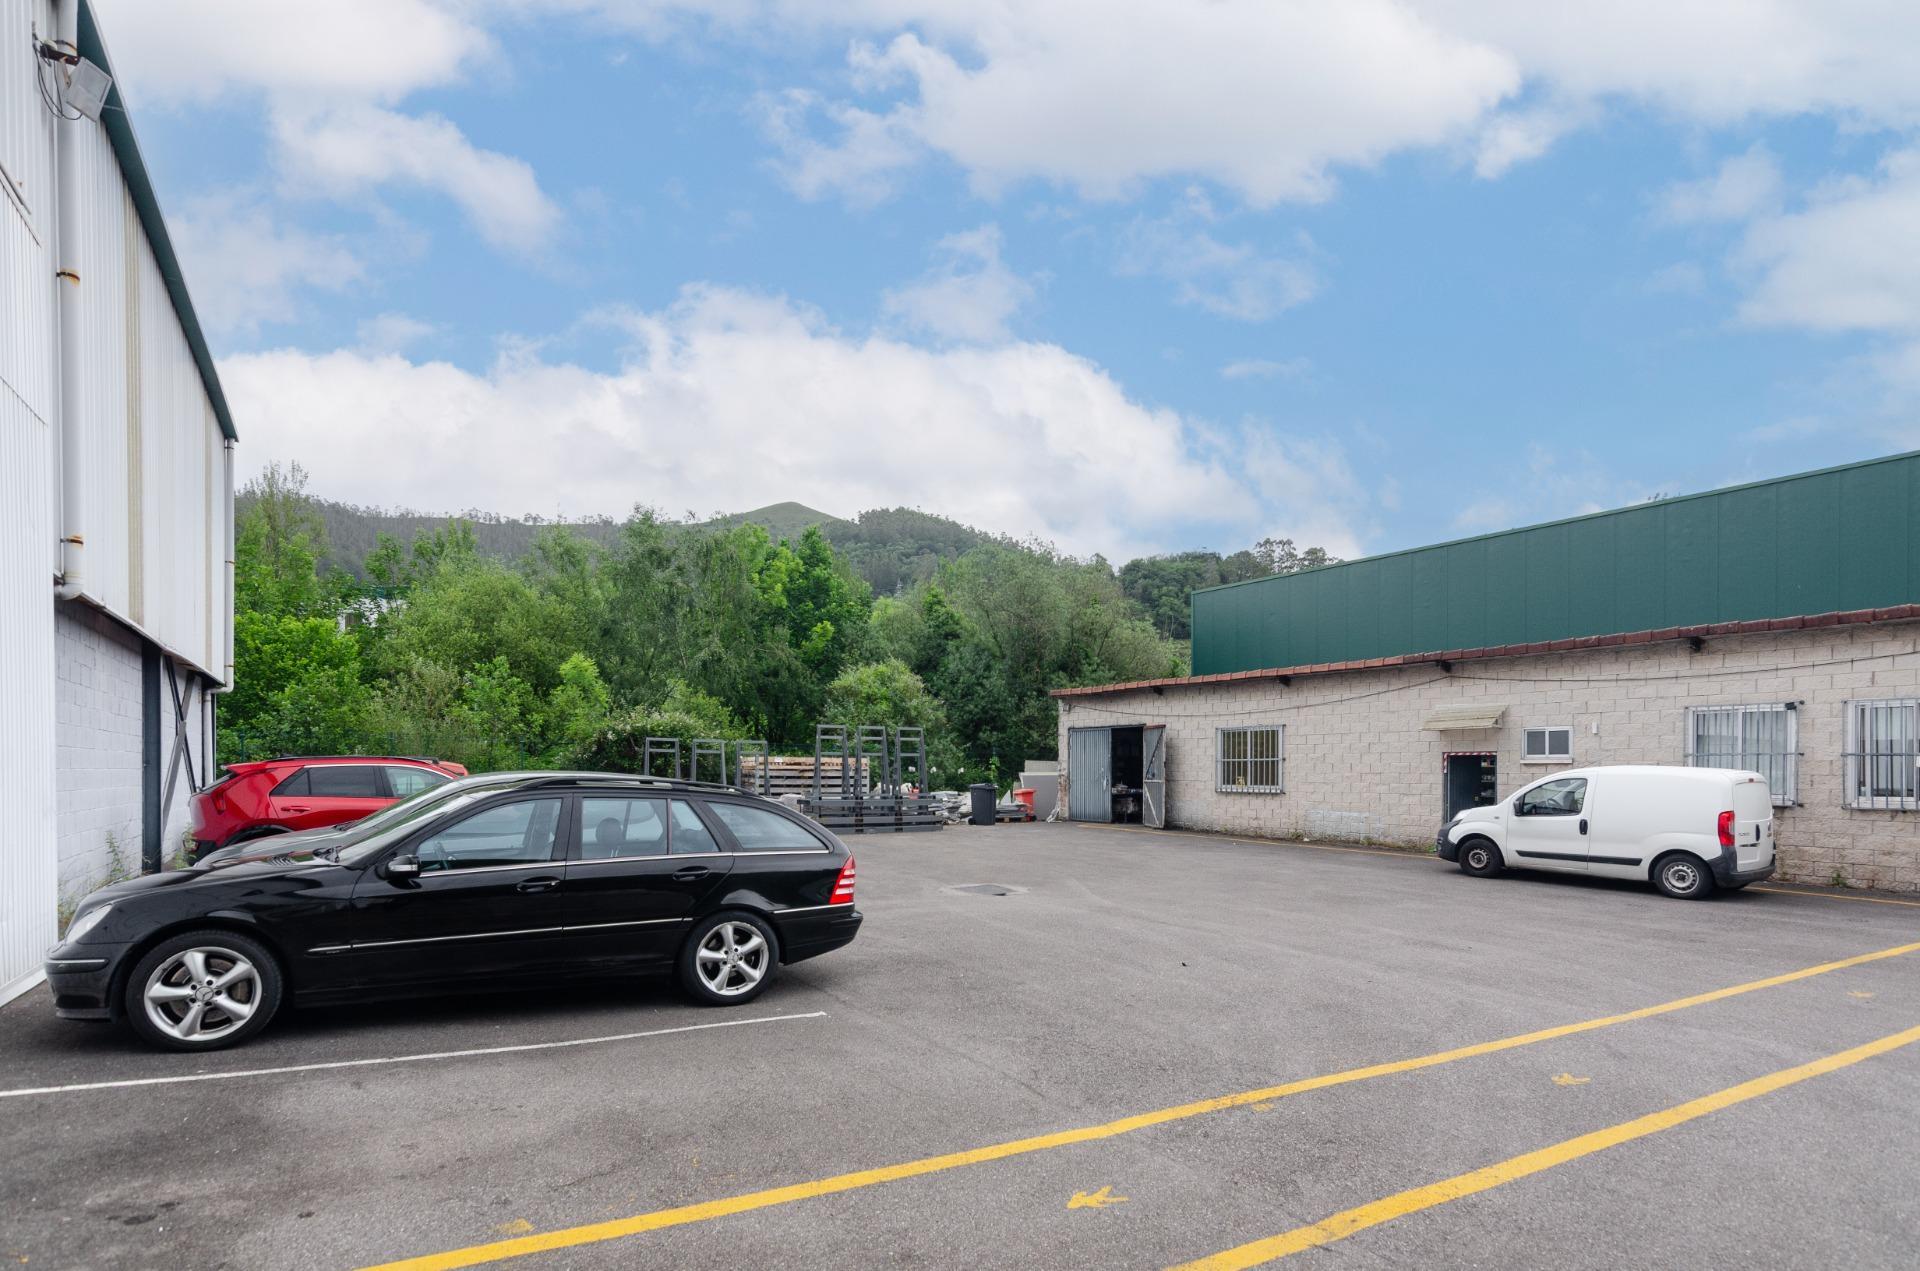
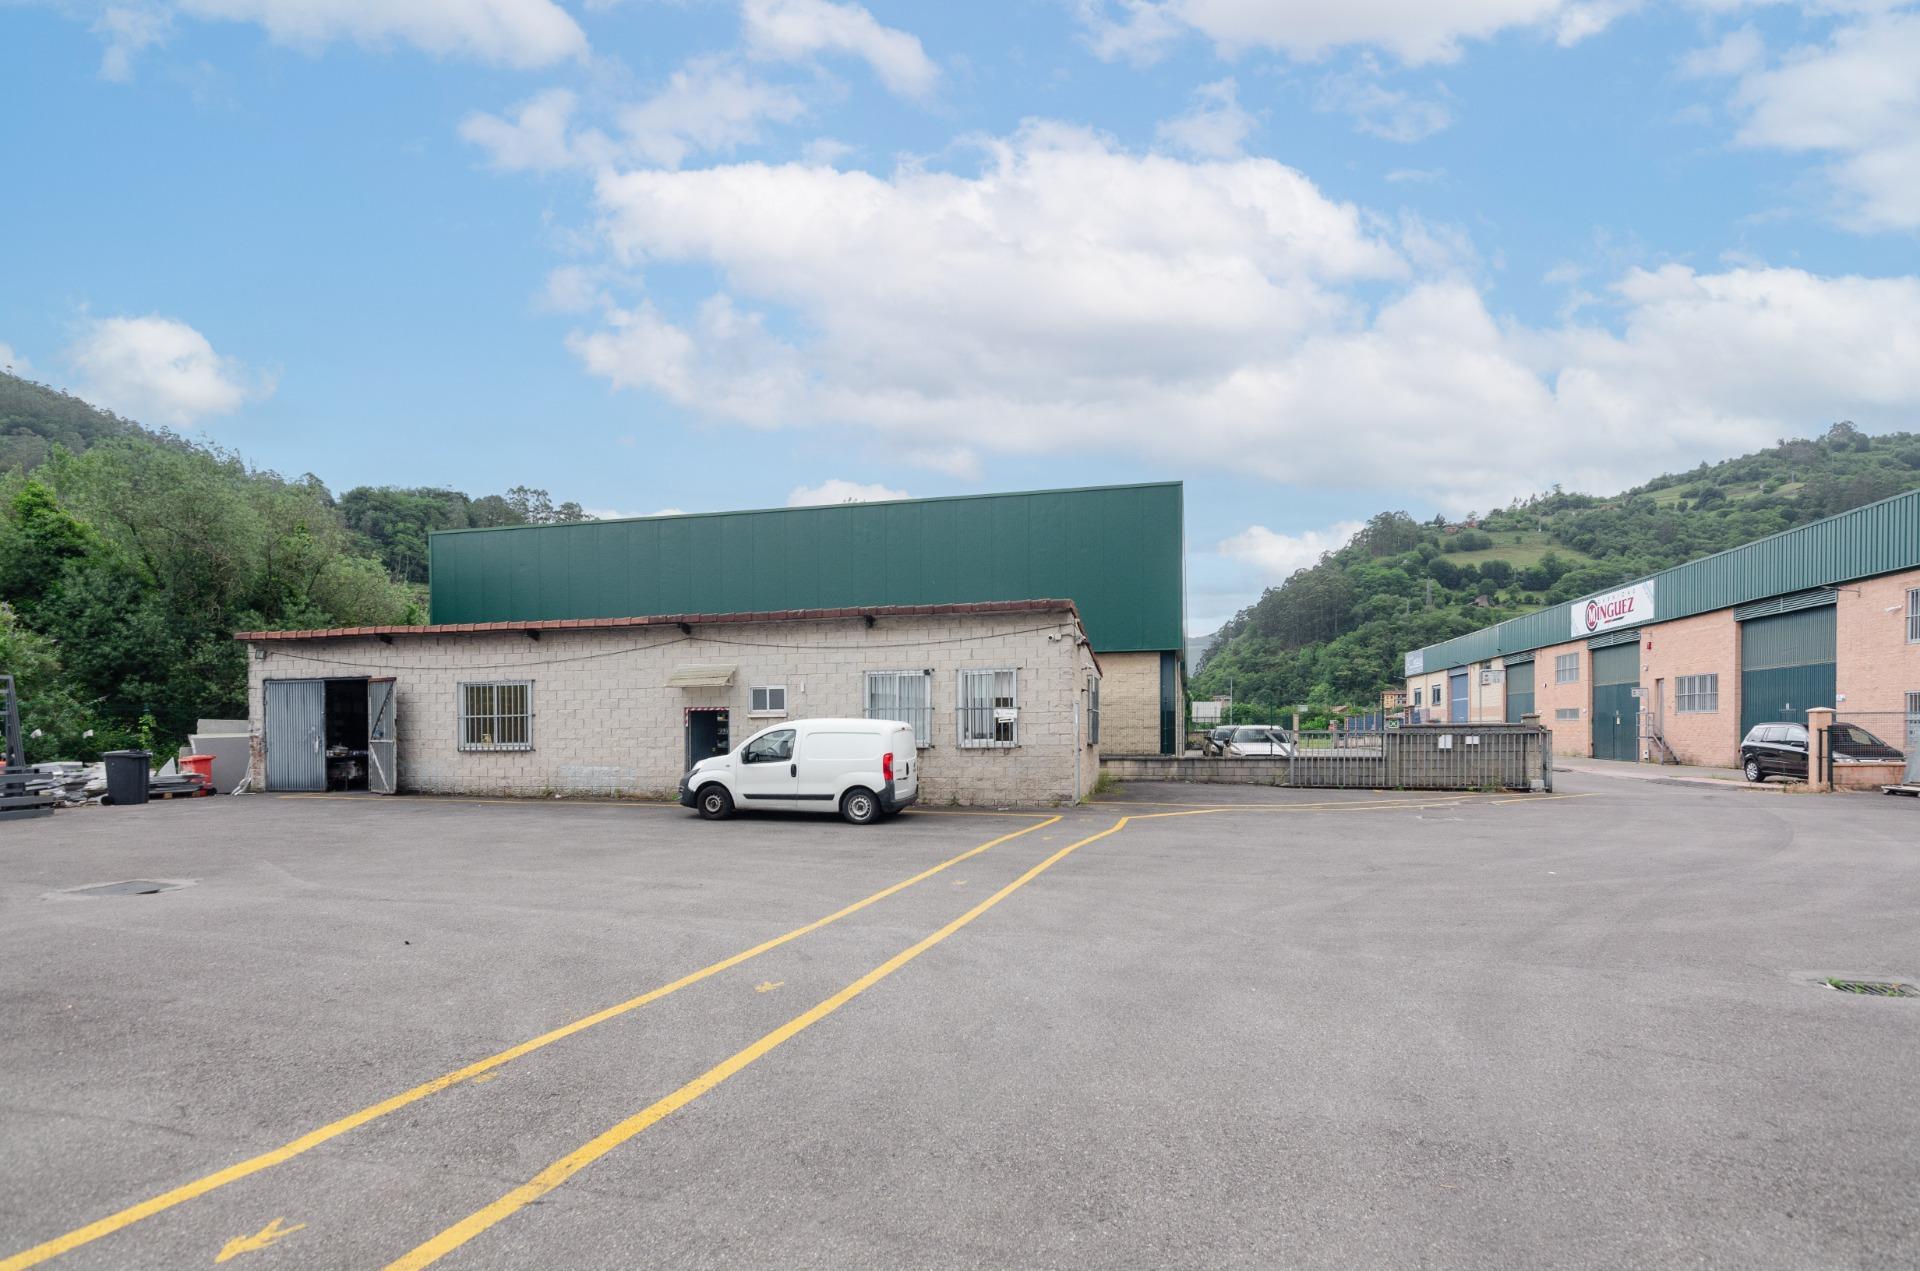
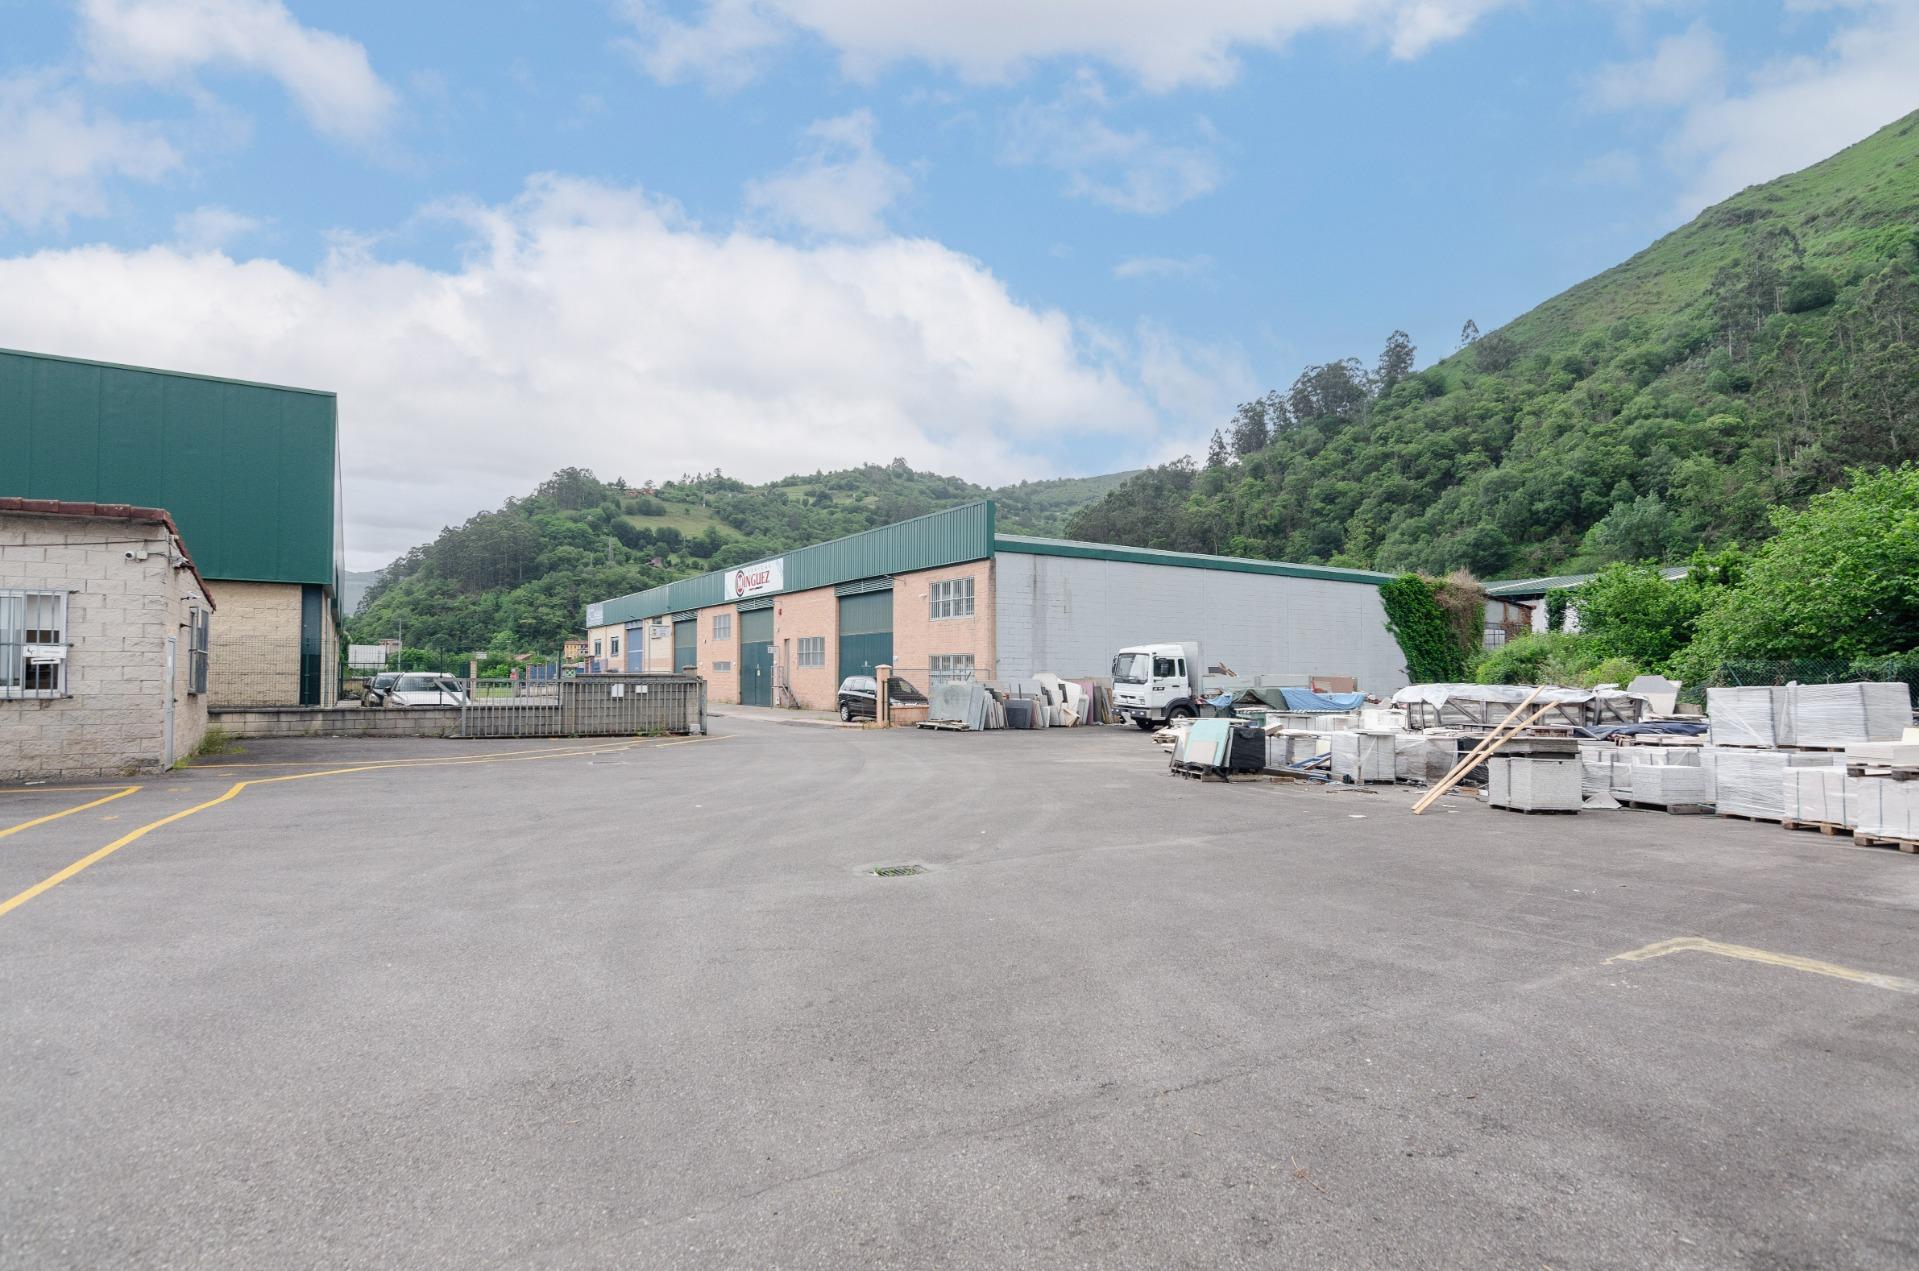
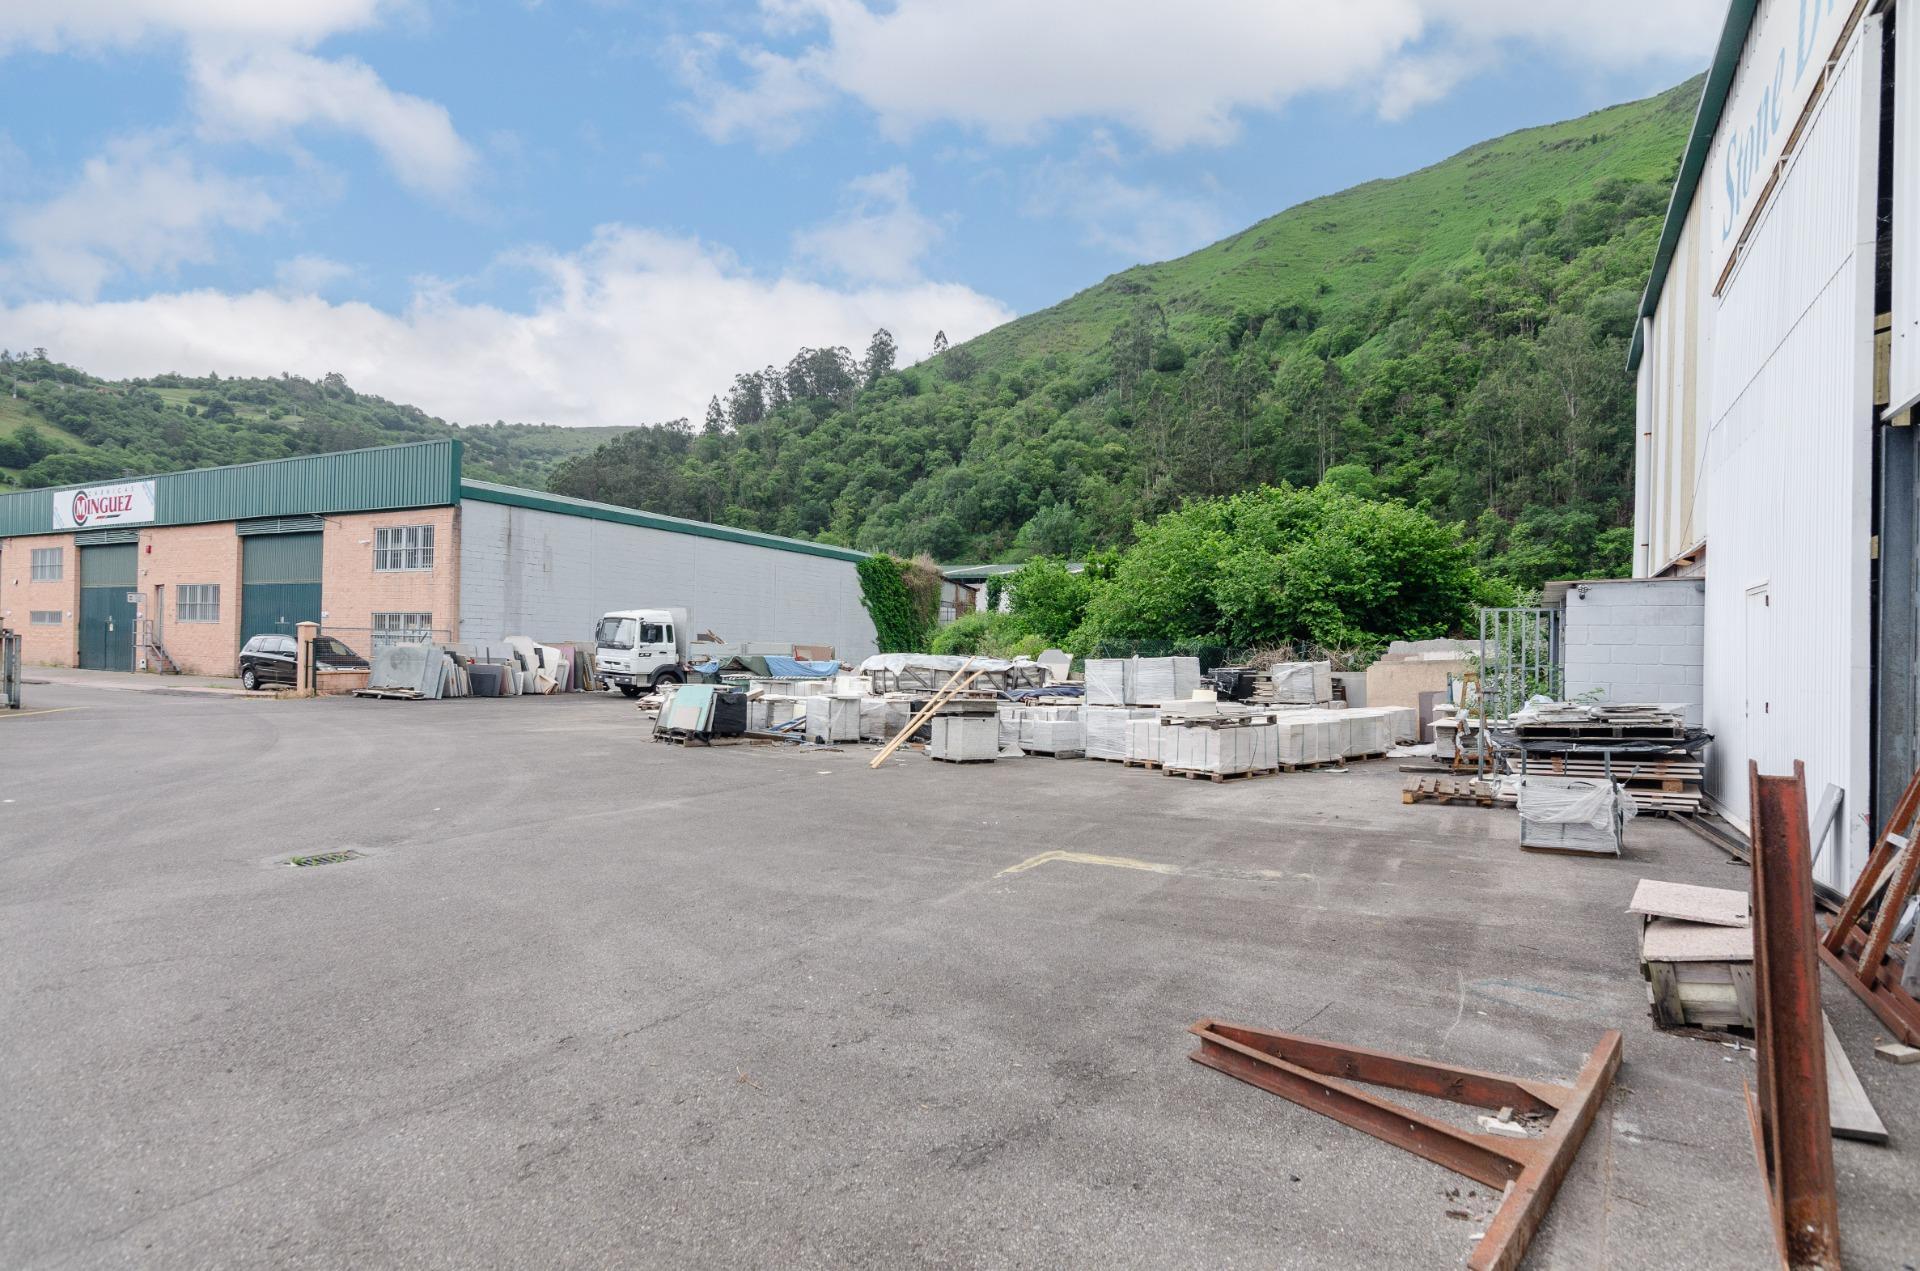
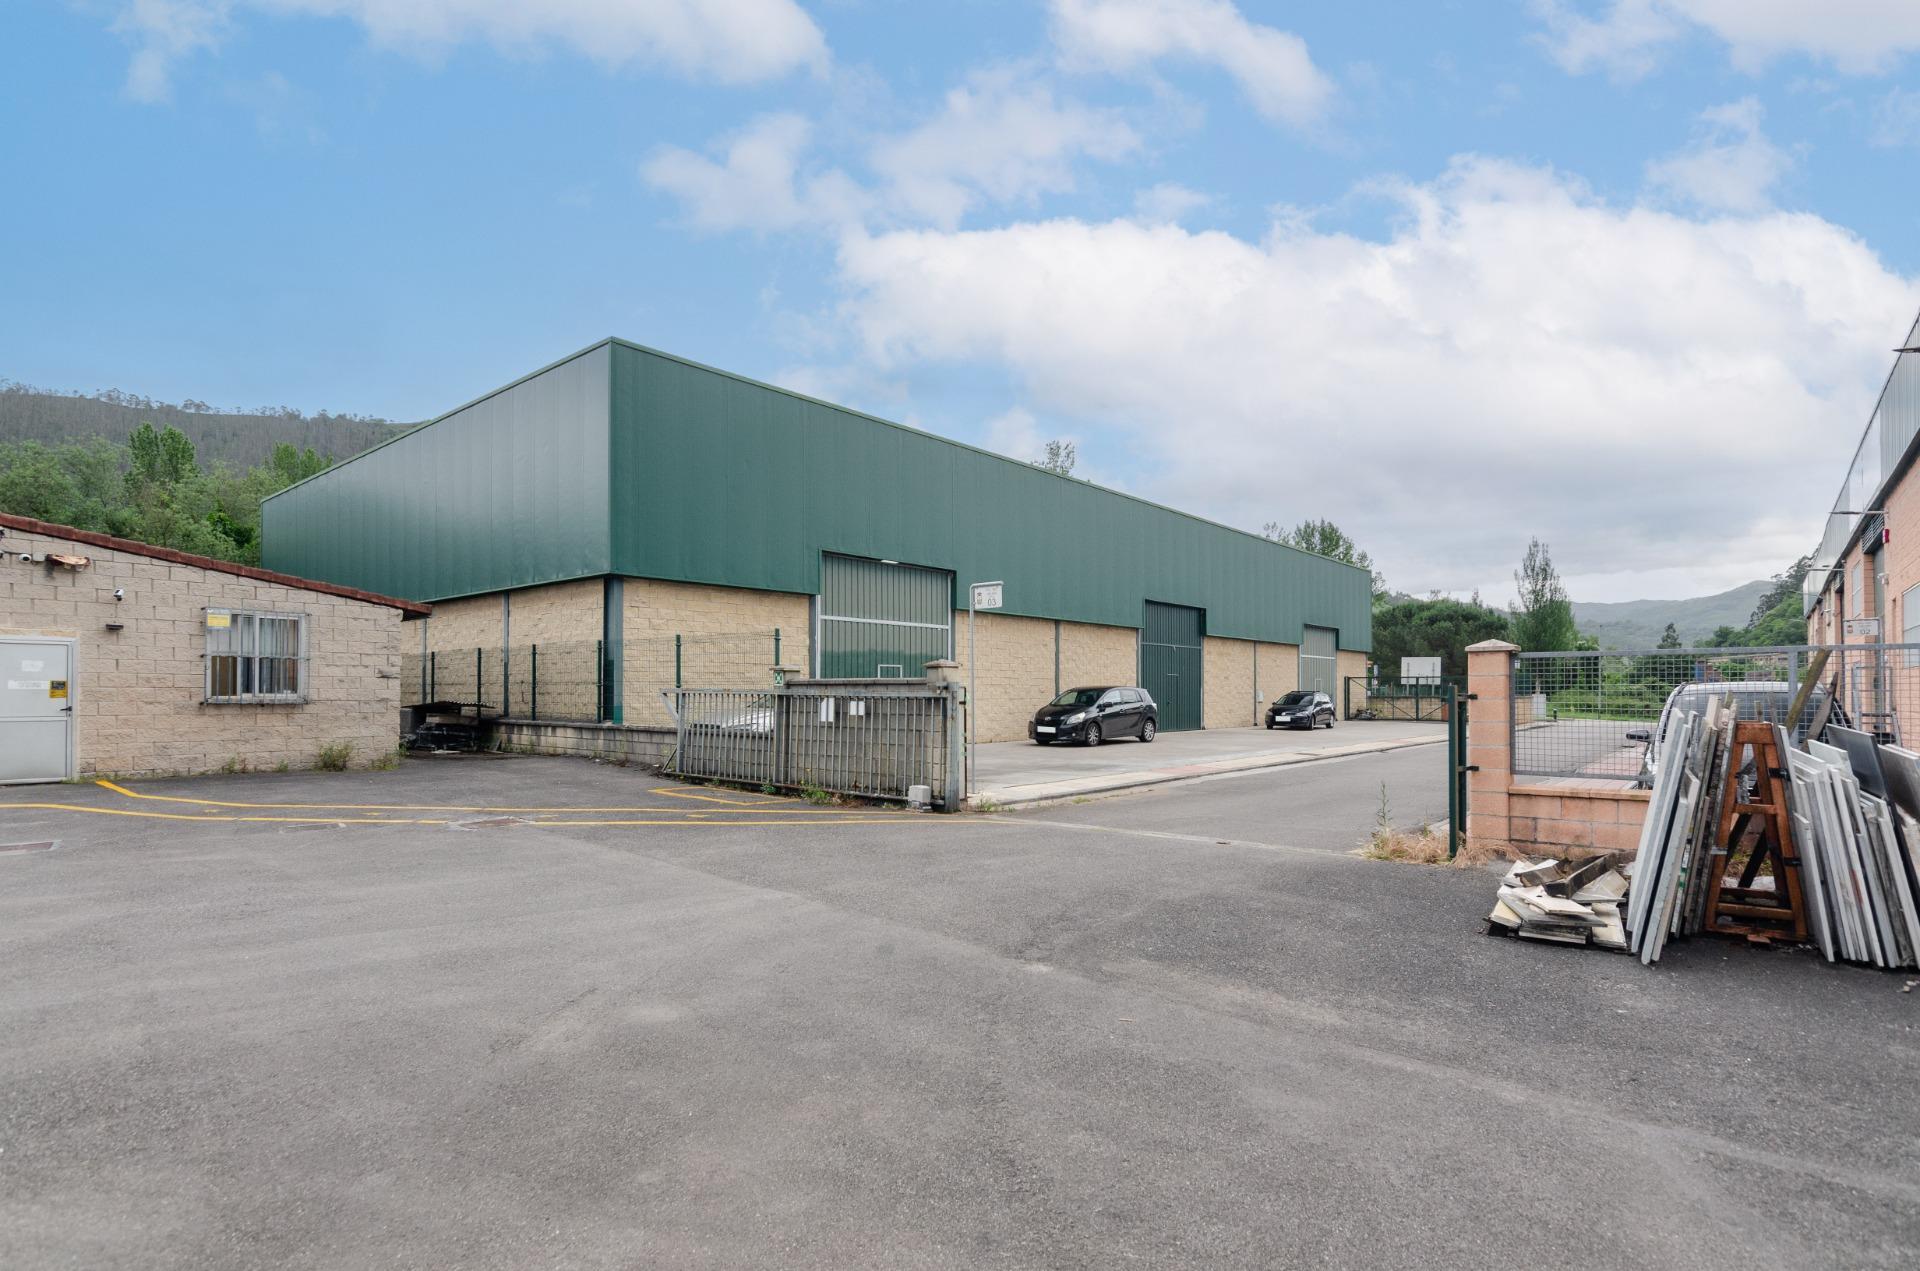
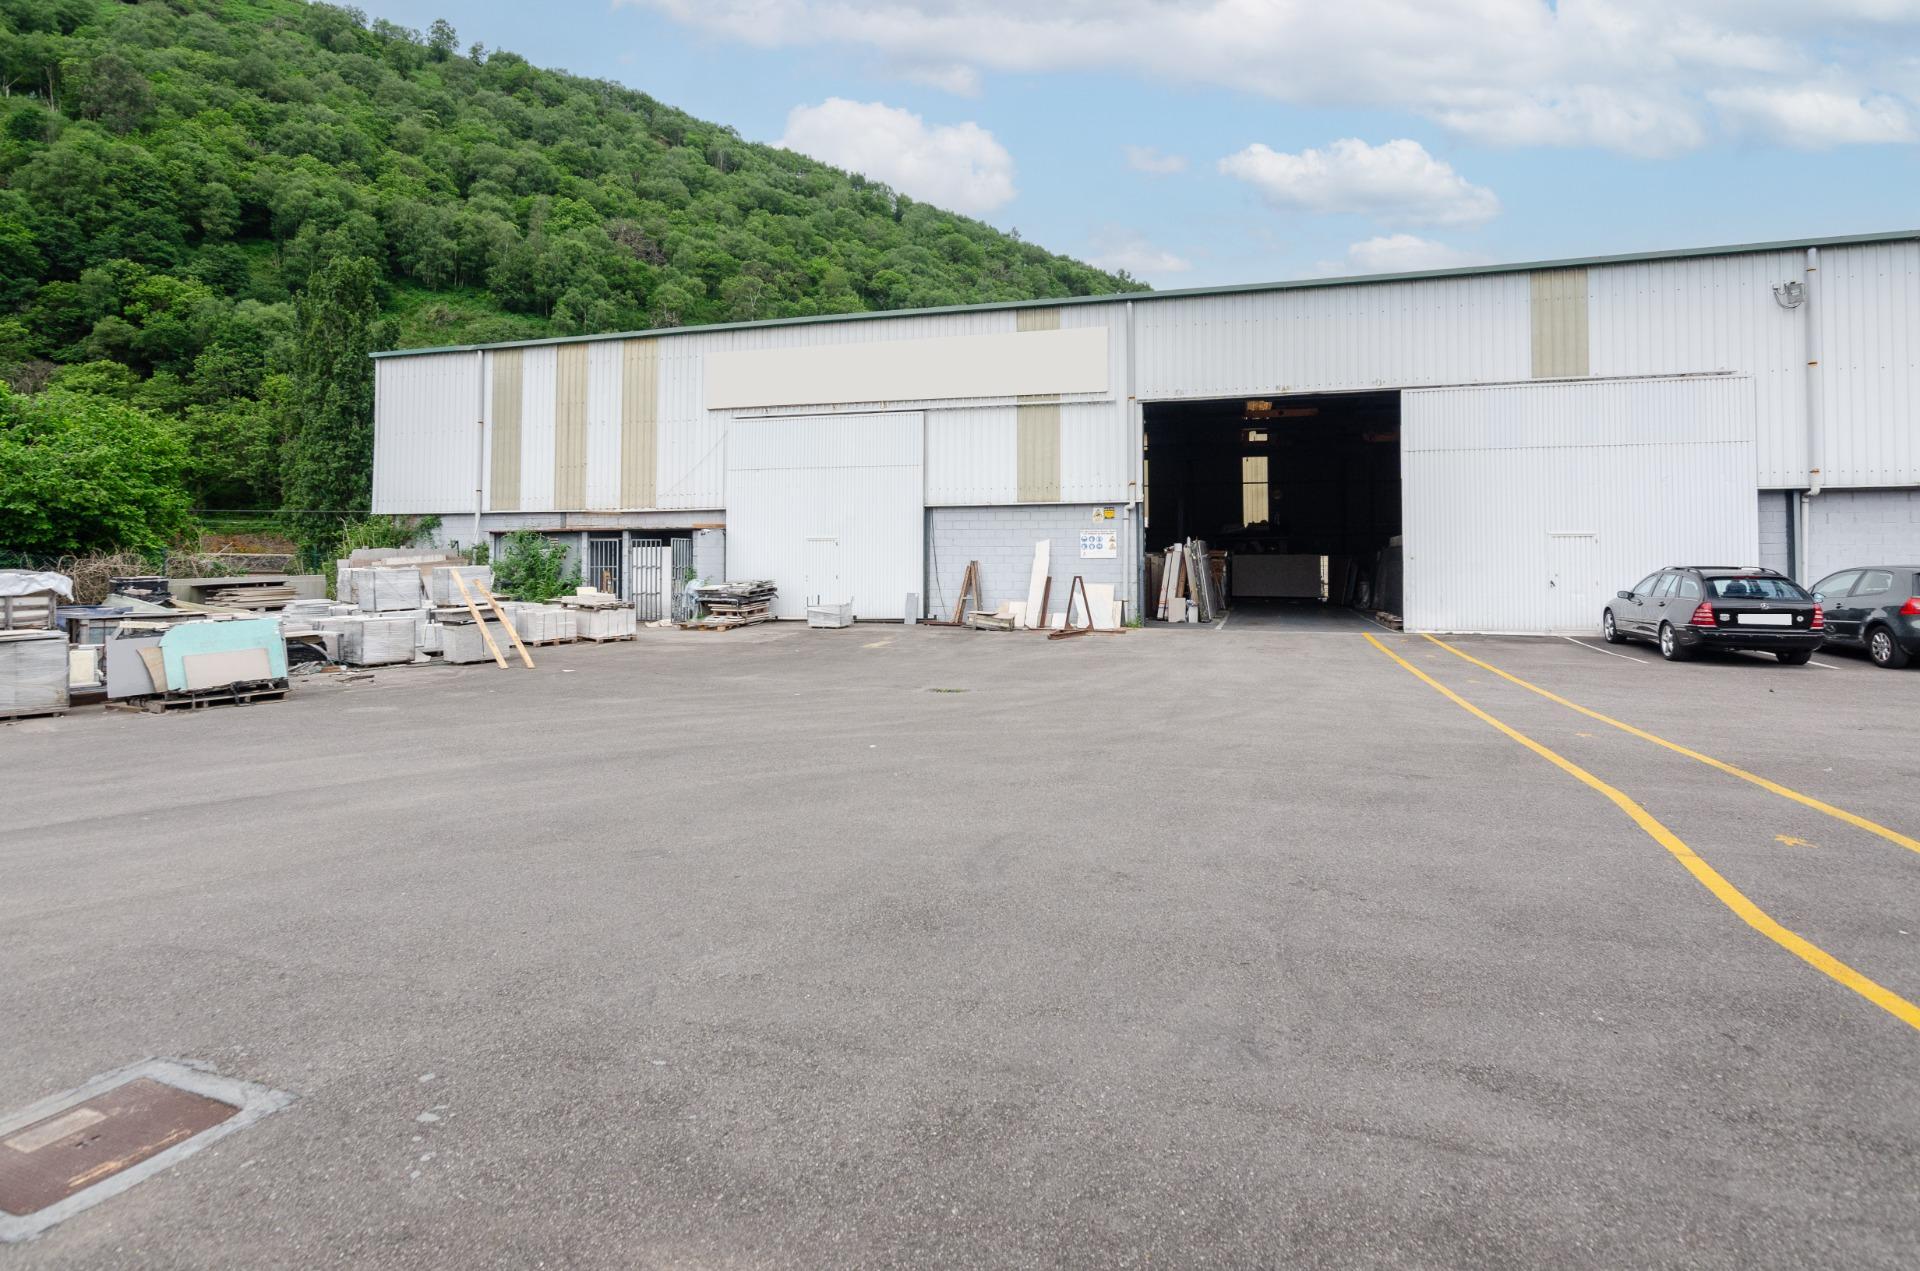
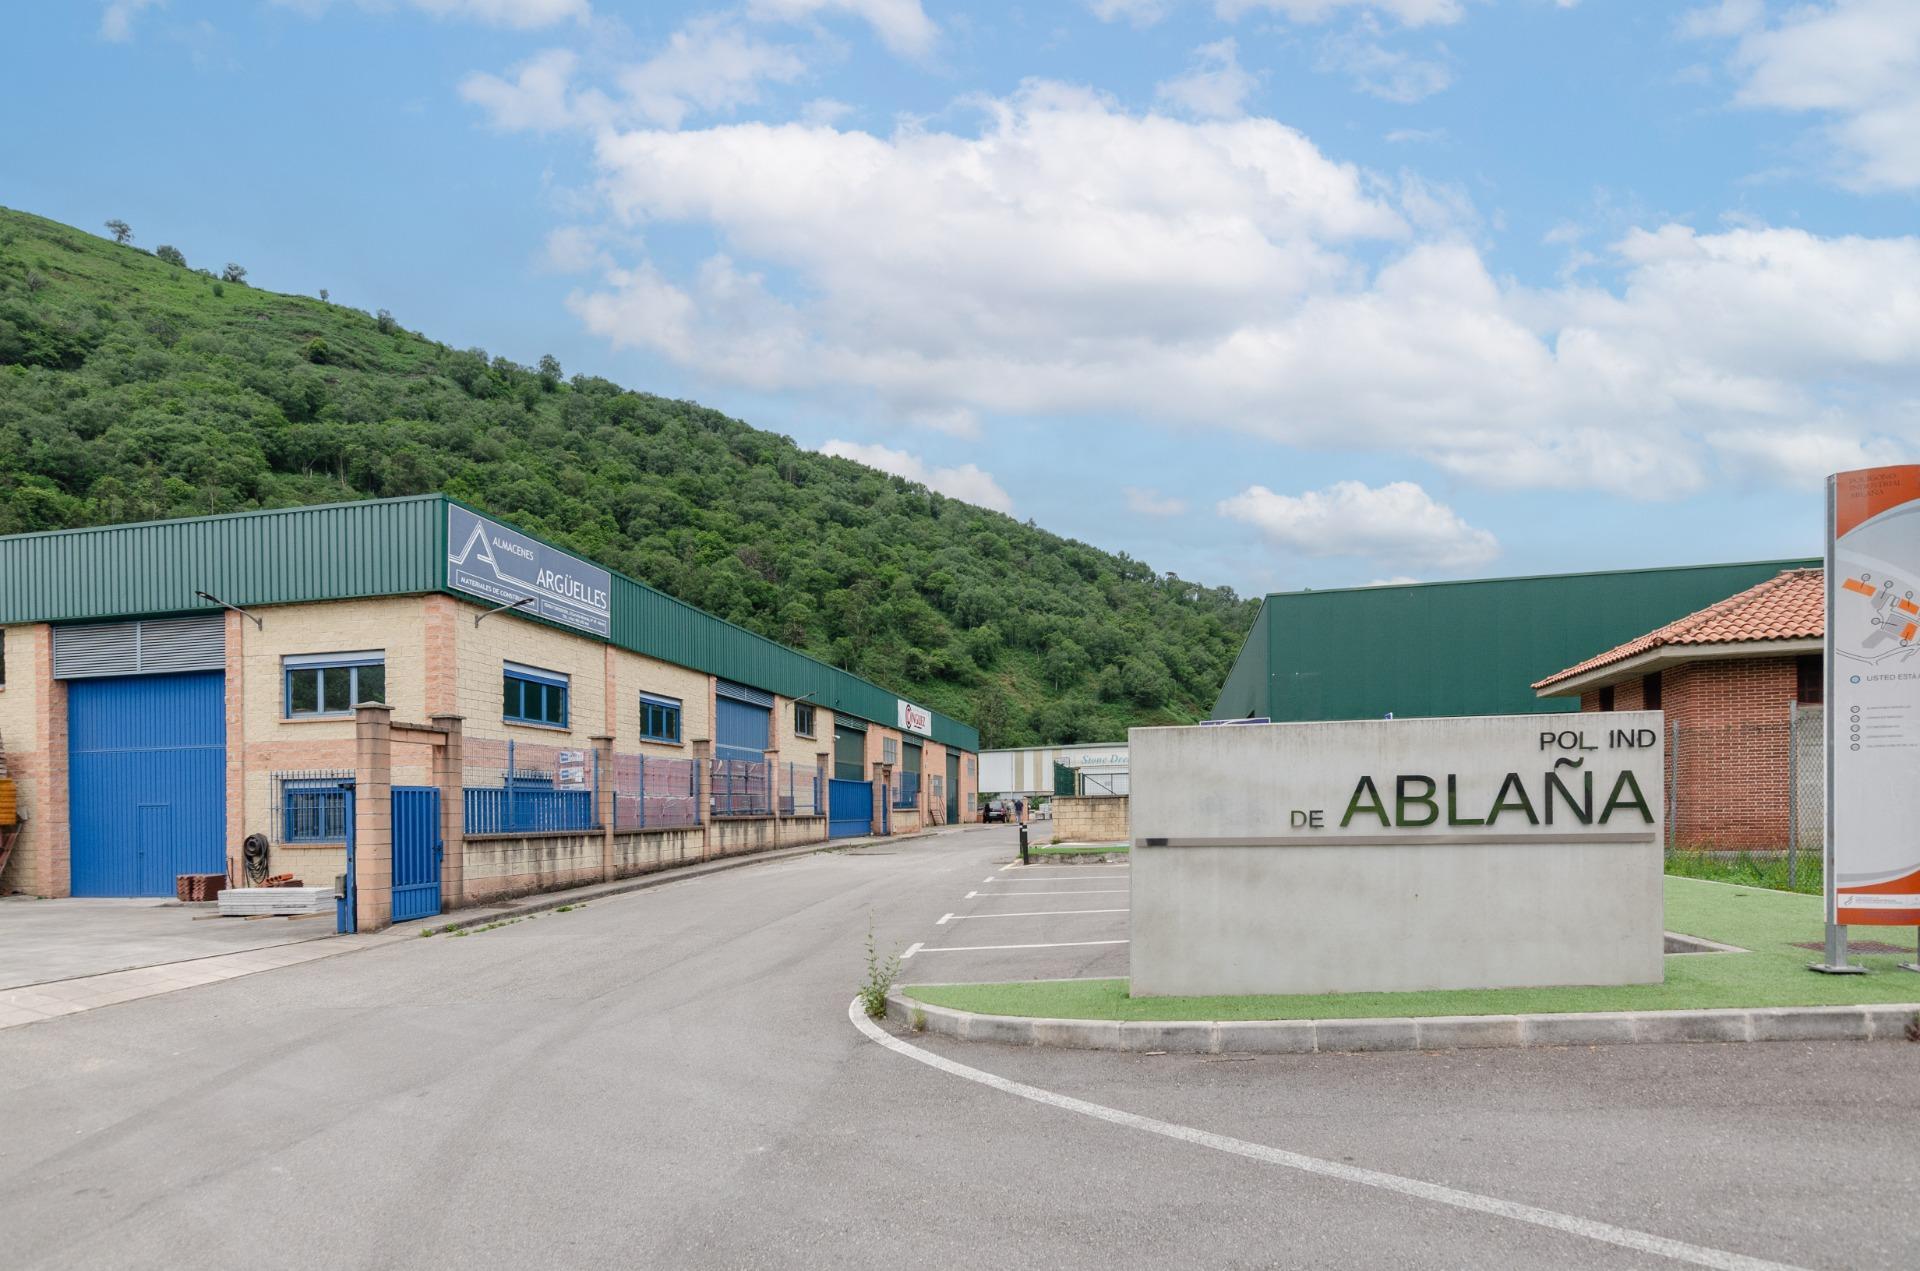
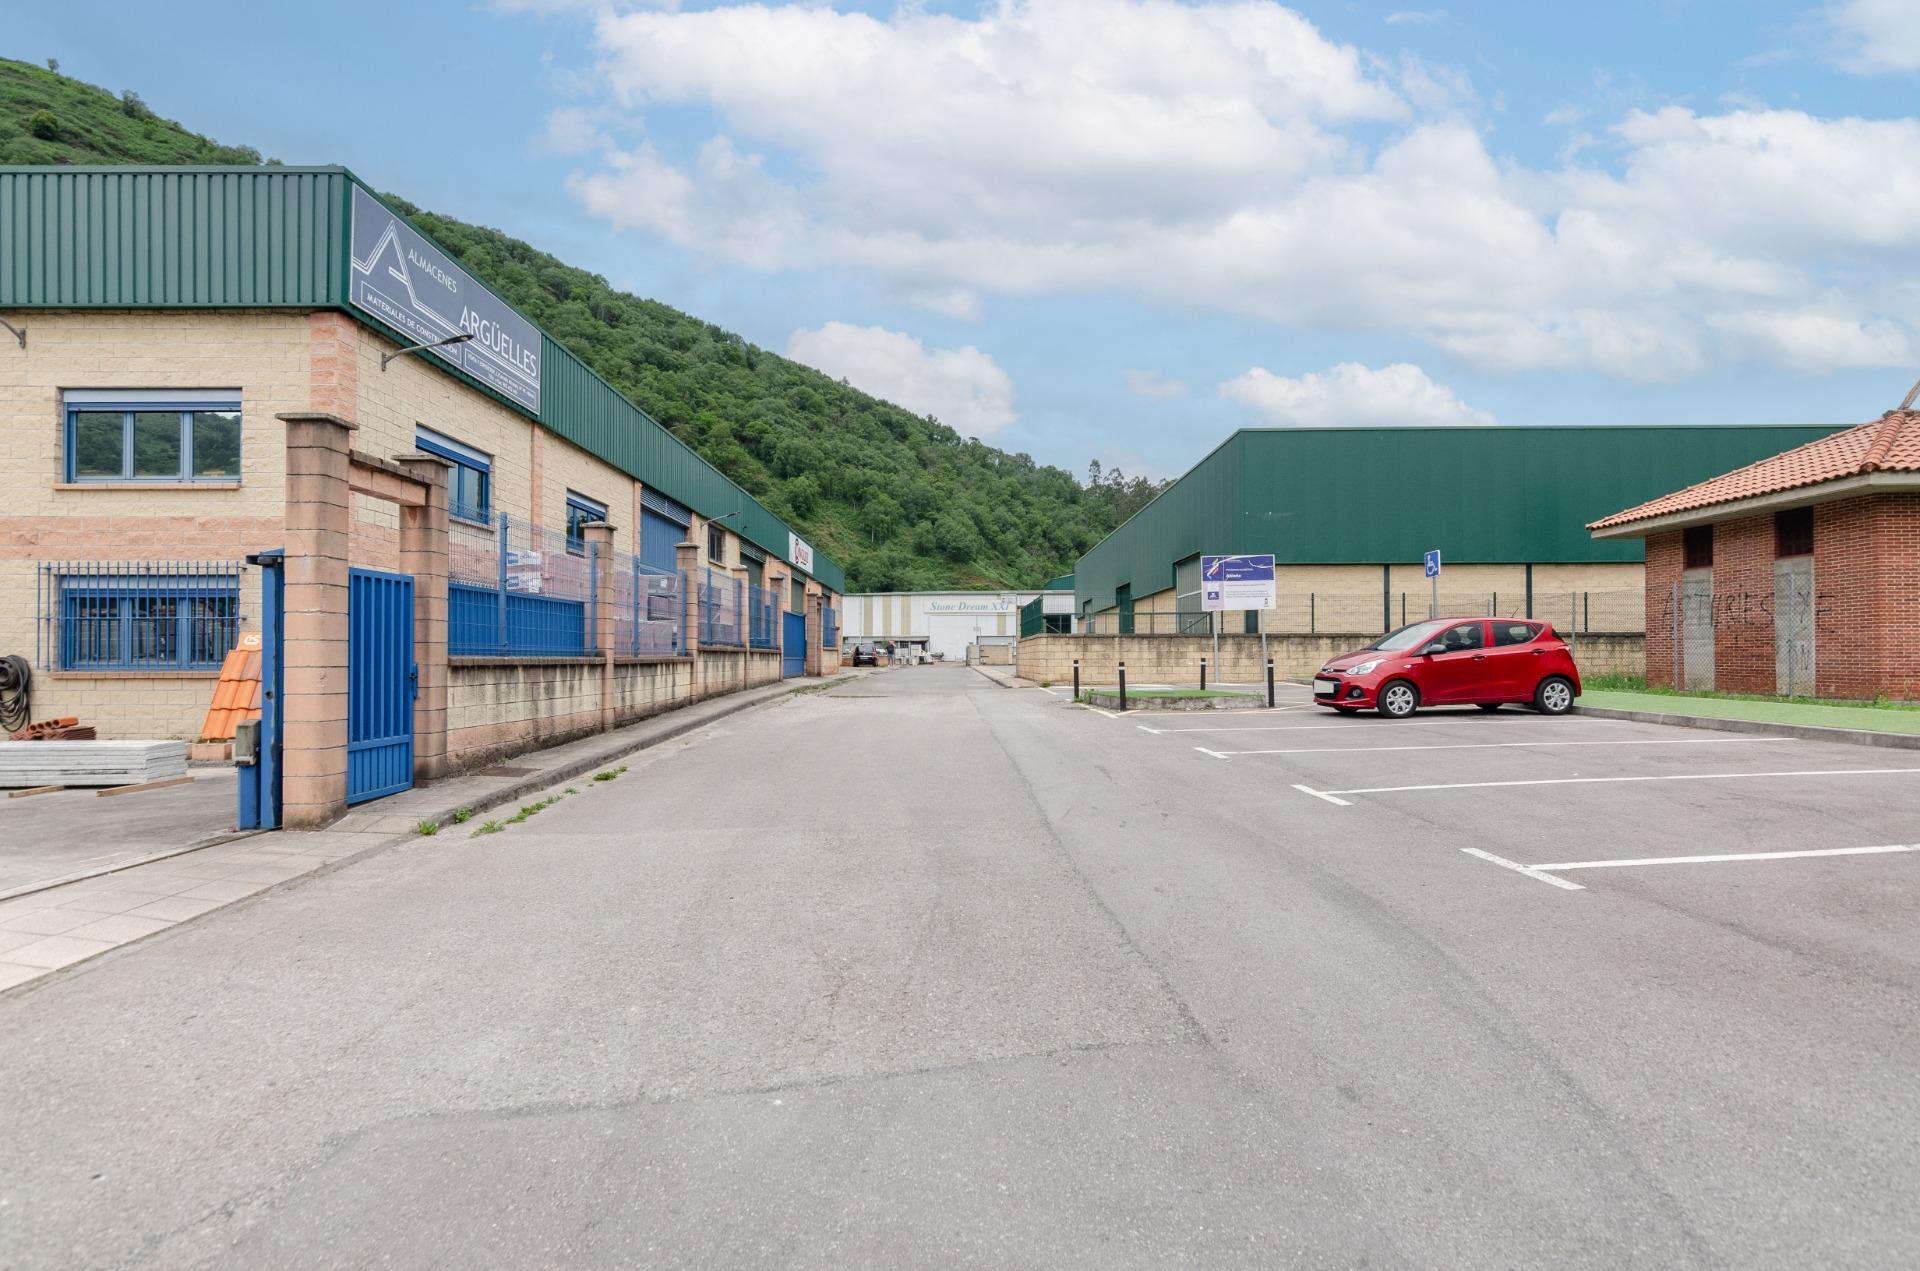
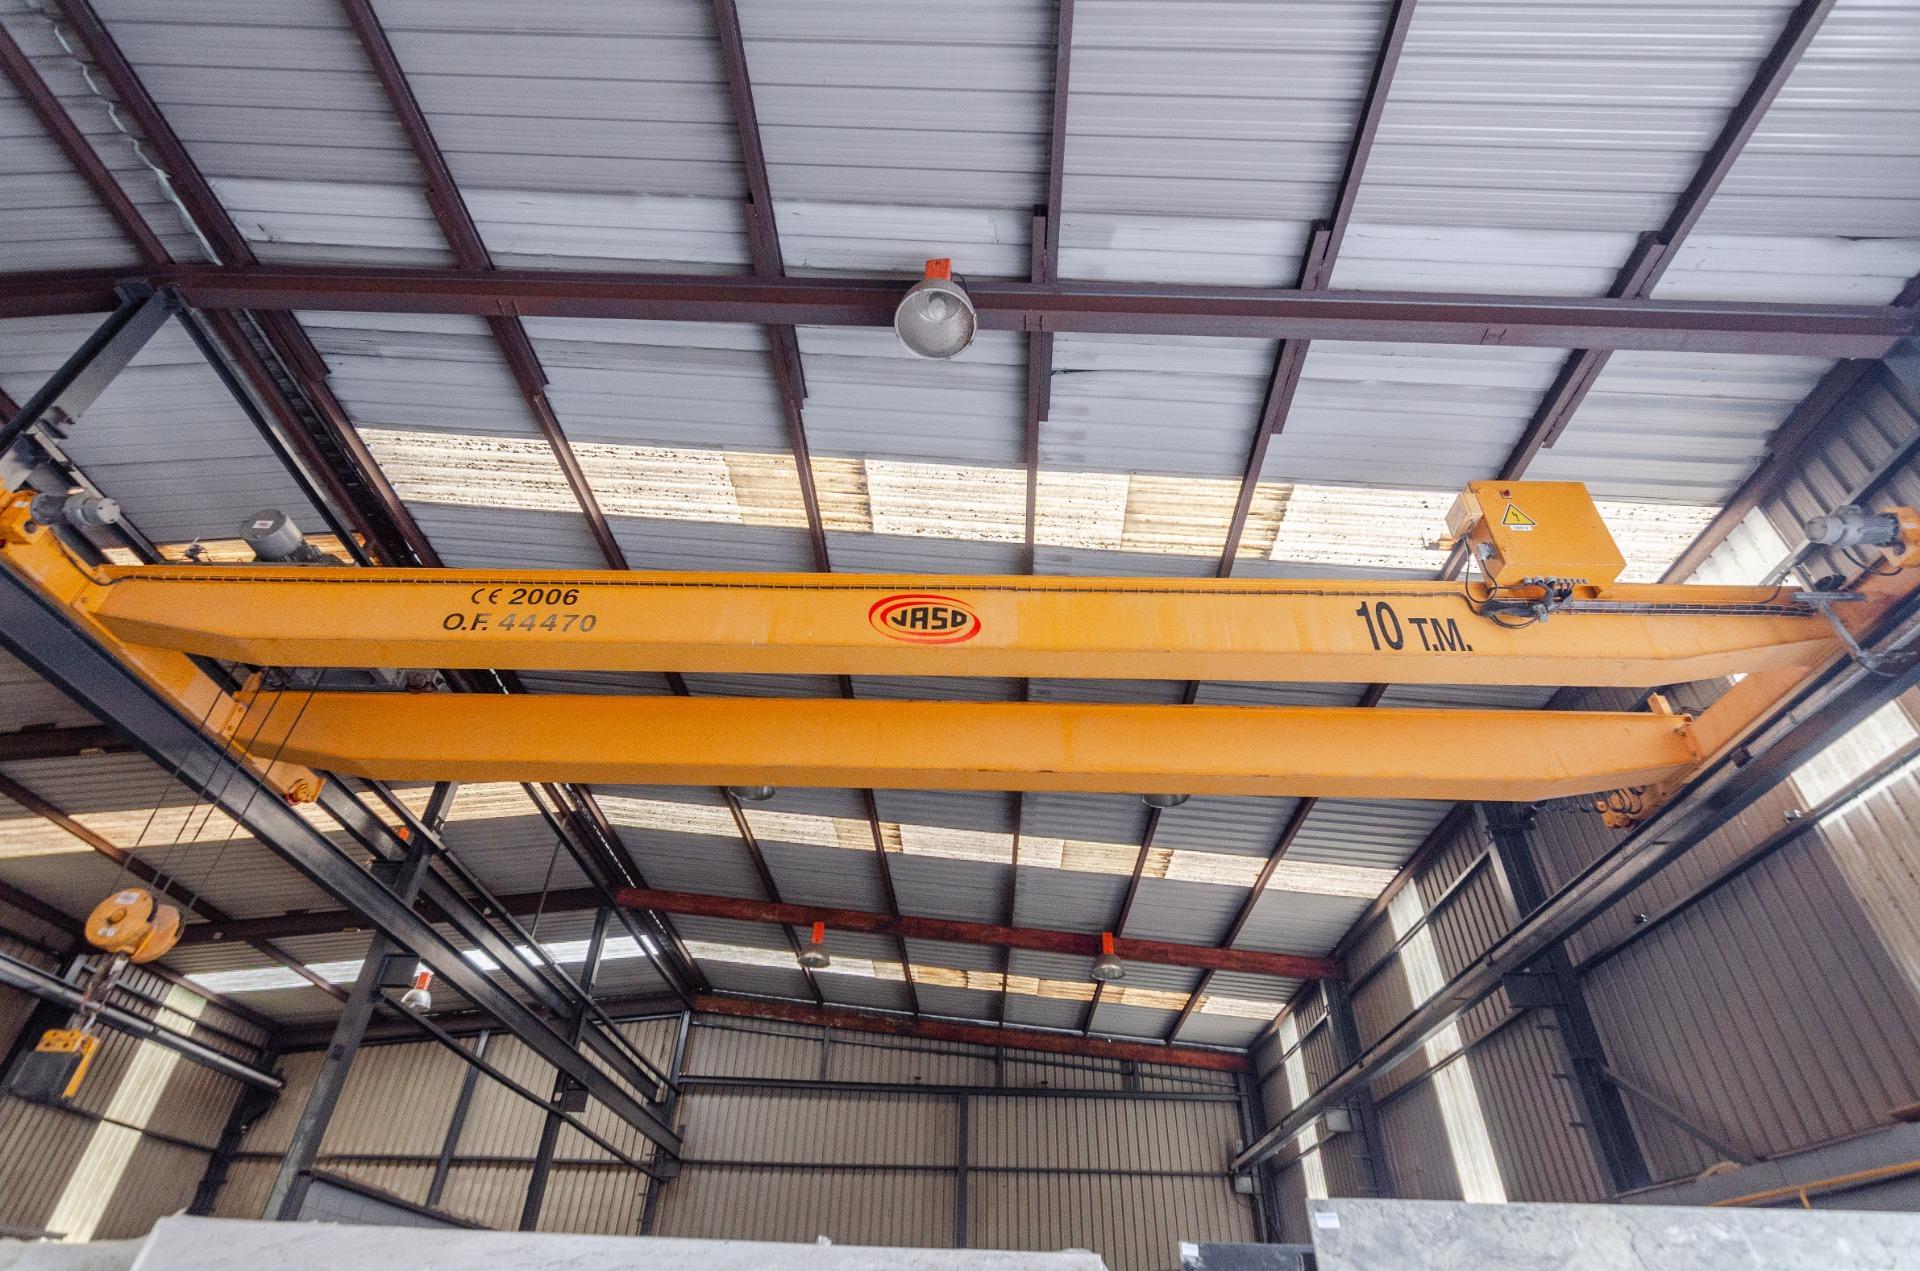
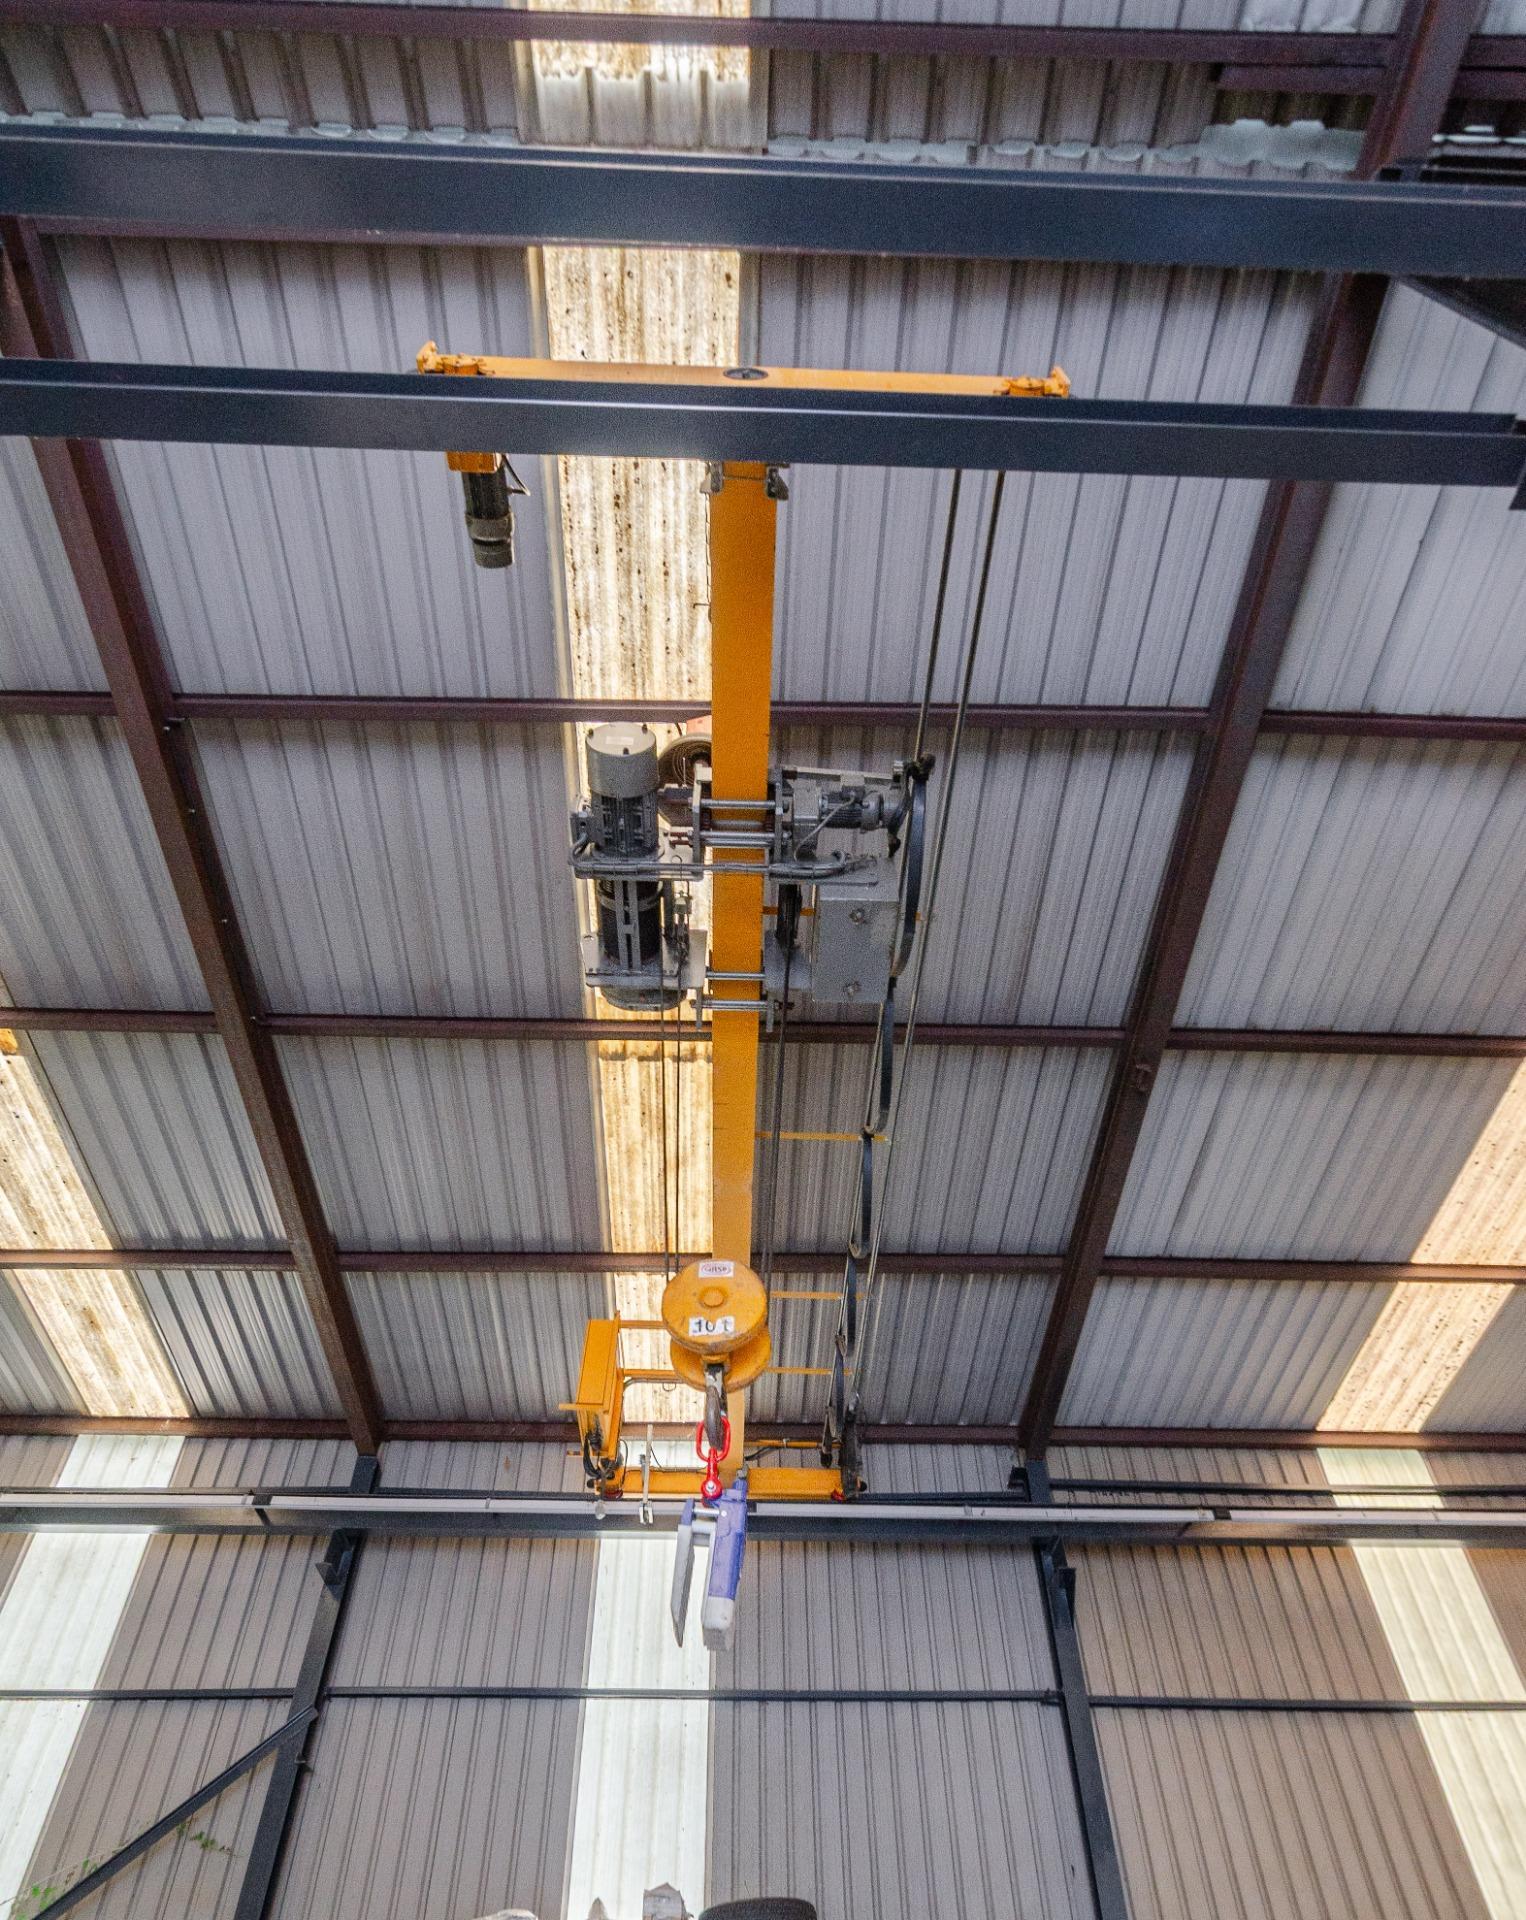
Se vende complejo industrial situado en Ablaña (Mieres), con acceso inmediato a la autopista y excelentes comunicaciones para transporte pesado y logística. La propiedad dispone de una parcela de aproximadamente 3.000 m², completamente cerrada mediante muro perimetral y totalmente asfaltada, ofreciendo amplias zonas de maniobra y almacenamiento exterior. La finca cuenta con dos edificaciones: Nave principal 800 m² construidos. Dos puentes grúa de 10 toneladas cada uno. Instalación eléctrica completa. Dos grandes portones de acceso aptos para entrada y salida de camiones y tráileres. Amplia altura y espacios diáfanos para actividades industriales, logísticas o de producción. Edificio de oficinas y servicios 100 m² construidos. Tres despachos independientes. Vestuarios y zonas auxiliares. Ubicación estratégica La nave se encuentra en una calle amplia y de fácil acceso para vehículos pesados, permitiendo la entrada y maniobra de camiones tráiler sin dificultades. Uno de sus mayores atractivos es su excelente conexión con la red viaria, ya que el acceso a la autopista se sitúa prácticamente a pie de nave, a tan solo unos 100 metros. Potencial de ampliación La parcela dispone de una edificabilidad del 70%, existiendo la posibilidad de desarrollar aproximadamente 1.000 m² adicionales de construcción, lo que convierte esta propiedad en una oportunidad para empresas en crecimiento o para inversores que busquen aumentar su rentabilidad futura. Inversión con rentabilidad Actualmente la nave se encuentra alquilada por 2.000 ?/mes a una empresa consolidada que ocupa las instalaciones desde el año 2015. Los actuales inquilinos han demostrado una trayectoria estable y sin incidencias durante todos estos años y han manifestado su interés en continuar en el inmueble, lo que permite al comprador obtener rentabilidad. No obstante si se necesitase vacía, se haría mediante preaviso legal. Una oportunidad única Por su ubicación estratégica, excelentes accesos, equipamiento industrial, posibilidad de ampliación y rentabilidad inmediata, esta propiedad representa una oportunidad excepcional tanto para usuarios finales como para inversores patrimonialistas. Cláusula de Transparencia y Desglose de Gastos (Ley 10/2025, de 28 de diciembre, de servicios de atención a la clientela y transparencia) PRECIO DE VENTA: 425.000 ? En cumplimiento de las obligaciones de información previstas en la Ley 10/2025, de 28 de diciembre, de servicios de atención a la clientela y transparencia, así como en la normativa sectorial vigente, se hace constar que el precio indicado no incluye los gastos e impuestos inherentes a la adquisición, que se detallan a continuación: ? Impuesto sobre Transmisiones Patrimoniales (ITP): Se aplicará el tipo impositivo vigente en el Principado de Asturias (generalmente el 8% sobre el precio de venta o el Valor de Referencia de Catastro, el que resulte superior), sin perjuicio de posibles tipos reducidos aplicables según la situación personal del comprador o las características del inmueble. Cálculo estimado (8% sobre 425.000 ?): 34.000 ? ? Gastos de Notaría: Los honorarios notariales se calcularán conforme al arancel oficial regulado en el Real Decreto 1426/1989, de 17 de noviembre. ? Gastos de Registro de la Propiedad: La inscripción se facturará según el arancel oficial establecido en el Real Decreto 1427/1989, de 17 de noviembre. ? Gastos de gestoría (en su caso): Los gastos derivados de la tramitación administrativa de la compraventa (presentación y liquidación de impuestos e inscripción registral) serán asumidos por la parte compradora si decide encargar dichos trámites a un profesional, siendo su importe variable. ? Honorarios profesionales por encargo de compra (si procede): Podrían existir honorarios a cargo del adquirente únicamente en aquellos casos en que haya
Gastos de Compraventa
Calcula el coste total real de adquisición de este inmueble de acuerdo con las obligaciones de transparencia establecidas por la Ley 10/2025.
Datos del inmueble
El precio de venta se obtiene directamente del anuncio. Indica si se trata de obra nueva o segunda mano y selecciona la comunidad autónoma para aplicar el tipo impositivo correcto.
¿Habrá hipoteca?
Si el comprador necesita financiación bancaria, los gastos de constitución de la hipoteca deben también contemplarse en el coste total de la operación.
Todos estos gastos deben aparecer desglosados en el anuncio del inmueble desde el primer momento de su publicación. Queda prohibida la práctica del precio por tramos: no se pueden añadir costes adicionales durante la negociación que no figurasen en el anuncio inicial.
Estimación orientativa. Los impuestos (ITP, IVA/IGIC, AJD) son fijos según la normativa vigente a 09/04/2026. Los importes de notaría, registro y gestoría son aproximaciones calculadas conforme a los aranceles en vigor. Nota: Cataluña aplica ITP del 10% hasta el 30/06/2026 y bajará al 9% a partir del 01/07/2026. Se recomienda consultar con un profesional para obtener el cálculo exacto adaptado a cada operación.